Il co.co.co. — contratto di collaborazione coordinata e continuativa — è un rapporto in cui una persona lavora per un committente in modo continuativo restando formalmente autonoma. Dal 1° gennaio 2016 il D.Lgs. 81/2015 applica la disciplina del lavoro dipendente alle collaborazioni che sono insieme prevalentemente personali, continuative e organizzate dal committente nelle modalità di esecuzione. Secondo l'Ispettorato Nazionale del Lavoro questo vuol dire estendere le tutele del lavoro subordinato, mentre il tipo contrattuale rimane la collaborazione. Il comma 2 dello stesso articolo tiene fuori dalla presunzione alcune categorie, dalle professioni iscritte a un albo al soccorso alpino. Nel 2026 i contributi alla Gestione separata INPS su un rapporto di co.co.co. valgono il 35,03% del compenso, e li versa il committente.
Punti Chiave
Nel co.co.co. chi lavora resta formalmente autonomo; nella forma genuina descritta dall'articolo 409 del codice di procedura civile le modalità del lavoro si concordano con il committente.
Dal 1° gennaio 2016 l'articolo 2, comma 1, del D.Lgs. 81/2015 applica la disciplina del lavoro subordinato alle collaborazioni prevalentemente personali, continuative e organizzate dal committente.
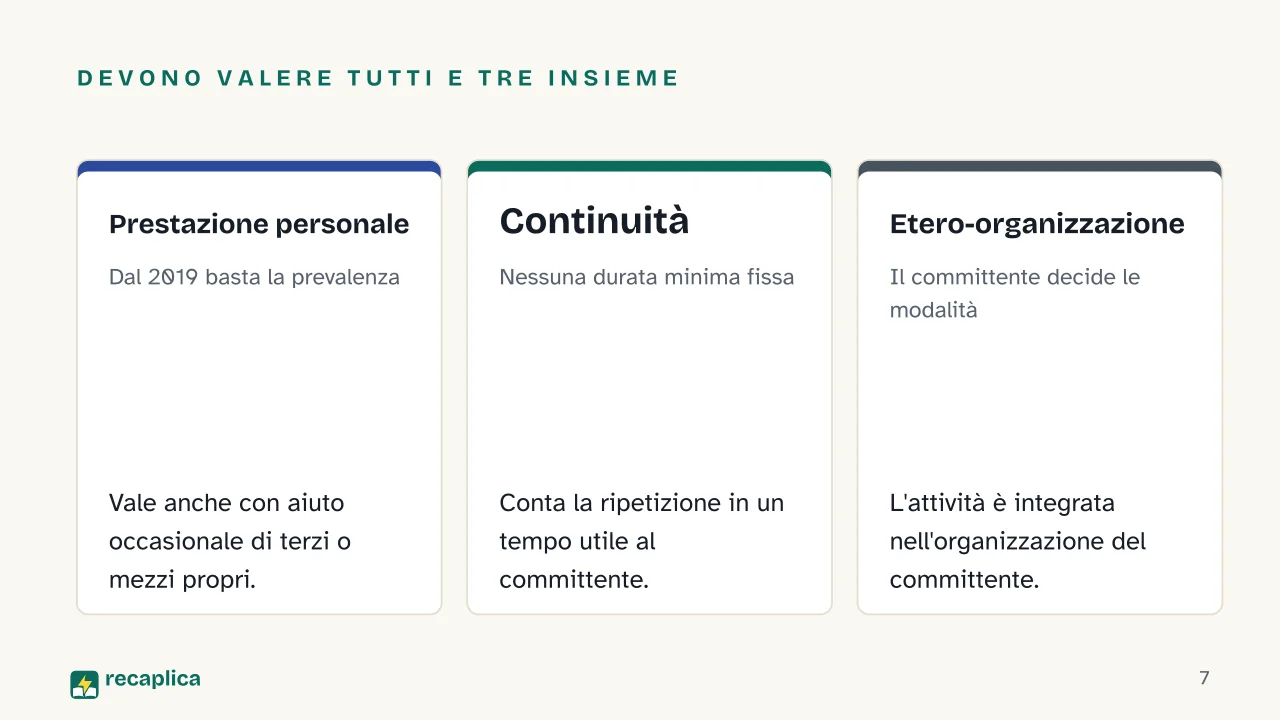
Per l'Ispettorato Nazionale del Lavoro i tre requisiti devono valere tutti insieme, e dal 2019 la prestazione deve essere prevalentemente, non più esclusivamente, personale.
Al collaboratore etero-organizzato arrivano paga, orario di lavoro, previdenza e protezione dai licenziamenti illegittimi; il tipo contrattuale rimane la collaborazione, salvo che si configuri una vera etero-direzione.
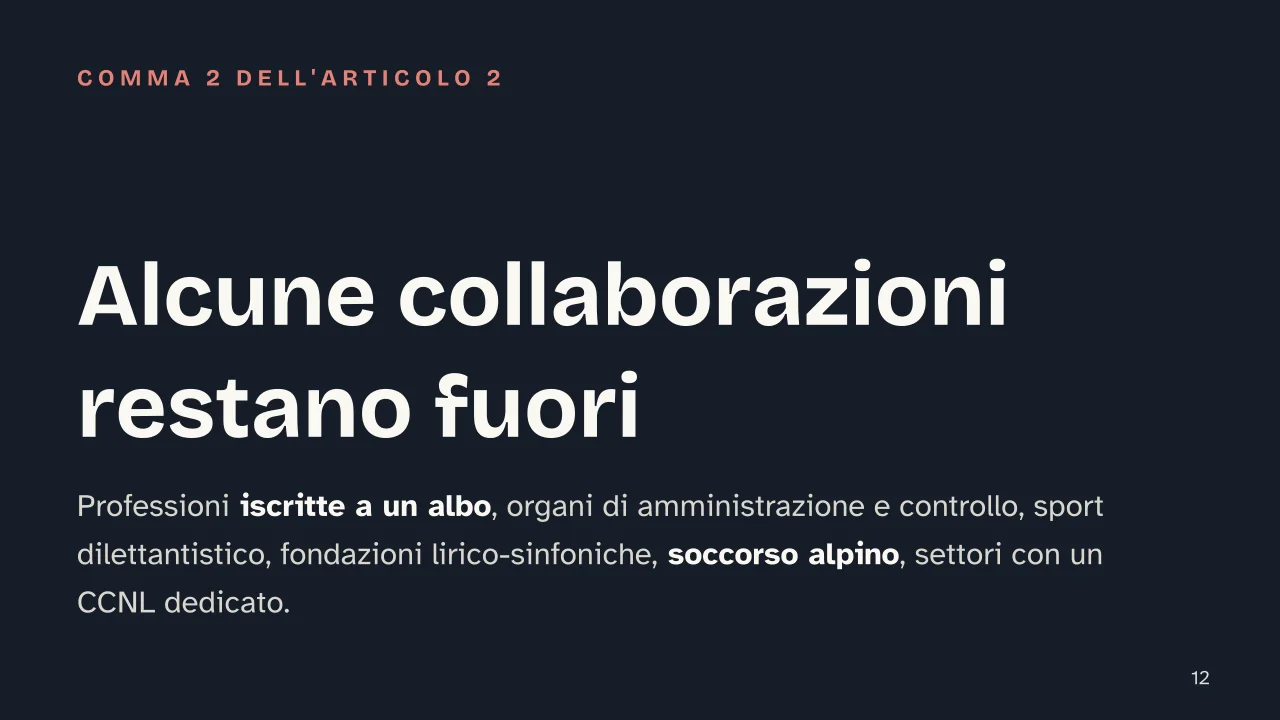
Il comma 2 esclude dalla presunzione chi è iscritto a un albo professionale, gli amministratori e i revisori di società, lo sport dilettantistico, le fondazioni lirico-sinfoniche, il soccorso alpino e i settori con un CCNL dedicato.
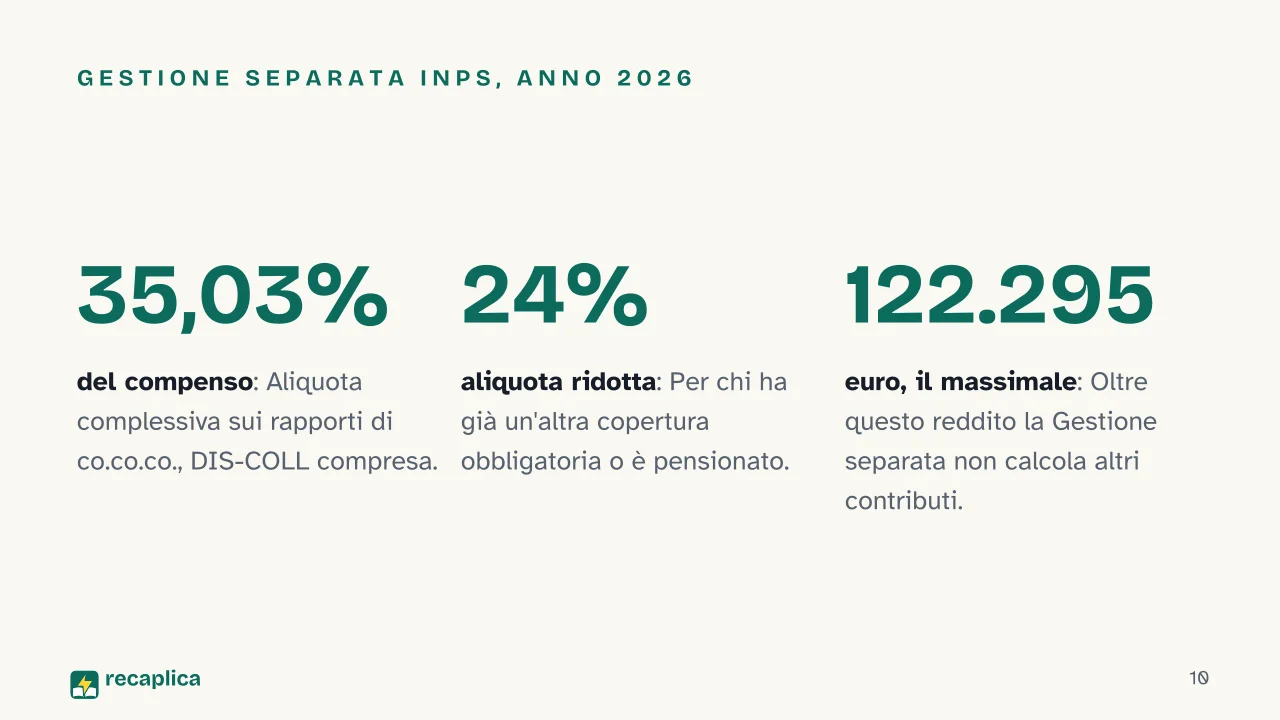
Nel 2026 l'aliquota complessiva sui rapporti di co.co.co. è del 35,03%; un terzo pesa sul collaboratore e il resto sul committente, che versa all'INPS entro il 16 del mese successivo al pagamento del compenso.
I numeri chiave
35,03% Aliquota contributiva complessiva sui rapporti di co.co.co. per il 2026, DIS-COLL compresa. Fonte: INPS, Circolare n. 8 del 3 febbraio 2026
122.295 € Massimale di reddito della Gestione separata per il 2026, oltre il quale non si calcolano più contributi. Fonte: INPS, Circolare n. 8 del 3 febbraio 2026
18.808 € Reddito minimo che nel 2026 fa accreditare l'intero anno di contributi nella Gestione separata. Fonte: INPS, Circolare n. 8 del 3 febbraio 2026
L'Approfondimento
Che cosa è una collaborazione coordinata e continuativa
Il co.co.co. è il contratto con cui una persona si impegna a svolgere
un’attività per un committente in modo continuativo, restando formalmente un
lavoratore autonomo. La forma genuina di questo rapporto è quella descritta
dall’articolo 409 del codice di procedura civile: tra le due parti c’è un
coordinamento, cioè un accordo su tempi e modi del lavoro. Secondo la circolare
n. 7 del 30 ottobre 2020 dell’Ispettorato Nazionale del Lavoro, è il grado di
ingerenza del committente a separare questa collaborazione da quella che la
legge tratta come lavoro dipendente.
I tre requisiti che estendono le tutele del lavoro dipendente
Dal 1° gennaio 2016 l’articolo 2, comma 1, del D.Lgs. 81/2015 applica la
disciplina del lavoro subordinato alle collaborazioni etero-organizzate, cioè
quelle in cui la prestazione è insieme prevalentemente personale, continuativa
e organizzata dal committente nelle modalità di esecuzione. L’Ispettorato
Nazionale del Lavoro precisa che i tre requisiti devono valere tutti insieme:
se ne manca uno, la presunzione non opera.
Sul primo requisito la norma è cambiata in corsa. Fino al 2019 la prestazione
doveva essere esclusivamente personale; con il D.L. 101/2019 basta che sia
prevalentemente personale, e rientrano quindi anche le collaborazioni svolte
con l’ausilio occasionale di terzi o con mezzi propri del collaboratore.
La continuità non si misura con una durata minima. Per l’Ispettorato conta la
ripetizione della prestazione in un arco di tempo apprezzabile, utile al
committente.
Poi c’è l’etero-organizzazione, il terzo requisito. Si ha, scrive la
circolare n. 7/2020, quando l’attività del
collaboratore è pienamente integrata nell’organizzazione del committente, al
punto da essere indispensabile per l’esecuzione della prestazione.
Esempio pratico: una redazione online affida a una persona la cura della
newsletter settimanale. La redazione fissa il giorno di invio, il modello
grafico e il passaggio di revisione interna, e la newsletter non esce se quel
lavoro non viene fatto. La prestazione è personale, si ripete ogni settimana
e le modalità le decide il committente: per l’articolo 2, comma 1, al
collaboratore si applica la disciplina del lavoro subordinato. Se invece le
due parti concordano soltanto le scadenze e il collaboratore organizza da sé
il proprio lavoro, il rapporto resta nel perimetro dell’articolo 409 del
codice di procedura civile.
Estensione di tutele, non riqualificazione del contratto
Quando scatta l’articolo 2, comma 1, al collaboratore si applica l’intera
disciplina del lavoro subordinato: retribuzione, orario, previdenza, tutele
contro i licenziamenti illegittimi, salvo le norme incompatibili con una
collaborazione formalmente autonoma. L’Ispettorato Nazionale del Lavoro
precisa che la collaborazione resta il tipo contrattuale del rapporto. Il
contratto non si trasforma
automaticamente in un rapporto di lavoro subordinato in senso tecnico, a meno
che non si configuri una vera etero-direzione, cioè il potere del datore di
dirigere la prestazione. La Cassazione, con la sentenza 1663/2020, ha
confermato questa lettura: il collaboratore etero-organizzato rimane
formalmente autonomo e nella sostanza riceve le stesse tutele di un
lavoratore dipendente su sicurezza, retribuzione, orario, ferie e previdenza.
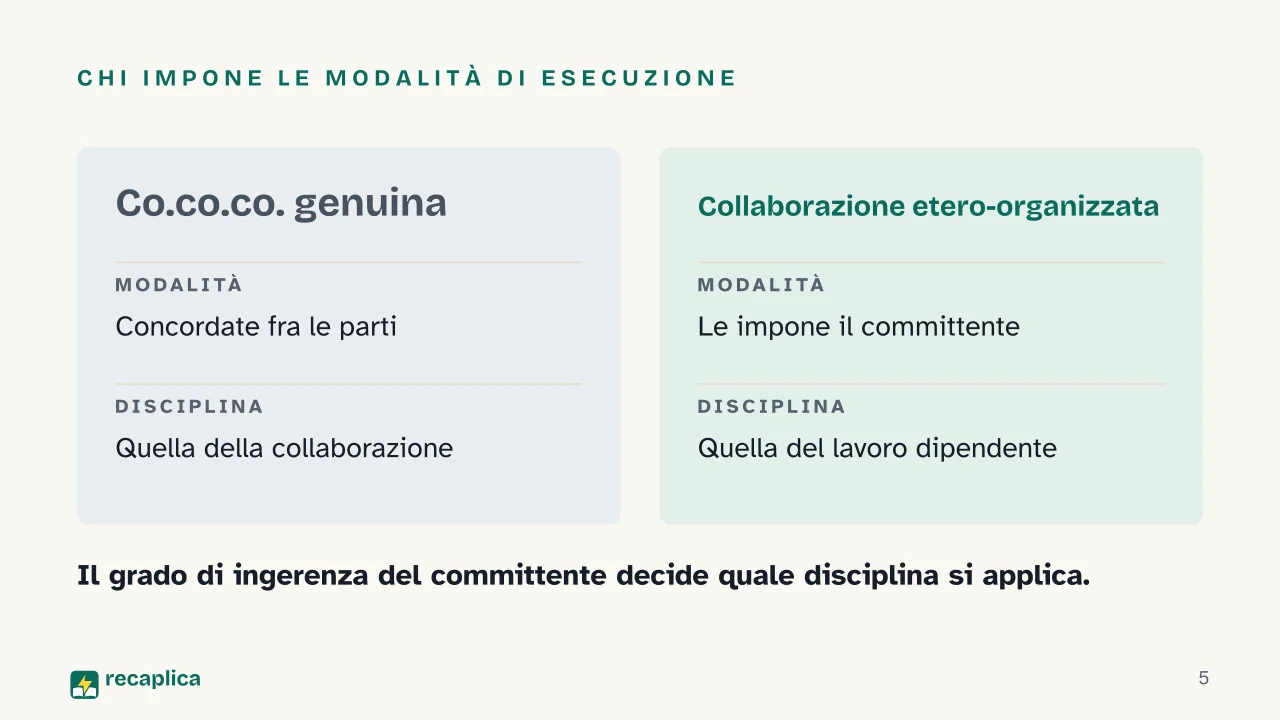
Co.co.co. genuina
Collaborazione etero-organizzata
Modalità di esecuzione
Coordinate fra le parti
Imposte dal committente
Disciplina applicata
Quella della collaborazione
Quella del lavoro subordinato
Tipo contrattuale
Collaborazione
Collaborazione
Rapporto subordinato in senso tecnico
No
Solo con una vera etero-direzione
Le collaborazioni che il comma 2 tiene fuori
Il comma 2 dell’articolo 2 elenca i casi in cui la presunzione del comma 1 non
si applica:
le collaborazioni coperte da un CCNL nazionale di settore che ne disciplina
trattamento economico e normativo;
le professioni intellettuali ordinistiche, quindi chi è iscritto a un albo,
come avvocati e commercialisti;
gli organi di amministrazione e controllo delle società — amministratori,
sindaci e revisori — e i partecipanti a collegi e commissioni;
le collaborazioni nella produzione di spettacoli delle fondazioni
lirico-sinfoniche;
gli operatori del soccorso alpino e speleologico della L. 74/2001.
Quanto costa un co.co.co. in contributi
Il collaboratore è iscritto alla Gestione separata dell’INPS, e le aliquote le
aggiorna una circolare ogni anno. Per il 2026 la circolare n. 8 del 3 febbraio
2026 fissa al 33% l’aliquota IVS a carico di chi è iscritto in via esclusiva;
sopra questa base si aggiungono lo 0,50% per maternità, malattia e assegni al
nucleo familiare, lo 0,22% introdotto dal decreto ministeriale del 12 luglio
2007 e l’1,31% per la DIS-COLL, l’indennità di disoccupazione dei
collaboratori. La tabella della circolare
porta il totale al 35,03% per i co.co.co. Chi ha già un’altra
copertura previdenziale obbligatoria o è già pensionato versa invece, nel 2026,
un’aliquota ridotta al 24%.
Il contributo si ripartisce tra le due parti: un terzo pesa su chi collabora e
due terzi su chi commissiona il lavoro. A versarlo materialmente
all’INPS è il
committente, entro il 16 del mese successivo al pagamento del compenso. È una
delle differenze pratiche con il lavoro autonomo che si esercita con la
partita IVA, dove è chi lavora a occuparsi dei
propri versamenti, come succede nel regime forfettario.
Due soglie completano il quadro del 2026. Il massimale di reddito su cui la
Gestione separata calcola i contributi è di 122.295 euro: oltre quella cifra
non si versa altro. Il minimale, cioè il reddito che fa accreditare l’anno
intero di contributi, è di 18.808 euro.
Presentazione
Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
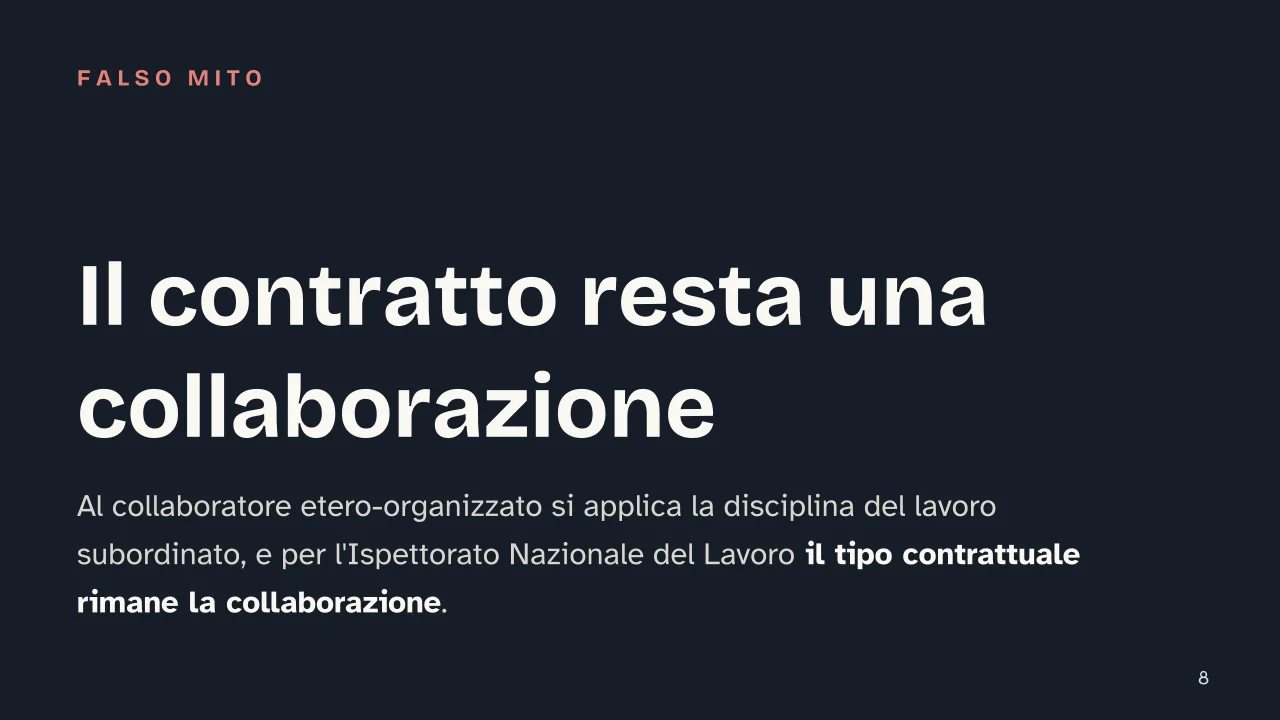
✗ Mito Se una collaborazione viene giudicata etero-organizzata, il contratto diventa un contratto di lavoro dipendente.
✓ Realtà La circolare n. 7 del 30 ottobre 2020 dell'Ispettorato Nazionale del Lavoro spiega che al collaboratore arriva il trattamento del dipendente, dalla paga all'orario fino alla previdenza e alla protezione dai licenziamenti illegittimi, mentre il tipo contrattuale resta la collaborazione. Il passaggio a un rapporto subordinato in senso tecnico scatta solo se si configura una vera etero-direzione, e la Cassazione con la sentenza 1663/2020 ha confermato che il collaboratore etero-organizzato rimane formalmente autonomo.
✗ Mito I contributi di un co.co.co. se li paga il collaboratore, come un lavoratore con partita IVA.
✓ Realtà Secondo la circolare INPS n. 8 del 3 febbraio 2026 il contributo è ripartito per un terzo a carico del collaboratore e due terzi a carico del committente, e il versamento materiale all'INPS lo fa il committente entro il 16 del mese successivo al pagamento del compenso.
✗ Mito Un avvocato o un commercialista che collabora a lungo con un'azienda rischia che la collaborazione diventi lavoro dipendente.
✓ Realtà Il comma 2 dell'articolo 2 del D.Lgs. 81/2015 tiene le professioni intellettuali ordinistiche fuori dalla presunzione del comma 1, quindi per chi è iscritto a un albo quella presunzione non scatta. Restano invece le valutazioni ordinarie sulla natura del rapporto quando emergono gli indici dell'etero-direzione.
Mappa concettuale
Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
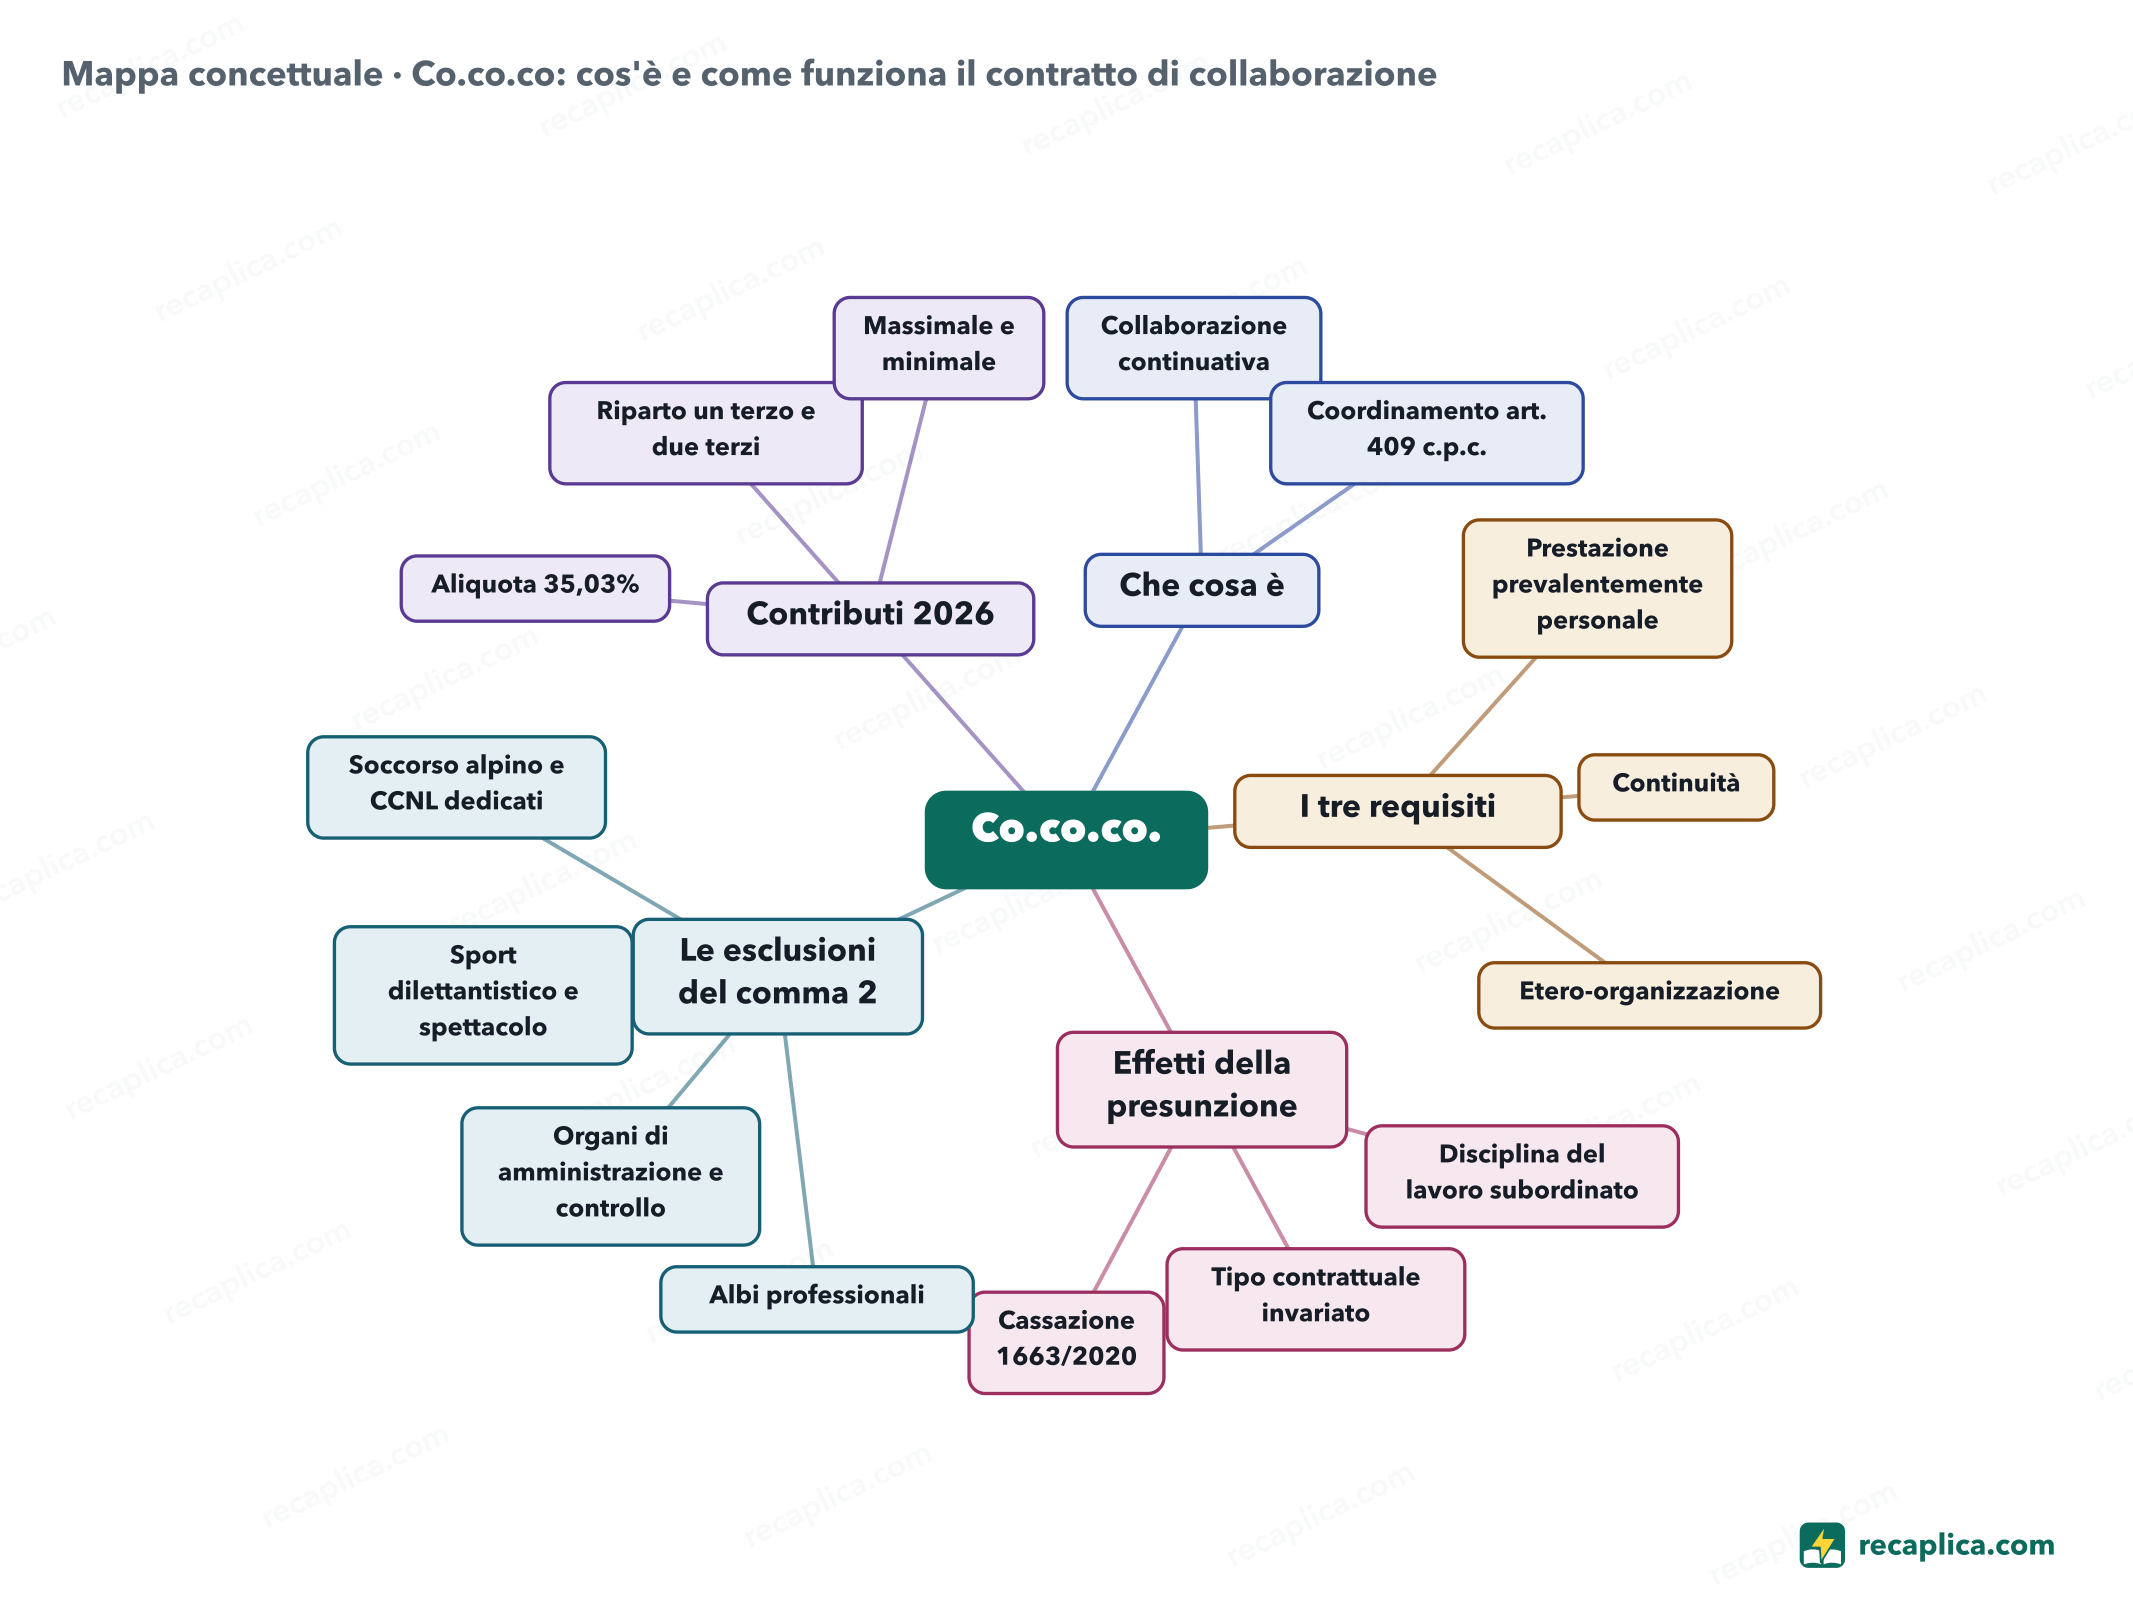
Coordinamento art. 409 c.p.c.le parti concordano tempi e modi
I tre requisitidevono valere tutti insieme
Prestazione prevalentemente personaledal 2019 non più esclusivamente
Continuitàripetizione in un tempo apprezzabile
Etero-organizzazioneil committente impone le modalità
Effetti della presunzione
Disciplina del lavoro subordinatoretribuzione, orario, previdenza, licenziamenti
Tipo contrattuale invariato
Cassazione 1663/2020
Le esclusioni del comma 2
Albi professionali
Organi di amministrazione e controllo
Sport dilettantistico e spettacolo
Soccorso alpino e CCNL dedicati
Contributi 2026
Aliquota 35,03%24% con altra copertura obbligatoria
Riparto un terzo e due terzi
Massimale e minimale122.295 e 18.808 euro
Quiz: mettiti alla prova
Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.
Voto0/100/5
Risposte: 1-A · 2-A · 3-A · 4-A · 5-A
Flashcards
Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.
1 / 8
Spiegalo con parole tue
Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.
La tua spiegazione resta salvata solo su questo dispositivo.
Il co.co.co. — contratto di collaborazione coordinata e continuativa — è un rapporto in cui una persona lavora per un committente in modo continuativo restando formalmente autonoma. Dal 1° gennaio 2016 il D.Lgs. 81/2015 applica la disciplina del lavoro dipendente alle collaborazioni che sono insieme prevalentemente personali, continuative e organizzate dal committente nelle modalità di esecuzione. Secondo l'Ispettorato Nazionale del Lavoro questo vuol dire estendere le tutele del lavoro subordinato, mentre il tipo contrattuale rimane la collaborazione. Il comma 2 dello stesso articolo tiene fuori dalla presunzione alcune categorie, dalle professioni iscritte a un albo al soccorso alpino. Nel 2026 i contributi alla Gestione separata INPS su un rapporto di co.co.co. valgono il 35,03% del compenso, e li versa il committente.
Domande e risposte
Conviene il co.co.co.?
Dipende da quanto il committente entra nelle modalità del lavoro. Se il rapporto rientra nell'articolo 2, comma 1, del D.Lgs. 81/2015, il collaboratore ottiene la disciplina del lavoro subordinato su retribuzione, orario, previdenza e licenziamenti illegittimi, e la parte contributiva pesa in gran parte sul committente, perché nel 2026 il 35,03% si ripartisce per un terzo sul collaboratore e due terzi sul committente, che è anche chi versa. Se invece la collaborazione è genuina, con il solo coordinamento previsto dall'articolo 409 del codice di procedura civile, quelle tutele non si applicano. Il confronto con la partita IVA riguarda anche il modo in cui si versano i contributi, perché in quel caso è chi lavora a occuparsene.
Un co.co.co. ha diritto alla NASpI?
La NASpI è l'indennità dei lavoratori dipendenti. Per i collaboratori esiste la DIS-COLL, che viene finanziata da una quota dell'aliquota contributiva, che la circolare INPS n. 8 del 3 febbraio 2026 fissa all'1,31% per il 2026, dentro il 35,03% complessivo. I requisiti di accesso e la domanda si verificano sul sito dell'INPS.
Chi paga i contributi di un co.co.co.?
Il committente. L'INPS riceve il versamento entro il 16 del mese che segue il pagamento del compenso. L'onere però si divide in due quote, una a carico di chi collabora e due a carico di chi commissiona il lavoro.
Un iscritto a un albo professionale può lavorare in co.co.co.?
Sì. Il comma 2 dell'articolo 2 del D.Lgs. 81/2015 nomina chi esercita una professione intellettuale ordinistica tra i casi esclusi dalla regola del comma 1. Per un avvocato o un commercialista, quindi, collaborare a lungo con lo stesso committente non fa scattare da solo il trattamento da lavoratore dipendente.
Che cosa cambia tra un co.co.co. e una collaborazione etero-organizzata?
Il grado di ingerenza del committente. Nella collaborazione genuina dell'articolo 409 del codice di procedura civile le parti si coordinano; nella collaborazione etero-organizzata è il committente a imporre le modalità di esecuzione, e per l'Ispettorato Nazionale del Lavoro è questo a far scattare la disciplina del lavoro subordinato.
Ogni Recap passa da una revisione indipendente prima della pubblicazione.
Statistiche, solo se vuoi
Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy