Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Partita IVA: cos'è, come si ottiene e la differenza dal codice fiscale
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Partita IVA: cos'è, come si ottiene e la differenza dal codice fiscale

    Di Redazione Recaplica · Aggiornato il 25 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    La partita IVA è un codice di 11 cifre che identifica in modo univoco chi svolge un'attività economica in Italia e va indicato su ogni fattura o documento commerciale emesso o ricevuto. Si ottiene presentando all'Agenzia delle Entrate la dichiarazione di inizio attività entro 30 giorni dall'avvio: il modello AA9/12 per le persone fisiche con ditta individuale, il modello AA7/10 per le società, inviati tramite Comunicazione Unica, Fisconline o Entratel, oppure allo sportello o per posta raccomandata. È un codice diverso dal codice fiscale personale, che identifica la persona in ogni rapporto con gli enti pubblici a prescindere da un'attività economica: la partita IVA arriva in un secondo momento, solo quando la persona avvia un'attività. Per i soggetti diversi dalle persone fisiche, come le società, il discorso cambia: il loro codice fiscale ha la stessa struttura a 11 cifre della partita IVA e, nella pratica, coincide con essa.

    Punti Chiave

    • La partita IVA è un codice di 11 cifre che identifica chi svolge un'attività economica in Italia e compare su ogni fattura.
    • Si richiede con la dichiarazione di inizio attività entro 30 giorni dall'avvio, con il modello AA9/12 per le persone fisiche e AA7/10 per le società.
    • La dichiarazione si invia tramite Comunicazione Unica, Fisconline o Entratel, allo sportello dell'Agenzia delle Entrate o per posta raccomandata.
    • Per una persona fisica il codice fiscale e la partita IVA restano due codici distinti: il primo identifica la persona a prescindere da un'attività, la seconda arriva solo con l'attività.
    • Per i soggetti diversi dalle persone fisiche, come le società, il codice fiscale ha la stessa struttura a 11 cifre della partita IVA e coincide con essa.
    • Lo stesso termine di 30 giorni vale anche per comunicare una variazione dei dati o la cessazione dell'attività.

    L'Approfondimento

    Cos’è la partita IVA

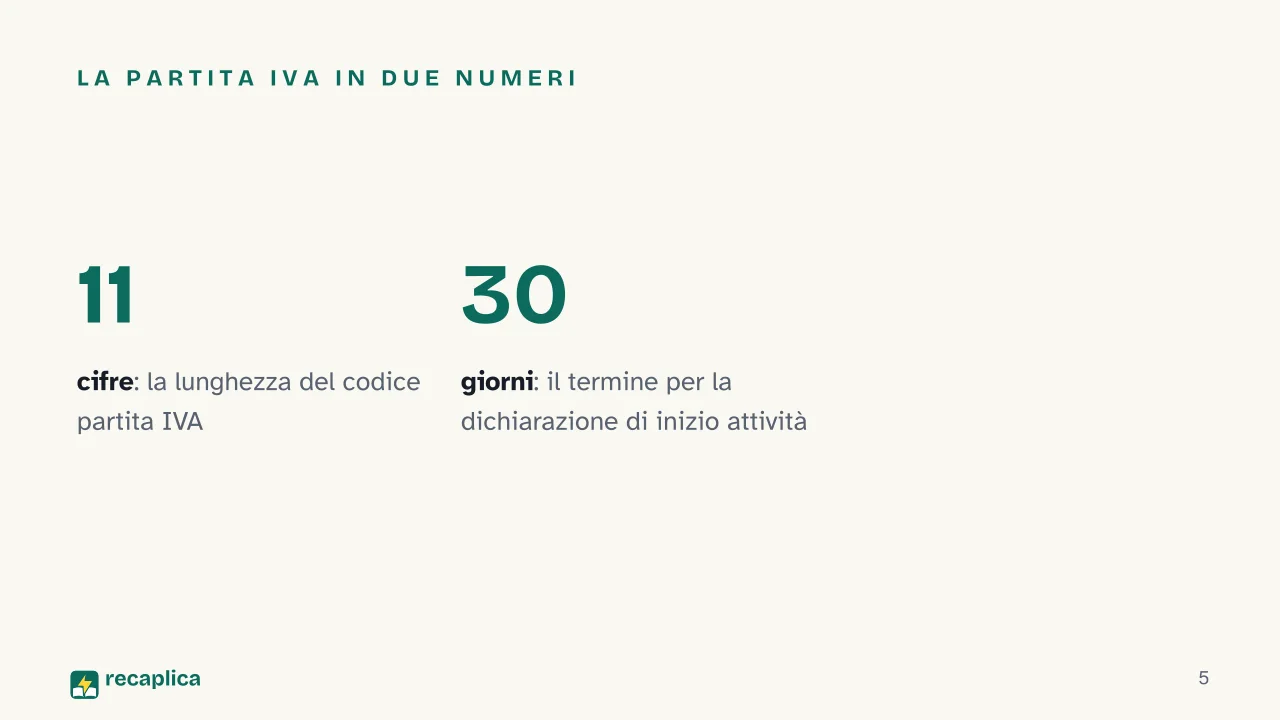
    Secondo l’Agenzia delle Entrate, la partita IVA è un codice di 11 cifre che identifica univocamente chi svolge un’attività economica sul territorio dello Stato. Va indicato su ogni fattura o documento commerciale emesso o ricevuto nello svolgimento dell’attività: è, in pratica, il numero di riconoscimento con cui il fisco segue ogni operazione di un’impresa, di un professionista o di un lavoratore autonomo.

    Chi apre una partita IVA lavora quasi sempre fuori dal rapporto di lavoro dipendente che regola gran parte del mercato del lavoro: offre beni o servizi in proprio, e con la partita IVA si assume anche gli obblighi fiscali che ne derivano, a partire dalla fattura.

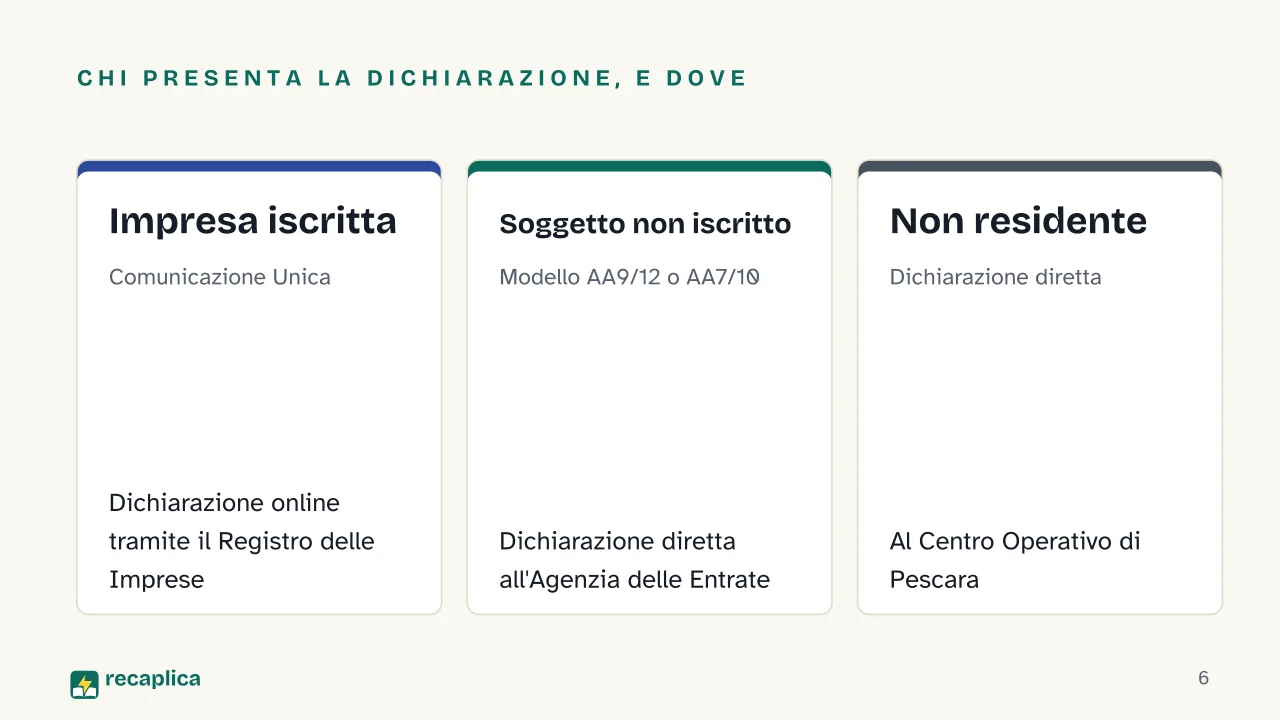
    L’attribuzione del codice segue percorsi diversi a seconda di chi lo richiede. Le imprese già iscritte al registro delle imprese presentano la dichiarazione di inizio attività tramite la Comunicazione Unica, per via telematica. I soggetti non iscritti al registro — professionisti e lavoratori autonomi, tra gli altri — compilano invece il modello AA9/12 o AA7/10. I soggetti non residenti in Italia seguono un terzo percorso, con la dichiarazione di identificazione diretta al Centro Operativo di Pescara.

    Come si ottiene la partita IVA

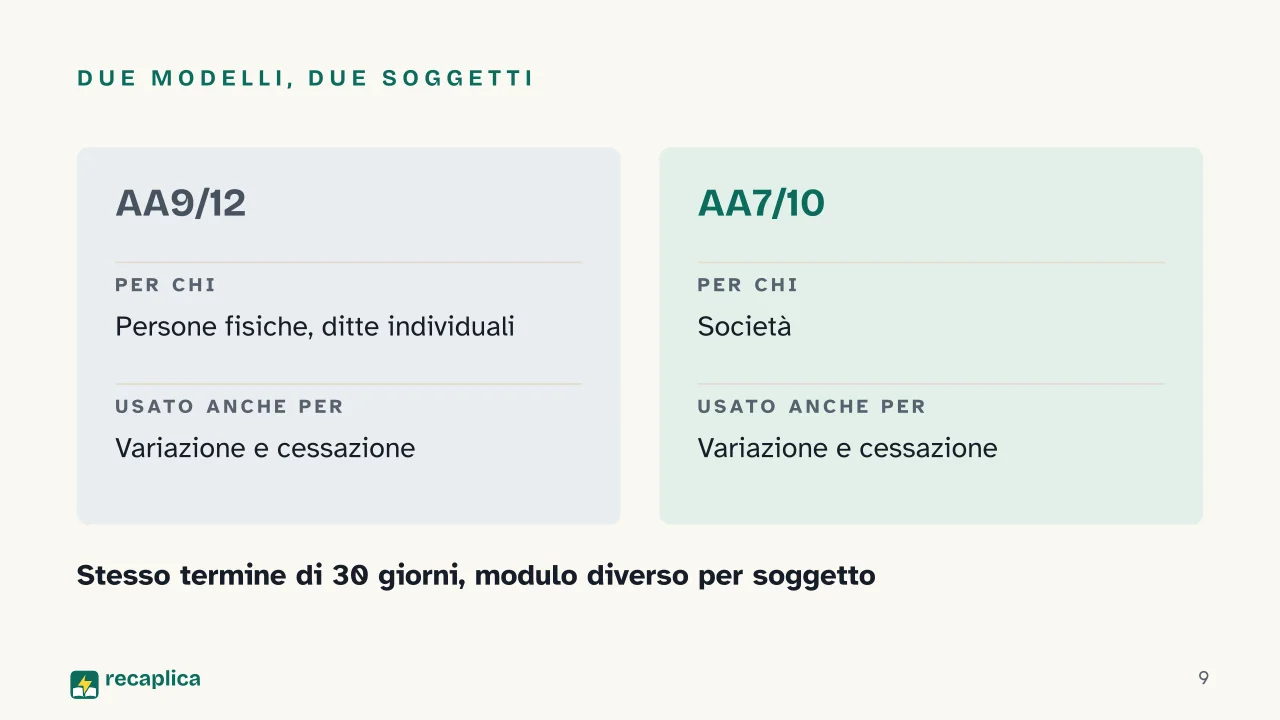
    Per aprire la partita IVA è necessario compilare e inviare all’Agenzia delle Entrate la dichiarazione di inizio attività entro 30 giorni dall’avvio dell’attività. Il modello da usare dipende dal soggetto che lo presenta: le persone fisiche con una ditta individuale usano il modello AA9/12, le società il modello AA7/10.

    La dichiarazione può essere inviata per via telematica tramite la Comunicazione Unica d’impresa, oppure online attraverso i servizi Fisconline o Entratel dell’Agenzia delle Entrate. Chi sceglie questi canali online accede con le stesse credenziali digitali che, negli altri servizi della pubblica amministrazione, passano dallo SPID, il sistema pubblico di identità digitale. In alternativa, la dichiarazione si può presentare direttamente agli uffici dell’Agenzia delle Entrate o spedirla per posta raccomandata.

    Esempio pratico: una persona che inizia a lavorare come consulente in proprio compila il modello AA9/12 e lo invia tramite Fisconline entro 30 giorni dal primo giorno di attività; da quel momento riceve un numero di 11 cifre da riportare su ogni fattura emessa ai clienti.

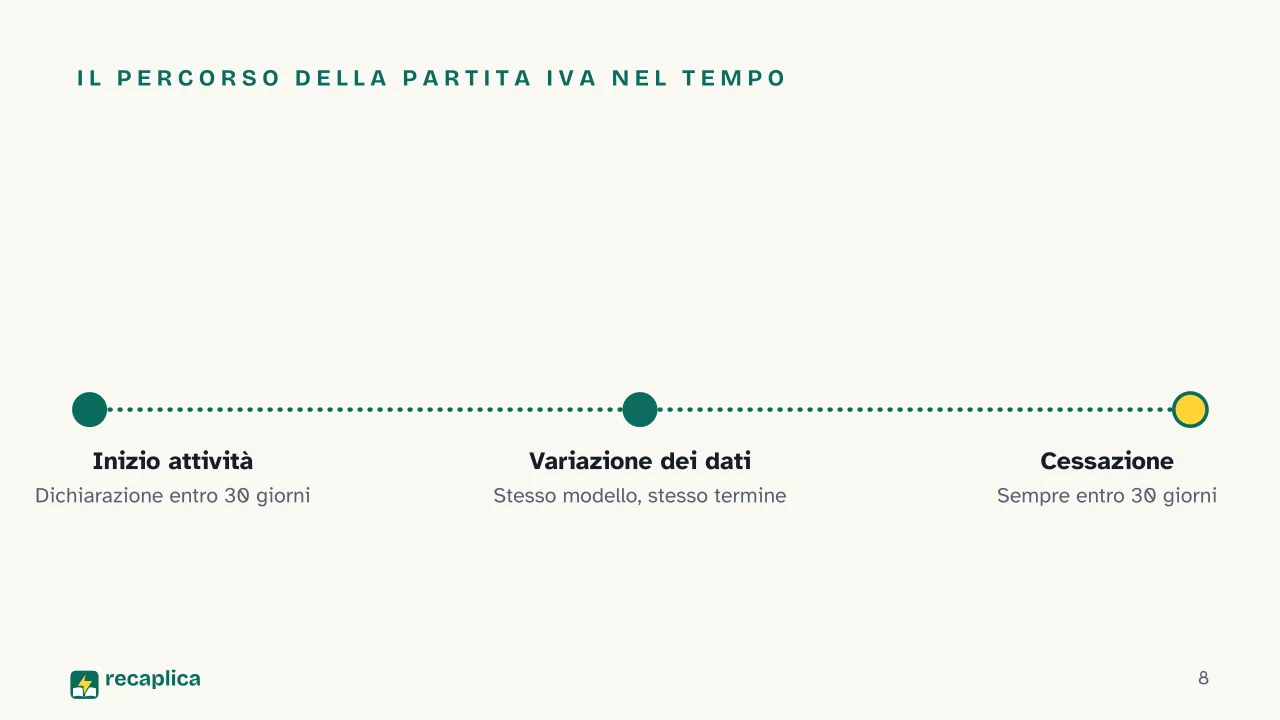
    Lo stesso termine di 30 giorni non riguarda solo l’apertura: vale anche se, nel corso dell’attività, cambia uno degli elementi indicati nella dichiarazione iniziale. In quel caso si compila e si presenta di nuovo lo stesso modello, con i dati aggiornati, sempre entro 30 giorni dalla variazione. E vale ancora quando l’attività si chiude: la cessazione va comunicata con lo stesso modello e nello stesso termine.

    La differenza tra partita IVA e codice fiscale

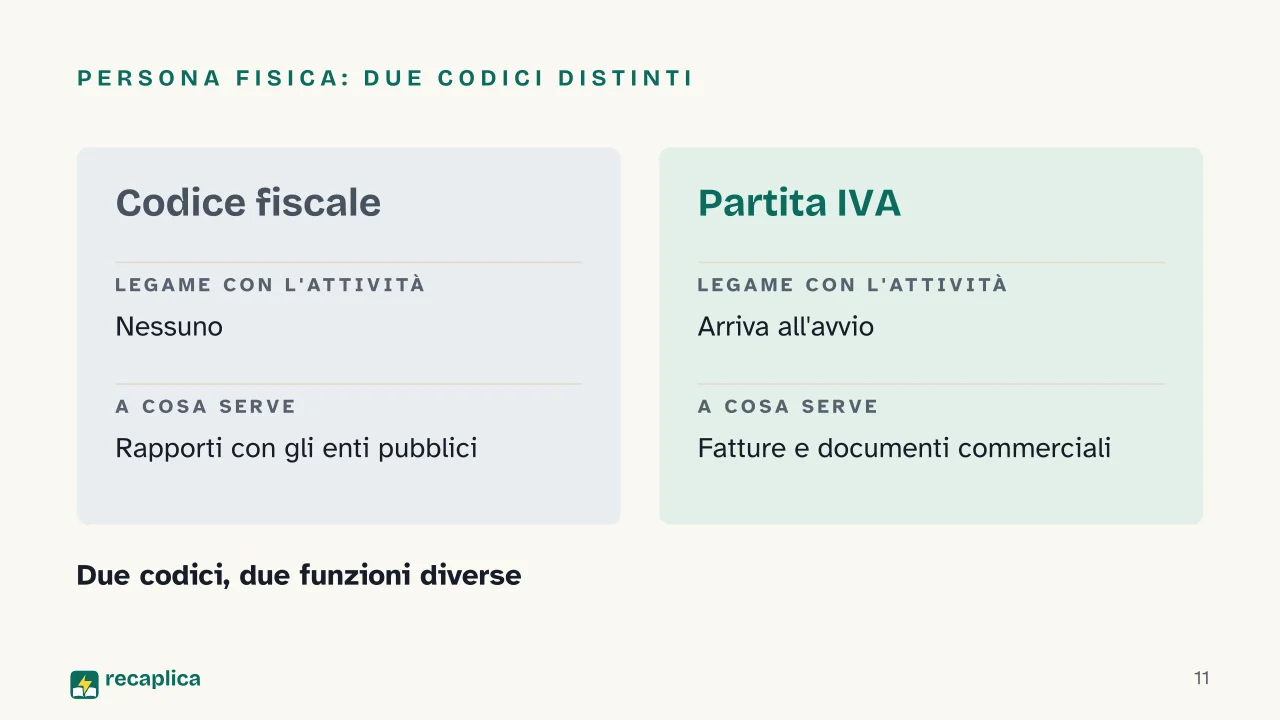
    La confusione tra i due codici è comune, ma la loro funzione è diversa fin dall’origine. Il codice fiscale è lo strumento con cui una persona viene identificata in ogni rapporto con gli enti e le amministrazioni pubbliche, e per una persona fisica viene assegnato indipendentemente dallo svolgimento di un’attività economica. La partita IVA, invece, arriva solo quando quella persona decide di avviare un’attività: non prende il posto del codice fiscale, si affianca ad esso.

    Codice fiscale (persona fisica)Partita IVA
    Quando arrivaAssegnato indipendentemente dal lavoroAll’avvio di un’attività economica
    A cosa serveRapporti con enti e amministrazioni pubblicheFatture e documenti commerciali
    Cambia mai?Resta lo stessoSi apre, si aggiorna, si può chiudere

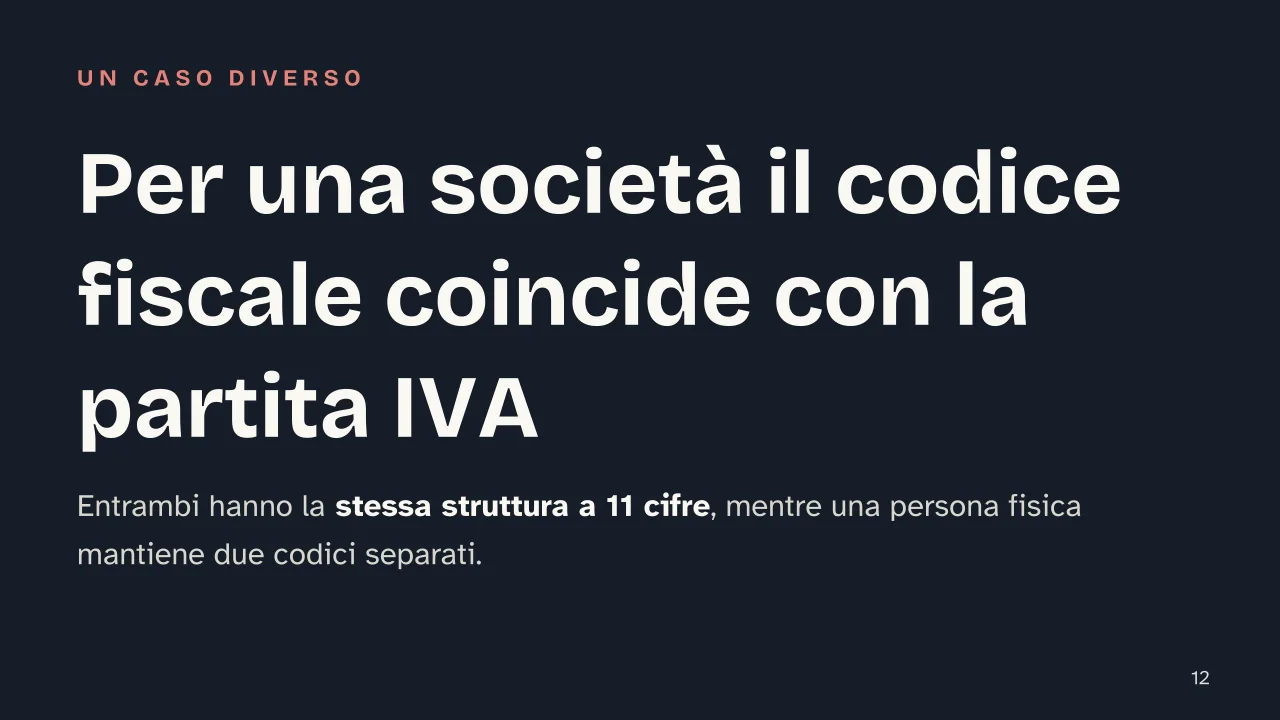
    Il discorso cambia per i soggetti diversi dalle persone fisiche, come le società: per loro il codice fiscale è formato da 11 caratteri numerici, con una struttura definita — i primi sette individuano il contribuente con un numero progressivo, i tre successivi identificano l’ufficio che lo ha attribuito, l’ultimo è un carattere di controllo. È la stessa lunghezza e la stessa logica della partita IVA, e nella pratica i due codici coincidono: una società non ha, da un lato, un codice fiscale e, dall’altro, una partita IVA diversa, ma un unico numero che assolve entrambe le funzioni.

    Esistono anche soggetti diversi dalle persone fisiche che non sono tenuti alla dichiarazione di inizio attività IVA — enti, associazioni, fondazioni, condomini, parrocchie tra questi — perché non svolgono un’attività rilevante ai fini IVA. Anche loro, però, restano obbligati a indicare un codice fiscale nei rapporti in cui serve, e per ottenerlo si rivolgono a un qualsiasi ufficio dell’Agenzia delle Entrate.

    Quando cambia o si chiude

    La partita IVA non è un numero assegnato una volta per tutte e poi immutabile nella sua amministrazione. Se cambia uno degli elementi dichiarati all’apertura — per esempio l’indirizzo dell’attività o il tipo di attività svolta — la variazione va comunicata all’Agenzia delle Entrate entro 30 giorni, con lo stesso modello usato in fase di apertura.

    Lo stesso vale per la cessazione: quando l’attività finisce, la chiusura della partita IVA segue la stessa procedura e lo stesso termine di 30 giorni.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
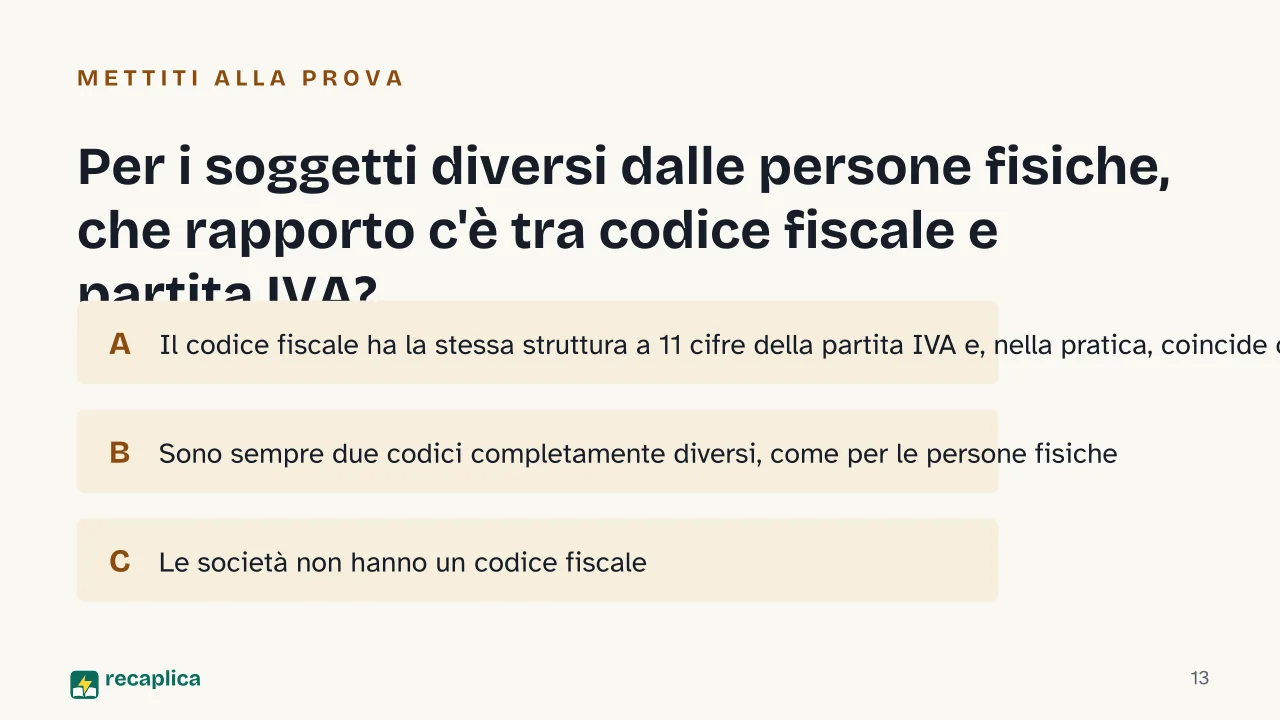
    Slide 1 della presentazione su Partita IVA: Partita IVASlide 2 della presentazione su Partita IVA: La partita IVA sostituisce il codice fiscale?Slide 3 della presentazione su Partita IVA: Il percorsoSlide 4 della presentazione su Partita IVA: Capitolo 01: Cos'è la partita IVASlide 5 della presentazione su Partita IVA: La partita IVA in due numeriSlide 6 della presentazione su Partita IVA: Chi presenta la dichiarazione, e dove: Impresa iscritta, Soggetto non iscritto, Non residenteSlide 7 della presentazione su Partita IVA: Capitolo 02: Come si ottieneSlide 8 della presentazione su Partita IVA: Il percorso della partita IVA nel tempoSlide 9 della presentazione su Partita IVA: Due modelli, due soggettiSlide 10 della presentazione su Partita IVA: Capitolo 03: La differenza dal codice fiscaleSlide 11 della presentazione su Partita IVA: Persona fisica: due codici distintiSlide 12 della presentazione su Partita IVA: Per una società il codice fiscale coincide con la partita IVASlide 13 della presentazione su Partita IVA: Per i soggetti diversi dalle persone fisiche, che rapporto c'è tra codice fiscale e partita IVA?Slide 14 della presentazione su Partita IVA: Il Recap completo
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito La partita IVA sostituisce il codice fiscale personale.

      ✓ Realtà Per una persona fisica i due codici restano distinti: il codice fiscale identifica la persona in ogni rapporto con gli enti pubblici a prescindere da un'attività economica, mentre la partita IVA arriva in un secondo momento, quando si avvia un'attività economica.

    • ✗ Mito Partita IVA e codice fiscale delle aziende sono sempre due codici diversi.

      ✓ Realtà Per i soggetti diversi dalle persone fisiche, come le società, l'Agenzia delle Entrate descrive un codice fiscale formato da 11 caratteri numerici con la stessa struttura della partita IVA: nella pratica i due codici coincidono.

    • ✗ Mito Si può aprire la partita IVA quando si vuole, senza scadenze.

      ✓ Realtà La dichiarazione di inizio attività va presentata entro 30 giorni dall'avvio dell'attività, secondo l'Agenzia delle Entrate; lo stesso termine vale anche per comunicare una variazione dei dati o la cessazione.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
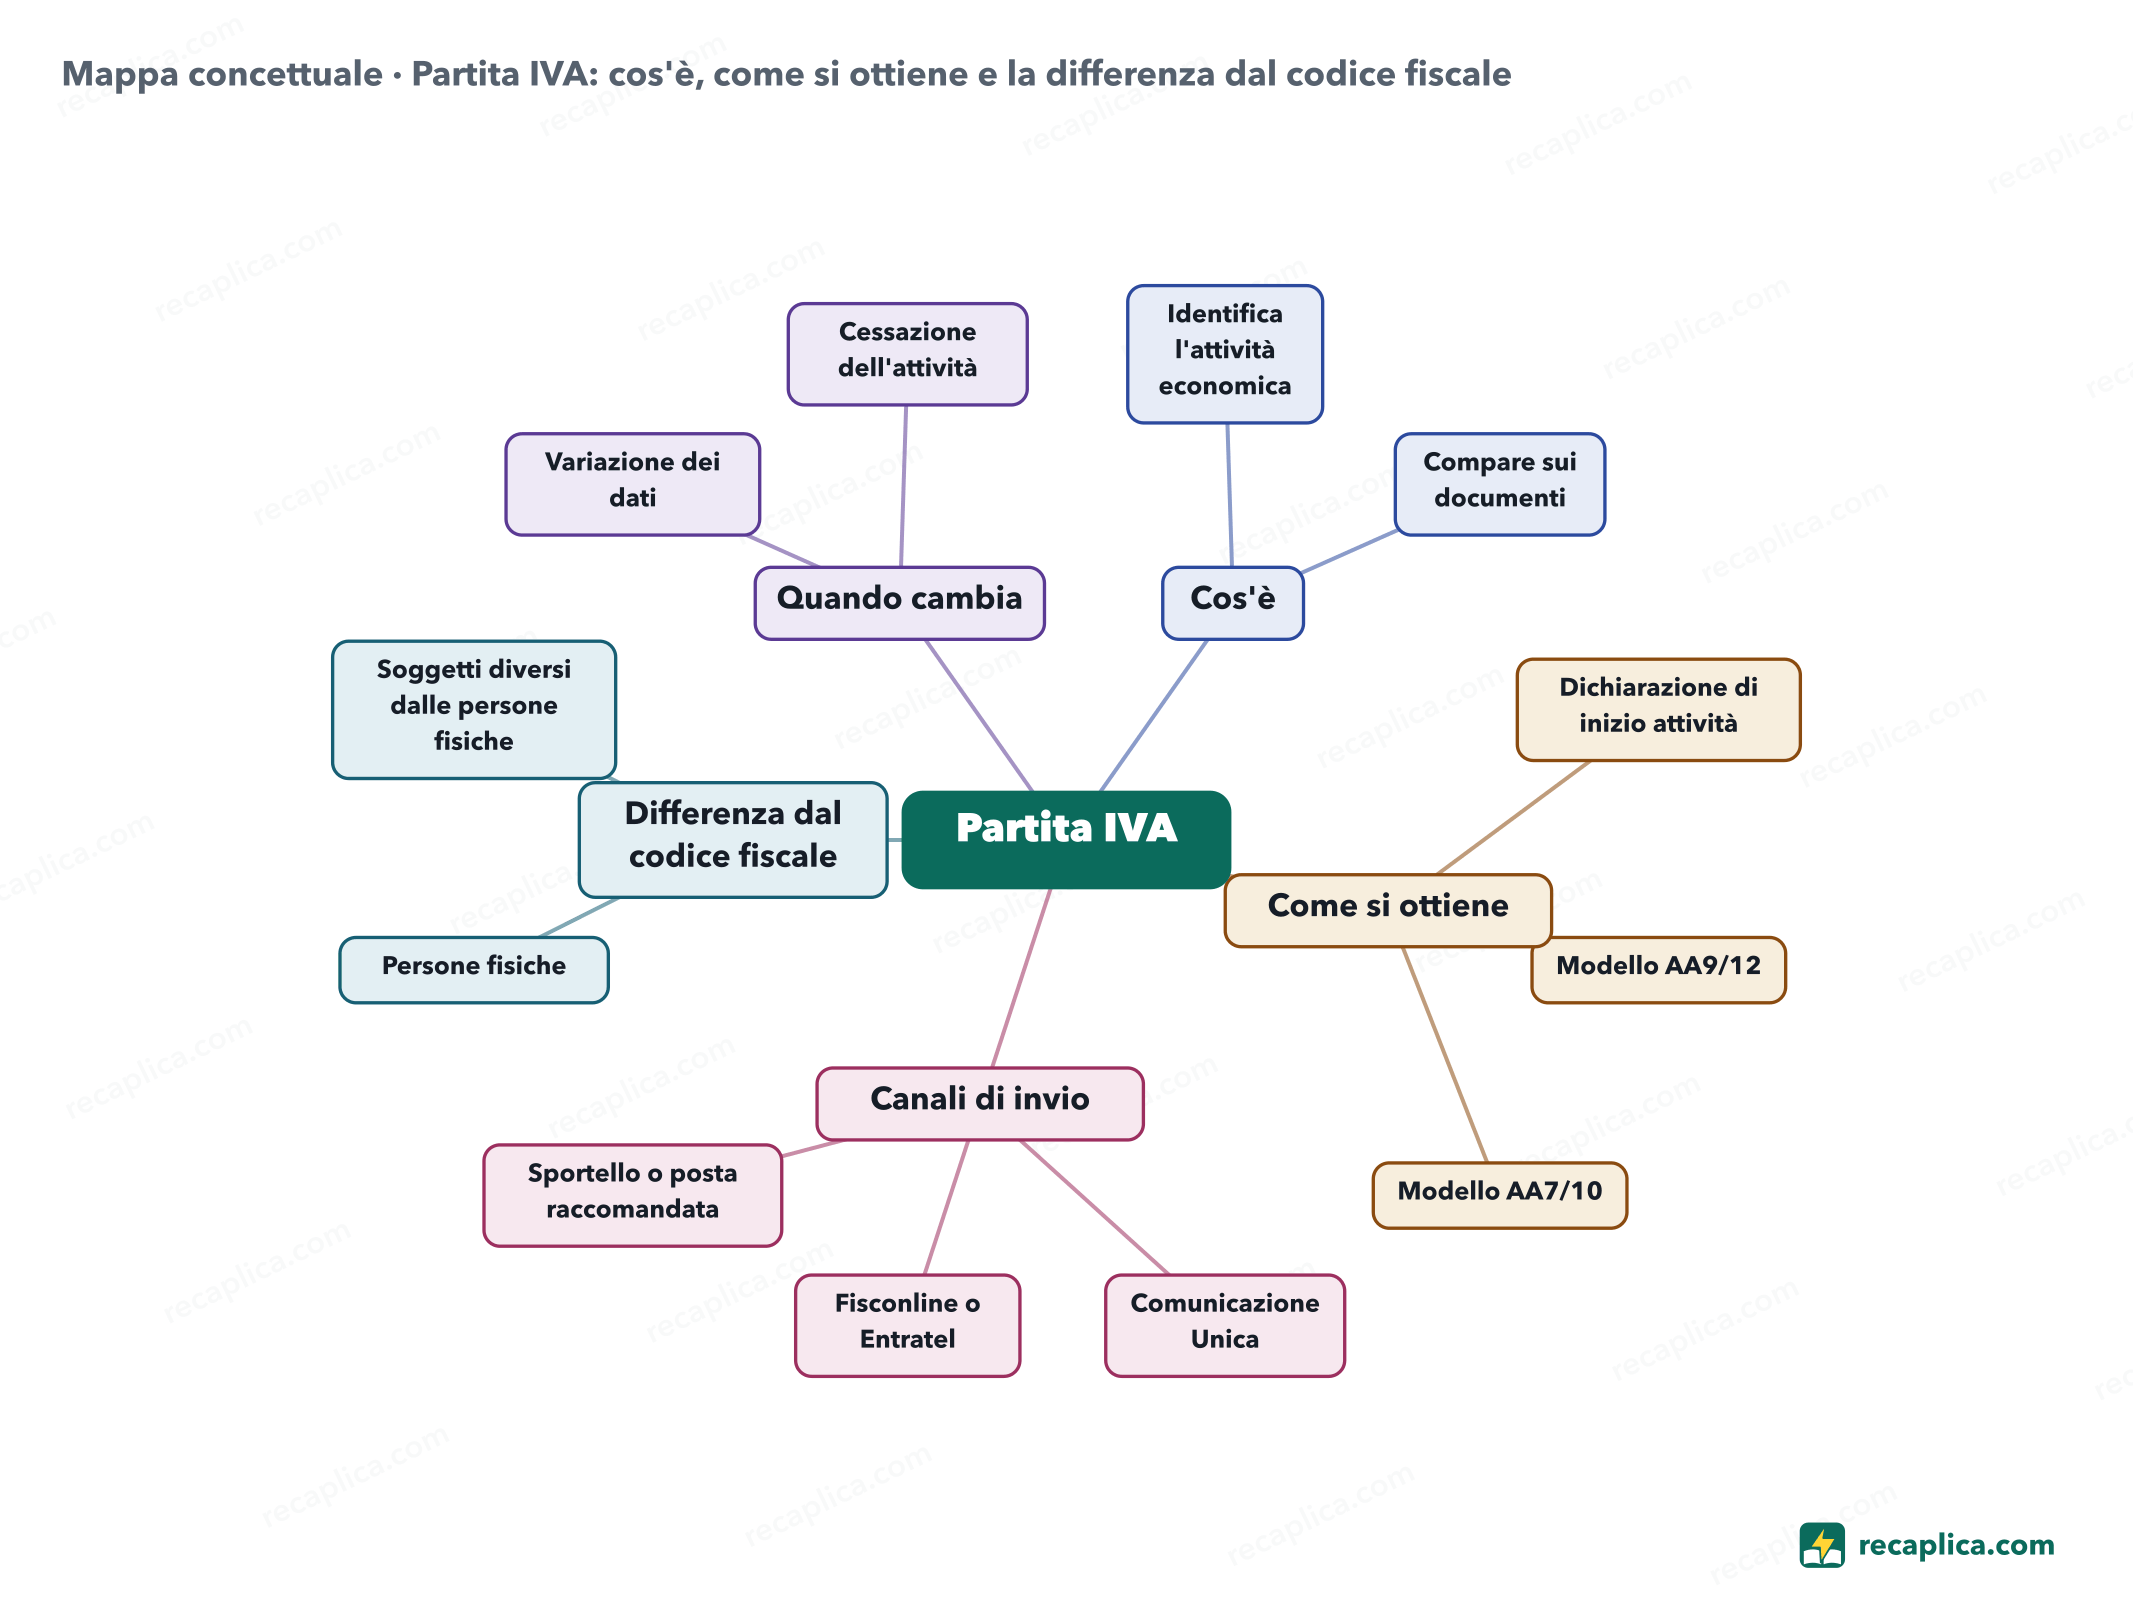
    Mappa concettuale: Partita IVA: cos'è, come si ottiene e la differenza dal codice fiscale
    • Partita IVA
      • Cos'è Un codice a 11 cifre
        • Identifica l'attività economica Univocamente, sul territorio dello Stato
        • Compare sui documenti Ogni fattura emessa o ricevuta
      • Come si ottiene
        • Dichiarazione di inizio attività Entro 30 giorni dall'avvio
        • Modello AA9/12 Persone fisiche, ditte individuali
        • Modello AA7/10 Società
      • Canali di invio
        • Comunicazione Unica Online, per le imprese iscritte al registro
        • Fisconline o Entratel Servizi online dell'Agenzia delle Entrate
        • Sportello o posta raccomandata In alternativa ai canali telematici
      • Differenza dal codice fiscale
        • Persone fisiche Due codici distinti, il fiscale non dipende dall'attività
        • Soggetti diversi dalle persone fisiche Stessa struttura a 11 cifre, coincidono
      • Quando cambia
        • Variazione dei dati Stesso modello, entro 30 giorni
        • Cessazione dell'attività Stesso termine di 30 giorni

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Da quante cifre è formato il codice della partita IVA?

    Secondo l'Agenzia delle Entrate, la partita IVA è un codice di 11 cifre che identifica univocamente chi svolge un'attività economica in Italia.

    2 Entro quanto tempo dall'avvio dell'attività va presentata la dichiarazione di inizio attività?

    L'Agenzia delle Entrate richiede la dichiarazione di inizio attività entro 30 giorni dall'avvio; lo stesso termine vale anche per variazioni e cessazione.

    3 Quale modello usa una persona fisica con ditta individuale per aprire la partita IVA?

    Il modello AA9/12 è quello previsto per le persone fisiche con ditta individuale; il modello AA7/10 è invece per le società.

    4 Vero o falso: per una persona fisica, aprire la partita IVA cancella il codice fiscale già assegnato.

    Falso: per le persone fisiche il codice fiscale resta un codice distinto dalla partita IVA, che si aggiunge soltanto quando inizia l'attività economica.

    5 Per i soggetti diversi dalle persone fisiche, come le società, che rapporto c'è tra codice fiscale e partita IVA?

    Secondo l'Agenzia delle Entrate, il codice fiscale dei soggetti diversi dalle persone fisiche è formato da 11 caratteri numerici con la stessa struttura della partita IVA, e nella pratica i due codici coincidono.

    Risposte: 1-A · 2-A · 3-A · 4-B · 5-A

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    La partita IVA è un codice di 11 cifre che identifica in modo univoco chi svolge un'attività economica in Italia e va indicato su ogni fattura o documento commerciale emesso o ricevuto. Si ottiene presentando all'Agenzia delle Entrate la dichiarazione di inizio attività entro 30 giorni dall'avvio: il modello AA9/12 per le persone fisiche con ditta individuale, il modello AA7/10 per le società, inviati tramite Comunicazione Unica, Fisconline o Entratel, oppure allo sportello o per posta raccomandata. È un codice diverso dal codice fiscale personale, che identifica la persona in ogni rapporto con gli enti pubblici a prescindere da un'attività economica: la partita IVA arriva in un secondo momento, solo quando la persona avvia un'attività. Per i soggetti diversi dalle persone fisiche, come le società, il discorso cambia: il loro codice fiscale ha la stessa struttura a 11 cifre della partita IVA e, nella pratica, coincide con essa.

    Domande e risposte

    Cos'è la partita IVA?

    È un codice di 11 cifre che, secondo l'Agenzia delle Entrate, identifica in modo univoco chi svolge un'attività economica in Italia; va indicato su ogni fattura o documento commerciale emesso o ricevuto.

    Come si apre la partita IVA?

    Si presenta all'Agenzia delle Entrate la dichiarazione di inizio attività entro 30 giorni dall'avvio: modello AA9/12 per le persone fisiche con ditta individuale, AA7/10 per le società, inviati tramite Comunicazione Unica, Fisconline o Entratel, allo sportello o per posta raccomandata.

    Che differenza c'è tra partita IVA e codice fiscale?

    Per una persona fisica sono due codici distinti: il codice fiscale identifica la persona in ogni rapporto con gli enti pubblici a prescindere da un'attività economica, la partita IVA si aggiunge solo quando si avvia un'attività economica. Per una società, invece, il codice fiscale ha la stessa struttura a 11 cifre della partita IVA e nella pratica coincide con essa.

    Cosa succede se cambiano i dati della partita IVA o l'attività cessa?

    Va presentata una nuova dichiarazione con lo stesso modello usato in apertura, entro 30 giorni dalla variazione o dalla cessazione, secondo l'Agenzia delle Entrate.

    Fonti consultate

    • Agenzia delle Entrate — Iva, regole generali, aliquote, esenzioni, pagamento
    • Agenzia delle Entrate — L'Agenzia, Partita Iva, Carta dei servizi
    • Agenzia delle Entrate — Codice fiscale, tessera sanitaria, partita Iva
    • Agenzia delle Entrate — Codice fiscale Modello AA5/6, che cos'è

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Mercantilismo: cos'è, come funzionava e perché ha contato Il mercantilismo è la dottrina economica che dominò l'Europa occidentale tra il Cinquecento e il Settecento: uno Stato si arricchiva vendendo all'estero più di quanto comprava, per accumulare oro e argento. Secondo Britannica Money, era «una pratica economica con cui i governi usavano l'economia per aumentare il potere dello Stato a spese degli altri paesi». Le colonie avevano un compito preciso: fornire materie prime alla madrepatria e comprare da essa i prodotti finiti, mentre in patria dazi e monopoli proteggevano l'industria nazionale. Il nome stesso arrivò dopo, dato dal suo critico più famoso: fu Adam Smith, nella Ricchezza delle nazioni del 1776, a renderlo corrente. Leggi il Recap →
    • Economia Mercato del lavoro: come funzionano domanda, offerta e disoccupazione Il mercato del lavoro è l'insieme dei meccanismi con cui le imprese, che domandano lavoro per produrre beni e servizi, incontrano i lavoratori, che lo offrono. Nel modello teorico l'incontro fissa salari e livelli di occupazione come in ogni altro mercato, ma nella pratica informazioni imperfette, potere contrattuale e regole istituzionali lo allontanano dalla concorrenza pura. Da questi scarti nasce la disoccupazione, che gli economisti distinguono in frizionale, strutturale, ciclica e tecnologica a seconda della causa. Le statistiche ufficiali, come quelle ISTAT, la misurano sulle forze di lavoro — occupati più persone in cerca di occupazione — non sulla popolazione intera. A luglio 2026 il tasso di disoccupazione italiano era al 5,8%, contro il 6,4% dell'area euro. Leggi il Recap →
    • Economia Economia neoclassica: la scuola di pensiero nata dalla rivoluzione marginalista L'economia neoclassica è la scuola di pensiero economico nata dalla rivoluzione marginalista, il cambiamento che tra il 1871 e il 1874 sposta l'origine del valore dai costi di produzione all'utilità soggettiva. Secondo il sito accademico The History of Economic Thought, William Stanley Jevons e Carl Menger pubblicano le loro opere nel 1871, seguiti nel 1874 da Léon Walras, che colloca l'utilità marginale dentro un sistema di equilibrio economico generale. Lo stesso sito considera Walras il padre di quella teoria. Nel 1890 Alfred Marshall propone una sintesi fra costo e utilità, attraverso domanda e offerta, che la fonte definisce «da manuale» e che ha reso la teoria neoclassica accessibile a un pubblico più ampio. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy