Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Contributi INPS regime forfettario, come funzionano e quanto si versa
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Contributi INPS regime forfettario, come funzionano e quanto si versa

    Di Redazione Recaplica · Aggiornato il 29 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Chi ha una Partita IVA in regime forfettario versa i contributi INPS alla Gestione Separata, se è un libero professionista senza altra cassa, oppure alla Gestione Artigiani e Commercianti, se svolge un'attività di quel tipo. Le due gestioni hanno aliquote diverse ma la stessa base di calcolo, il reddito imponibile forfettario. Artigiani e commercianti possono chiedere una riduzione contributiva del 35%, opzionale e su domanda, che abbassa anche l'importo accreditato ai fini della pensione.

    Punti Chiave

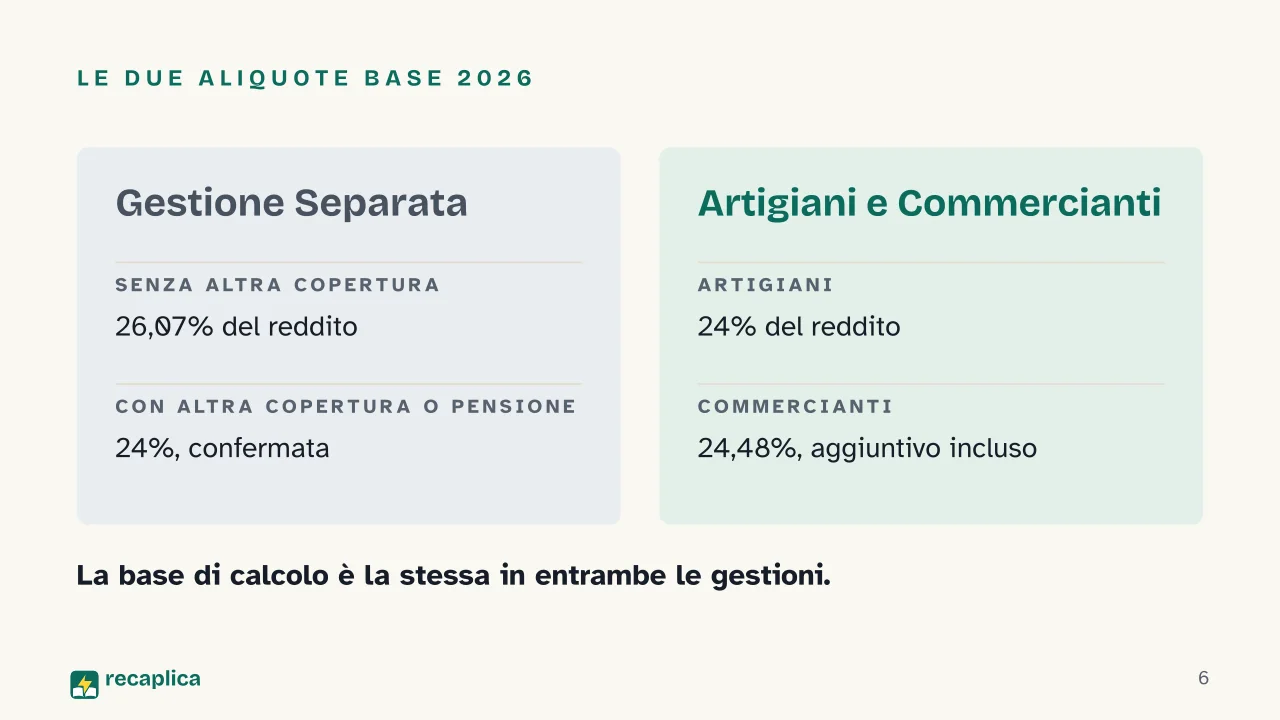
    • Il libero professionista senza altra copertura previdenziale né pensione versa alla Gestione Separata, con l'aliquota 2026 al 26,07% del reddito imponibile forfettario.
    • Chi ha già un'altra forma di previdenza obbligatoria o è pensionato versa alla Gestione Separata con l'aliquota confermata al 24% per il 2026.
    • Artigiani e commercianti versano invece alle rispettive gestioni autonome, con aliquota 2026 al 24% per gli artigiani e al 24,48% per i commercianti.
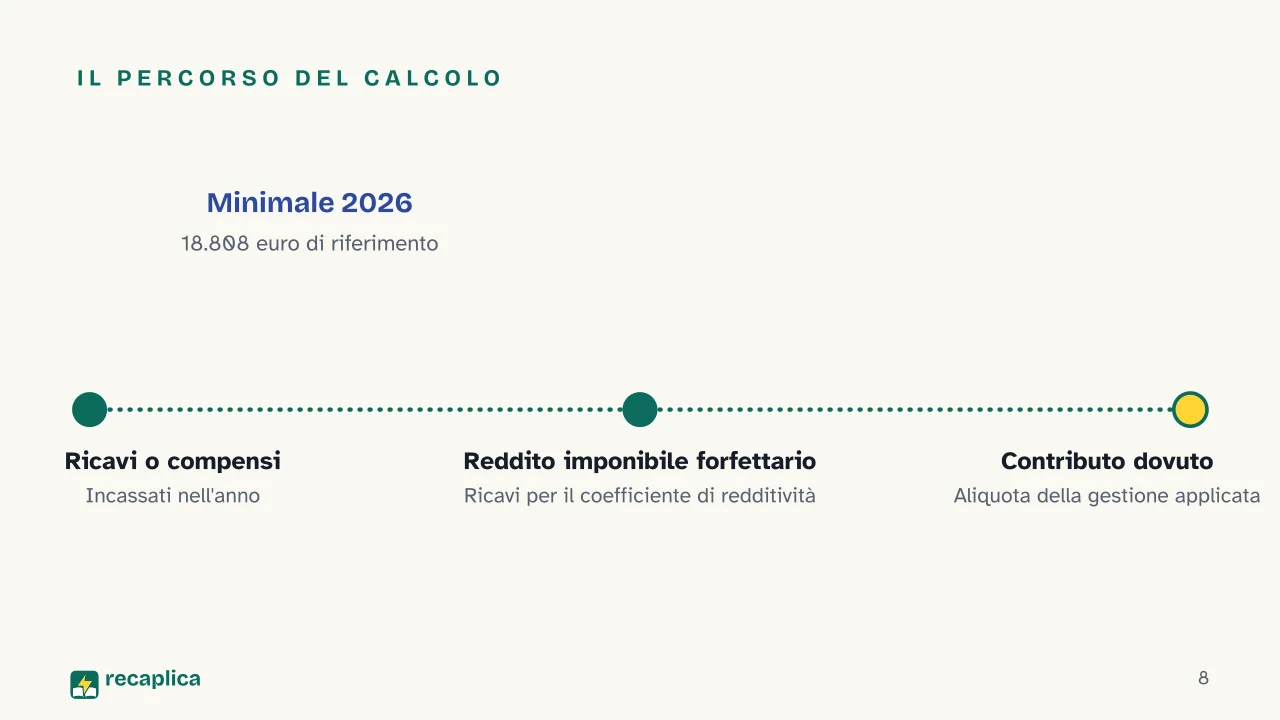
    • In entrambe le gestioni la base di calcolo è lo stesso reddito imponibile forfettario, ottenuto applicando il coefficiente di redditività ai ricavi o compensi.
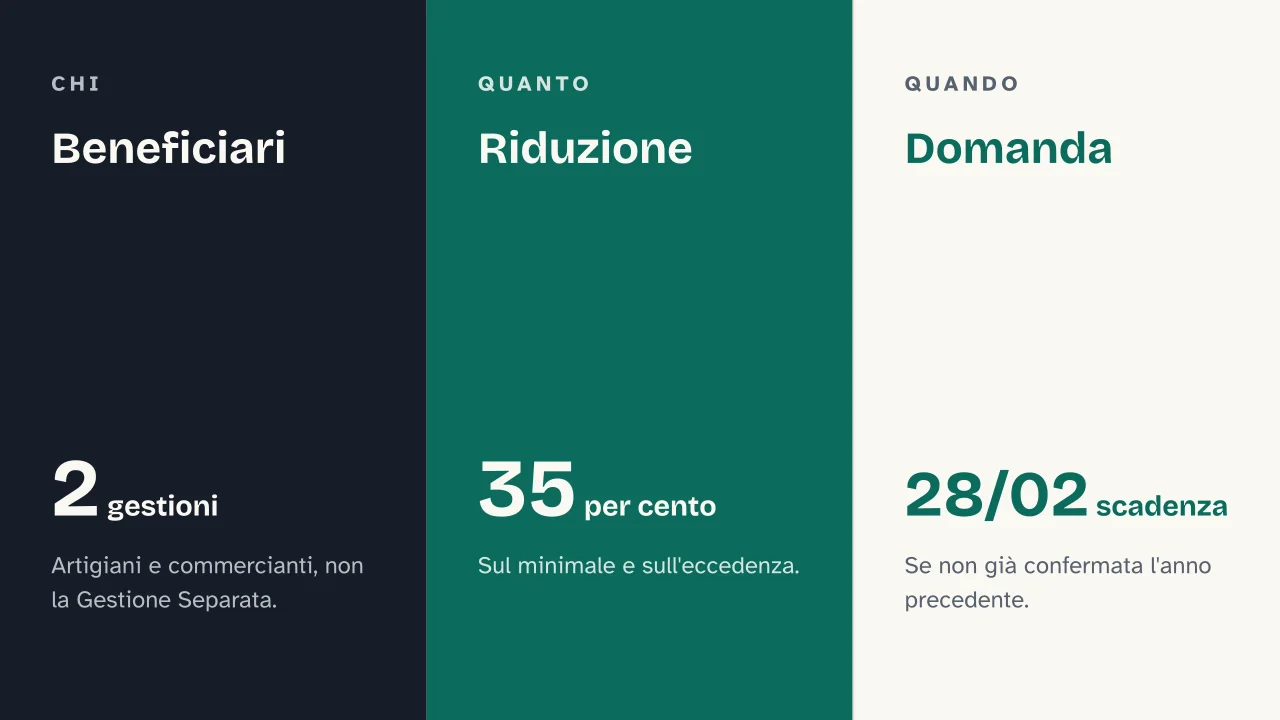
    • Artigiani e commercianti in regime forfettario possono chiedere una riduzione contributiva del 35%, che va richiesta entro il 28 febbraio e non riguarda la Gestione Separata.
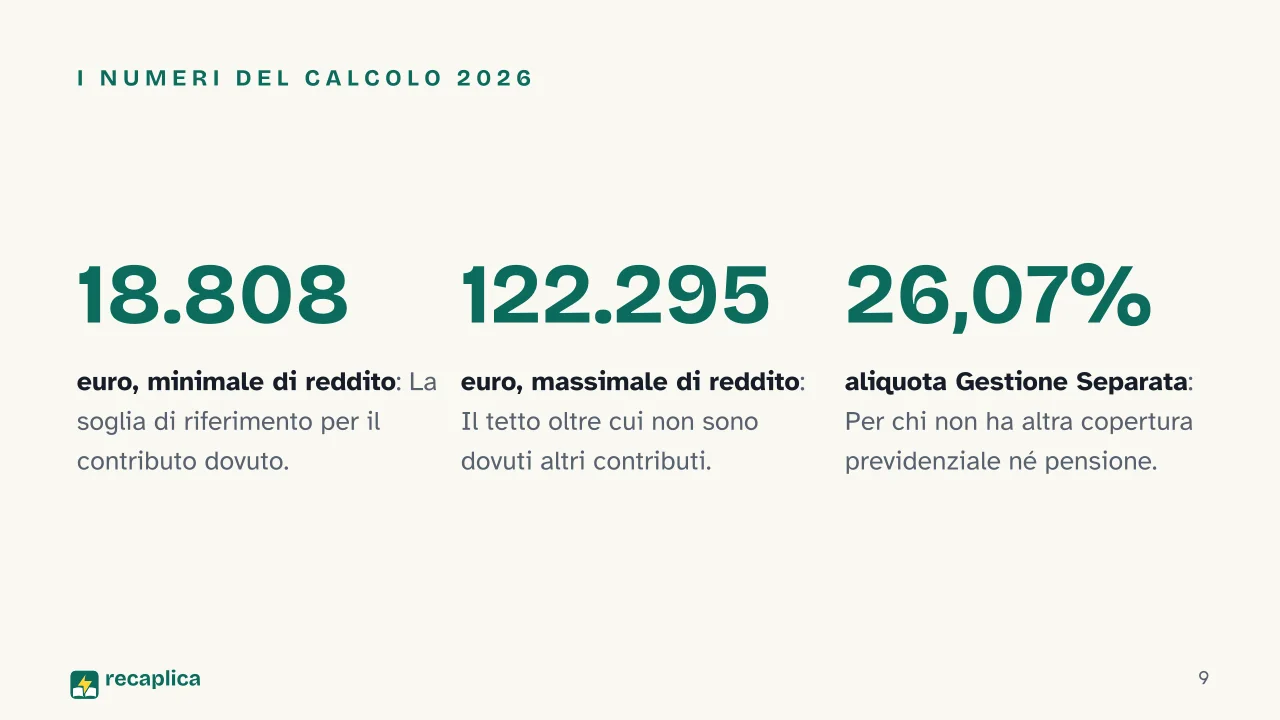
    • Il massimale di reddito 2026 oltre cui non sono dovuti altri contributi è di 122.295 euro per chi non ha anzianità contributiva pregressa nella gestione.

    I numeri chiave

    • 26,07% Aliquota 2026 della Gestione Separata per i lavoratori autonomi con Partita IVA senza altra copertura previdenziale né pensione. Fonte: INPS, circolare n. 8/2026
    • 24% / 24,48% Aliquota 2026 delle gestioni Artigiani (24%) e Commercianti (24,48%, aliquota aggiuntiva per la cessazione attività compresa). Fonte: INPS, circolare n. 14/2026
    • 35% Riduzione contributiva 2026 per artigiani e commercianti in regime forfettario, su domanda entro il 28 febbraio. Fonte: INPS, circolare n. 35/2016, confermata dalla circolare n. 14/2026

    L'Approfondimento

    Quale gestione INPS si applica nel regime forfettario

    Chi apre una Partita IVA in regime forfettario resta comunque tenuto ai contributi previdenziali: cambia solo a quale gestione dell’INPS li versa, e la scelta non dipende dal regime fiscale ma dal tipo di attività svolta. Un libero professionista che non ha una cassa previdenziale di categoria (come avvocati o commercialisti, che restano fuori dall’INPS) si iscrive alla Gestione Separata. Un artigiano o un commerciante si iscrive invece alle Gestioni Artigiani e Commercianti, due gestioni autonome distinte con regole proprie.

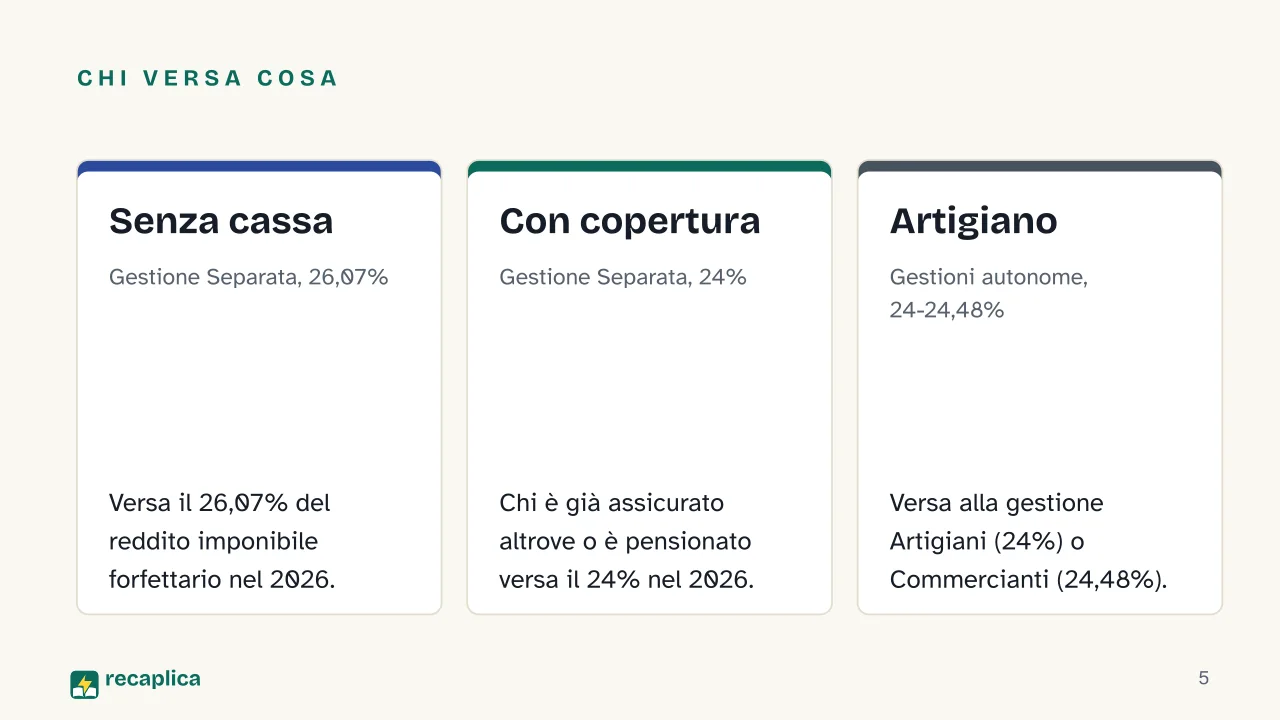
    Dentro la Gestione Separata la posizione cambia ancora a seconda della situazione personale. L’INPS, nella circolare n. 8 del 3 febbraio 2026, stabilisce che «per l’anno 2026 le aliquote previste per i lavoratori autonomi, titolari di posizione fiscale ai fini dell’imposta sul valore aggiunto, iscritti alla Gestione separata e non assicurati ad altre forme di previdenza né pensionati» risultano complessivamente al 26,07%, somma di un’aliquota IVS al 25%, di un’aliquota aggiuntiva dello 0,72% e di un’aliquota dello 0,35% per l’ISCRO, l’indennità straordinaria di continuità reddituale e operativa. Chi invece ha già un’altra copertura previdenziale obbligatoria, o è già pensionato, versa con un’aliquota più bassa: la stessa circolare la conferma al 24% per il 2026.

    Per gli artigiani e i commercianti il riferimento è invece la circolare INPS n. 14 del 9 febbraio 2026, che fissa «le aliquote contributive di finanziamento delle gestioni pensionistiche […] al 24% per tutti i titolari e collaboratori», con l’aggiunta, solo per i commercianti, di uno 0,48% destinato a finanziare l’indennizzo in caso di cessazione dell’attività senza aver raggiunto i requisiti per la pensione di vecchiaia: il risultato, per il 2026, è un’aliquota del 24% per gli artigiani e del 24,48% per i commercianti.

    Chi èGestione INPSAliquota 2026
    Libero professionista senza altra copertura né pensioneGestione Separata26,07%
    Libero professionista con altra copertura o già pensionatoGestione Separata24%
    ArtigianoGestione Artigiani24%
    CommercianteGestione Commercianti24,48%

    Il meccanismo generale del regime forfettario resta lo stesso per tutti: quello che varia, in fatto di INPS, è solo la gestione previdenziale di destinazione.

    Come si calcola il contributo sul reddito imponibile forfettario

    In entrambe le gestioni la base su cui si applica l’aliquota è lo stesso reddito imponibile forfettario usato ai fini fiscali. Secondo l’Agenzia delle Entrate, il reddito si ottiene applicando «il coefficiente di redditività diversificato a seconda del codice ATECO» ai ricavi o compensi percepiti nell’anno, e i contributi previdenziali obbligatori «si deducono dal reddito determinato forfetariamente». La circolare INPS n. 8/2026 conferma che, per la Gestione Separata, «il contributo è applicato sul reddito di lavoro autonomo […] con gli stessi criteri stabiliti ai fini dell’imposta sul reddito delle persone fisiche».

    Entrambe le gestioni prevedono poi una soglia di riferimento. Per il 2026 l’INPS fissa un minimale di reddito di 18.808 euro: chi ha un reddito imponibile forfettario pari o inferiore a questa cifra versa comunque un contributo calcolato su quella soglia (per la Gestione Separata con l’aliquota al 24%, il contributo minimo risulta di 4.513,92 euro l’anno). Per artigiani e commercianti lo stesso minimale produce un contributo minimo di 4.521,36 euro per gli artigiani e di 4.611,64 euro per i commercianti, maternità inclusa. Chi supera il minimale versa il contributo sull’intero reddito, fino a un massimale: per il 2026 è di 122.295 euro per chi non ha anzianità contributiva pregressa nella gestione, il caso tipico di chi apre oggi una nuova Partita IVA.

    Esempio pratico: un libero professionista senza altra copertura previdenziale, con un reddito imponibile forfettario di 20.000 euro nel 2026, applica l’aliquota del 26,07% direttamente su quella cifra: 20.000 × 26,07% fa circa 5.214 euro di contributi dovuti alla Gestione Separata. È un calcolo aritmetico su un dato ipotetico, non una cifra pubblicata dall’INPS: serve solo a mostrare come funziona la moltiplicazione.

    L’aliquota INPS non va confusa con l’imposta sostitutiva del 15% (o 5% nei primi anni di attività, a certe condizioni) che si paga sul reddito imponibile forfettario ai fini fiscali: è un calcolo diverso, con una sua guida a parte nel Recap sui costi della Partita IVA forfettaria.

    La riduzione contributiva del 35% per artigiani e commercianti

    Per artigiani e commercianti che restano in regime forfettario esiste una riduzione contributiva specifica, introdotta dalla circolare INPS n. 35 del 19 febbraio 2016 e confermata ogni anno, compreso il 2026, dalla circolare n. 14/2026. La circolare del 2016 la descrive così: «ai fini della determinazione della contribuzione dovuta alle gestioni artigiani e commercianti […] la base imponibile è costituita dal reddito forfetario individuato ai fini fiscali. La novità rispetto al regime precedente consiste nel fatto che la contribuzione dovuta, sia quella sul reddito entro il minimale, sia quella sul reddito eventualmente eccedente, viene ridotta del 35%.»

    La riduzione riguarda solo le gestioni Artigiani e Commercianti: non esiste un’agevolazione contributiva equivalente per i liberi professionisti iscritti alla Gestione Separata. Non è nemmeno automatica: la circolare n. 14/2026 chiarisce che si applica «ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2025 che […] non abbiano prodotto espressa rinuncia allo stesso», mentre chi ha aperto una nuova attività nel 2025 e vuole beneficiarne per il 2026 «devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2026». È dovuto comunque, in ogni caso, il contributo di maternità, pari a 0,62 euro al mese nel 2026.

    AspettoSenza riduzioneCon riduzione del 35%
    Base di calcoloReddito forfettarioReddito forfettario
    Aliquota effettiva24% (artigiani) / 24,48% (commercianti)Ridotta del 35% sull’intero contributo
    AccessoAutomaticoSu domanda, entro il 28 febbraio se nuova
    Effetto sulla pensioneAccredito pienoAccredito ridotto in proporzione

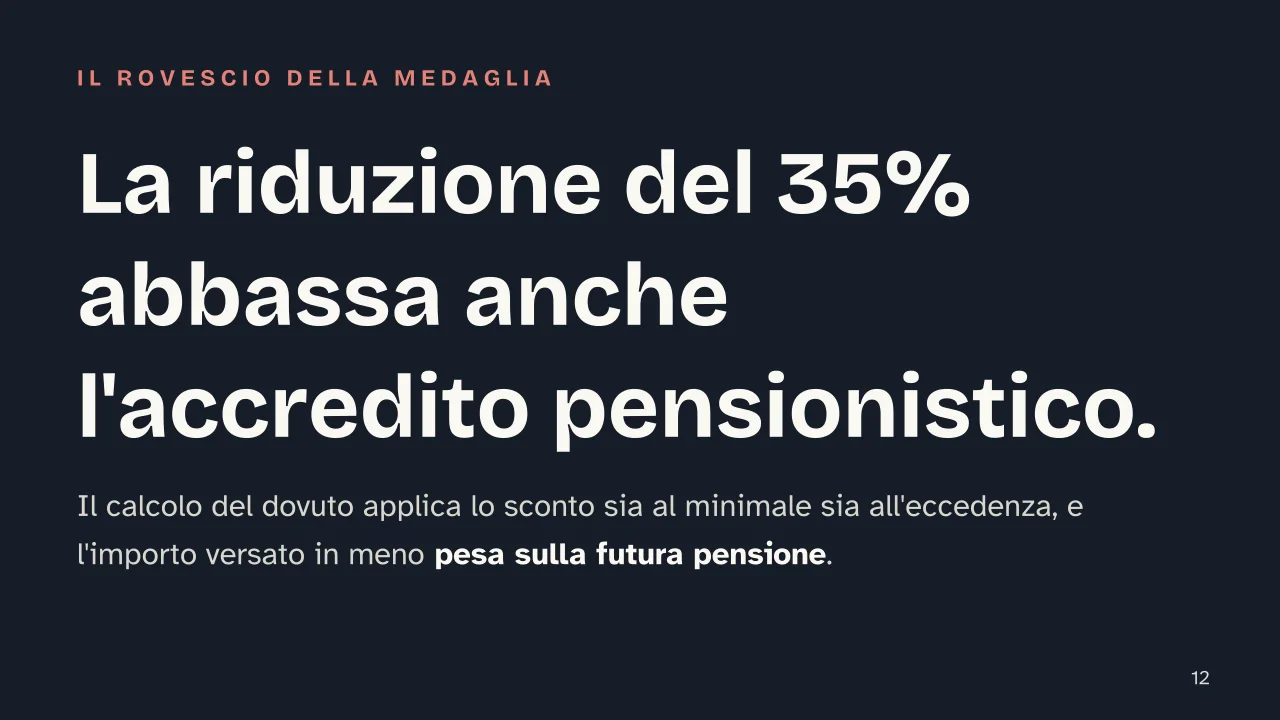
    La riduzione si applica «sia quella sul reddito entro il minimale, sia quella sul reddito eventualmente eccedente», quindi abbassa in proporzione anche l’importo che risulta accreditato ai fini della futura pensione. Meno contributi versati oggi significano, a parità di anni lavorati, un accredito pensionistico più basso: un elemento da considerare per chi valuta il passaggio dal lavoro dipendente al mercato del lavoro autonomo.

    Cosa cambia tra le due gestioni, in sintesi

    Le due strade — Gestione Separata per chi non ha una cassa di categoria, gestioni Artigiani e Commercianti per chi svolge quel tipo di attività — usano lo stesso reddito imponibile forfettario come base di calcolo. Aliquota, soglie di riferimento e riduzione del 35% cambiano da una gestione all’altra. Il regime forfettario semplifica il calcolo fiscale; l’obbligo di versare i contributi previdenziali resta.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Contributi INPS nel regime forfettarioSlide 2 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Quanto INPS si paga davvero con la Partita IVA forfettaria?Slide 3 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: In questo RecapSlide 4 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Capitolo 01: Due gestioni, un bivioSlide 5 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Chi versa cosa: Senza cassa, Con copertura, ArtigianoSlide 6 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Le due aliquote base 2026Slide 7 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Capitolo 02: Dal ricavo al contributoSlide 8 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Il percorso del calcoloSlide 9 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: I numeri del calcolo 2026Slide 10 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Capitolo 03: Una riduzione con un costoSlide 11 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Beneficiari · Riduzione · DomandaSlide 12 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: La riduzione del 35% abbassa anche l'accredito pensionistico.Slide 13 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Capitolo 04: Prima di aprire la partita IVASlide 14 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Chi versa alla Gestione Separata con l'aliquota piena del 26,07% nel 2026?Slide 15 della presentazione su Contributi INPS regime forfettario, come funzionano e quanto si versa: Il prossimo passo
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Con il regime forfettario non si pagano contributi INPS.

      ✓ Realtà In realtà i contributi restano dovuti, solo cambia a chi si versano: alla Gestione Separata per i liberi professionisti senza cassa, oppure alle gestioni Artigiani e Commercianti per chi svolge quel tipo di attività, con aliquote diverse ma nessuna esenzione.

    • ✗ Mito La riduzione contributiva del 35% spetta a tutti i forfettari.

      ✓ Realtà La riduzione riguarda solo artigiani e commercianti iscritti alle rispettive gestioni autonome che ne fanno domanda; i liberi professionisti in Gestione Separata non hanno un'agevolazione contributiva equivalente.

    • ✗ Mito Ridurre i contributi del 35% non cambia nulla sul lungo periodo.

      ✓ Realtà La riduzione si applica sia al minimale sia all'eventuale reddito eccedente, quindi abbassa anche l'importo che risulta accreditato ai fini della pensione: un contributo minore versato oggi pesa domani.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
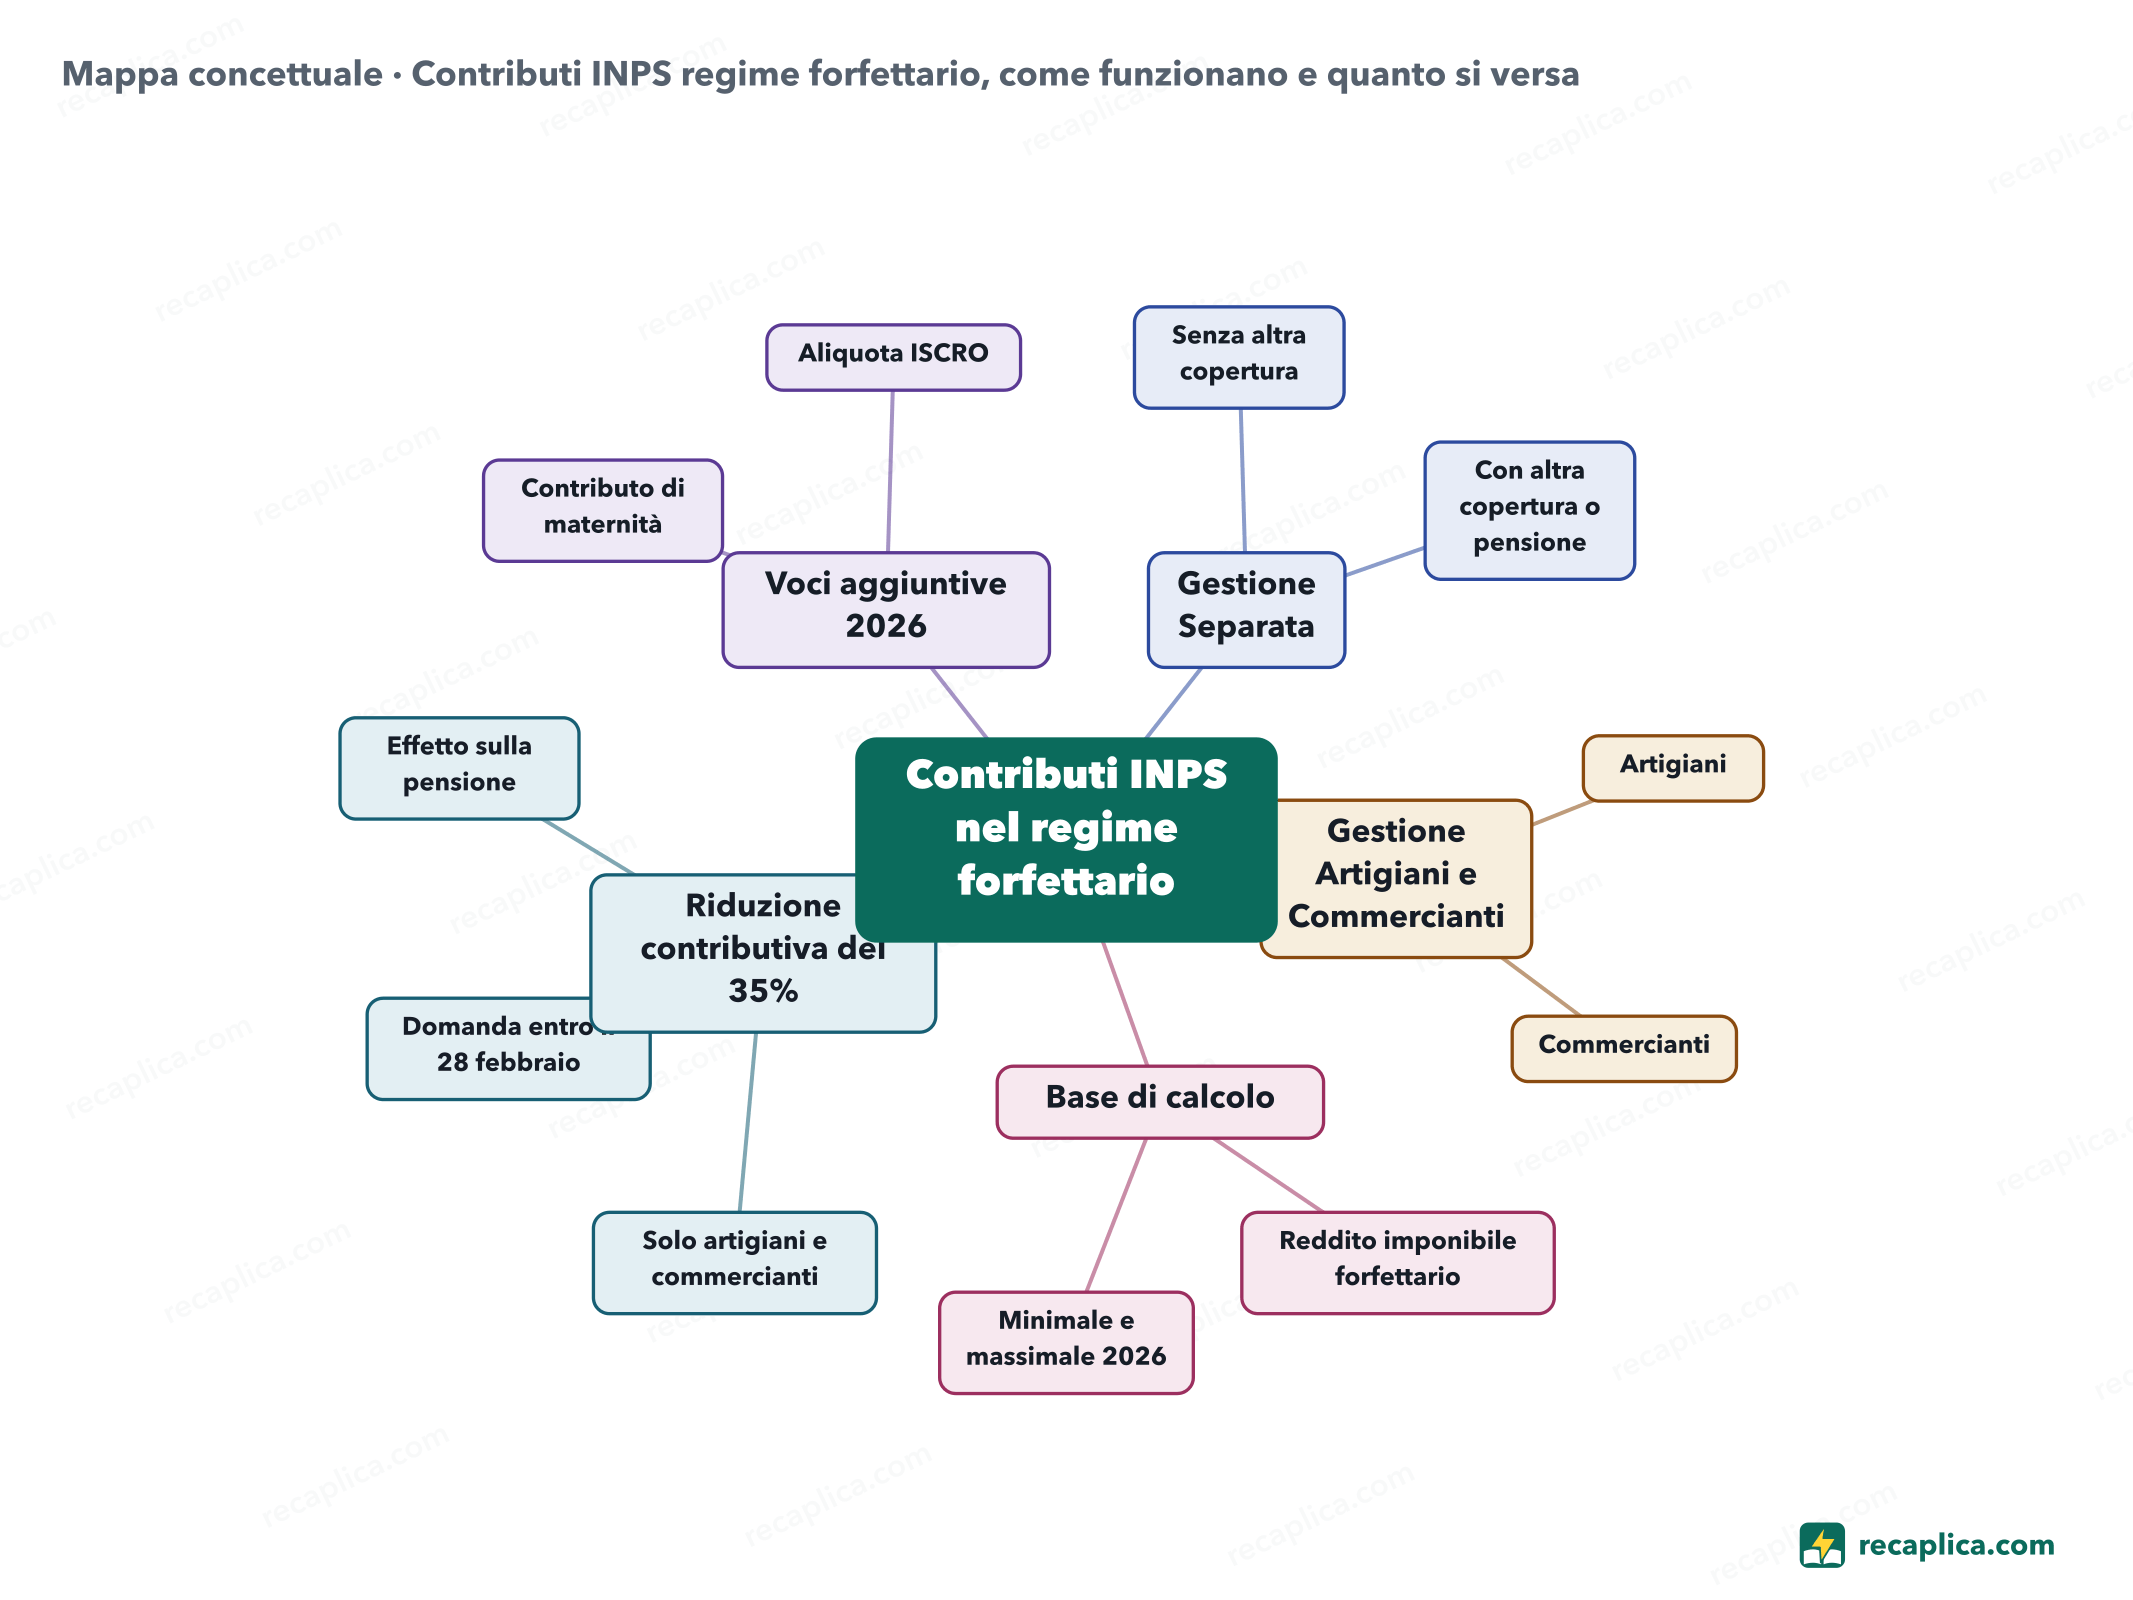
    Mappa concettuale: Contributi INPS regime forfettario, come funzionano e quanto si versa
    • Contributi INPS nel regime forfettario
      • Gestione Separata
        • Senza altra copertura Aliquota al 26,07% nel 2026
        • Con altra copertura o pensione Aliquota confermata al 24% nel 2026
      • Gestione Artigiani e Commercianti
        • Artigiani Aliquota al 24% nel 2026
        • Commercianti Aliquota al 24,48% nel 2026, con lo 0,48% aggiuntivo
      • Base di calcolo
        • Reddito imponibile forfettario Ricavi per il coefficiente di redditività
        • Minimale e massimale 2026 18.808 e 122.295 euro
      • Riduzione contributiva del 35%
        • Solo artigiani e commercianti Non riguarda la Gestione Separata
        • Domanda entro il 28 febbraio
        • Effetto sulla pensione Accredito ridotto in proporzione
      • Voci aggiuntive 2026
        • Contributo di maternità 0,62 euro al mese
        • Aliquota ISCRO 0,35% in più in Gestione Separata

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Chi opera come libero professionista in regime forfettario senza altra copertura previdenziale versa i contributi INPS a quale gestione, nel 2026?

    I liberi professionisti con Partita IVA che non hanno un'altra copertura previdenziale né una pensione versano alla Gestione Separata, con l'aliquota 2026 al 26,07% (INPS, circolare n. 8/2026).

    2 Qual è l'aliquota 2026 della Gestione Separata per chi non ha altra copertura previdenziale né pensione?

    Per il 2026 l'aliquota complessiva per questa categoria è del 26,07%, somma dell'IVS al 25%, dello 0,72% aggiuntivo e dello 0,35% ISCRO (INPS, circolare n. 8/2026).

    3 Su quale base si calcolano i contributi INPS nel regime forfettario?

    La base è il reddito determinato applicando il coefficiente di redditività del codice ATECO ai ricavi o compensi, lo stesso reddito usato ai fini fiscali.

    4 La riduzione contributiva del 35% per artigiani e commercianti in regime forfettario…

    La riduzione è opzionale, si applica solo ad artigiani e commercianti, va richiesta entro il 28 febbraio e abbassa anche l'importo accreditato ai fini pensionistici (INPS, circolari n. 35/2016 e n. 14/2026).

    5 Vero o falso: nel 2026 la Gestione Separata e le gestioni Artigiani e Commercianti hanno la stessa aliquota.

    Falso: la Gestione Separata arriva al 26,07% (senza altra copertura) o resta al 24%, mentre artigiani e commercianti versano al 24% e al 24,48%: gestioni diverse, aliquote diverse.

    Risposte: 1-A · 2-B · 3-B · 4-B · 5-B

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Chi ha una Partita IVA in regime forfettario versa i contributi INPS alla Gestione Separata, se è un libero professionista senza altra cassa, oppure alla Gestione Artigiani e Commercianti, se svolge un'attività di quel tipo. Le due gestioni hanno aliquote diverse ma la stessa base di calcolo, il reddito imponibile forfettario. Artigiani e commercianti possono chiedere una riduzione contributiva del 35%, opzionale e su domanda, che abbassa anche l'importo accreditato ai fini della pensione.

    Domande e risposte

    Quanto si paga di INPS regime forfettario?

    Dipende dalla gestione: un libero professionista senza altra copertura versa il 26,07% del reddito imponibile forfettario nel 2026 alla Gestione Separata, mentre un artigiano versa il 24% e un commerciante il 24,48% alla propria gestione autonoma, sullo stesso tipo di reddito.

    I contributi INPS regime forfettario ai fini pensionistici quanto valgono?

    Valgono quanto viene effettivamente versato: se un artigiano o un commerciante richiede la riduzione del 35%, il contributo che risulta accreditato ai fini della pensione futura è più basso, perché lo sconto si applica sia al minimale sia all'eventuale reddito eccedente.

    Chi non ha un'altra copertura previdenziale a quale gestione INPS si iscrive in regime forfettario?

    Un libero professionista con Partita IVA che non ha un'altra forma di previdenza obbligatoria né una pensione si iscrive alla Gestione Separata, con l'aliquota 2026 al 26,07% sul reddito imponibile forfettario.

    La riduzione contributiva del 35% ha delle scadenze?

    Sì: chi ha già la riduzione e vuole mantenerla per il 2026 deve solo non averne fatto espressa rinuncia, mentre chi apre una nuova attività e vuole richiederla per la prima volta deve farlo entro il 28 febbraio 2026.

    Fonti consultate

    • INPS, circolare n. 8/2026 — Gestione Separata, aliquote 2026
    • INPS — Gestioni artigiani e commercianti, i contributi per il 2026
    • INPS, circolare n. 14/2026 — Gestioni artigiani e commercianti, contributi 2026
    • INPS, circolare n. 35/2016 — riduzione contributiva del 35% per artigiani e commercianti
    • Agenzia delle Entrate — Regime agevolato forfettario, reddito e tassazione

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Paesi per PIL: la classifica delle economie più grandi del mondo Nel 2024, secondo i dati della Banca Mondiale, gli Stati Uniti restano il paese con il PIL nominale più alto del mondo, seguiti dalla Cina. Se però si guarda il PIL a parità di potere d'acquisto (PPA), che tiene conto dei diversi livelli di prezzo tra paesi, la classifica si ribalta e la Cina passa al primo posto. Il PIL nominale misura il peso di un'economia sui mercati internazionali in dollari correnti; il PIL a PPA misura invece il potere d'acquisto interno degli abitanti. Le due misure raccontano storie diverse, ed è per questo che la stessa economia può occupare posizioni differenti a seconda di quale delle due si consulta. Leggi il Recap →
    • Economia Partita IVA forfettaria: quanto costano tasse e contributi Tenere una Partita IVA in regime forfettario non costa uguale per tutti: sul reddito imponibile si paga un'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni se si hanno certi requisiti. La base di calcolo si ottiene applicando al fatturato un coefficiente di redditività che varia per tipo di attività, dal 40% del commercio all'86% delle costruzioni: a parità di incasso, chi ha un coefficiente più alto paga più tasse. A questo si aggiungono i contributi previdenziali, con aliquote proprie per artigiani e commercianti e una riduzione per chi è nel regime agevolato, e alcuni costi fissi ricorrenti che esistono ma non hanno un importo unico stabilito da una fonte istituzionale. Leggi il Recap →
    • Economia Come aprire una Partita IVA in regime forfettario Aprire una Partita IVA in regime forfettario significa presentare all'Agenzia delle Entrate il modello AA9/12 entro 30 giorni dall'inizio dell'attività, dichiarando in quella stessa sede di volersi avvalere del regime agevolato. Il modulo si può inviare tramite PEC, con raccomandata oppure con il software messo a disposizione dall'Agenzia, usando l'area riservata. Chi svolge un'attività d'impresa o artigianale segue invece un percorso diverso, la Comunicazione Unica, e in quel caso paga anche un diritto camerale annuale che il solo professionista con modello AA9/12 non deve. Prima di arrivare al modulo serve rientrare nei requisiti del regime: un limite di ricavi e alcune cause che escludono l'accesso, valide anche per chi apre l'attività da zero. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy