Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Regime forfettario: come funziona
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Regime forfettario: come funziona

    Di Redazione Recaplica · Aggiornato il 28 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta16 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Il regime forfettario è un regime fiscale agevolato per chi apre la partita IVA come persona fisica: artigiani, commercianti e liberi professionisti con ricavi contenuti. Vi si accede fino a un limite di fatturato di 85.000 euro l'anno, rispettando anche altri requisiti, e chi lo sceglie paga un'unica imposta sostitutiva al posto delle tasse ordinarie, il 15%, che scende al 5% nei primi cinque anni per chi apre una nuova attività. Non si applica l'IVA in fattura né si gestiscono liquidazioni periodiche, il che semplifica parecchio gli adempimenti rispetto al regime ordinario. Non è però una scorciatoia aperta a tutti: esistono cause di esclusione precise, dalle partecipazioni societarie ai redditi da lavoro dipendente troppo alti.

    Punti Chiave

    • Il regime forfettario è un regime fiscale agevolato per persone fisiche con attività d'impresa, arti o professioni.
    • Il limite di ricavi o compensi per restare nel regime è 85.000 euro l'anno, soglia in vigore dal 2023 con la legge di bilancio (L. 197/2022).
    • L'imposta sostitutiva è del 15%, ridotta al 5% per i primi cinque anni di attività se si rispettano determinati requisiti (art. 1, commi 64-65, L. 190/2014).
    • Chi è nel regime forfettario non addebita l'IVA in fattura, non la detrae sugli acquisti e in genere non deve emettere fattura elettronica.
    • Esistono cause di esclusione: tra queste i regimi speciali IVA, alcune attività su immobili e mezzi di trasporto nuovi, le partecipazioni societarie e i redditi da lavoro dipendente sopra soglia (35.000 euro per il 2025-2026).
    • Artigiani e commercianti iscritti alle gestioni speciali INPS possono chiedere una riduzione del 35% dei contributi dovuti (art. 1, comma 111, L. 208/2015).

    I numeri chiave

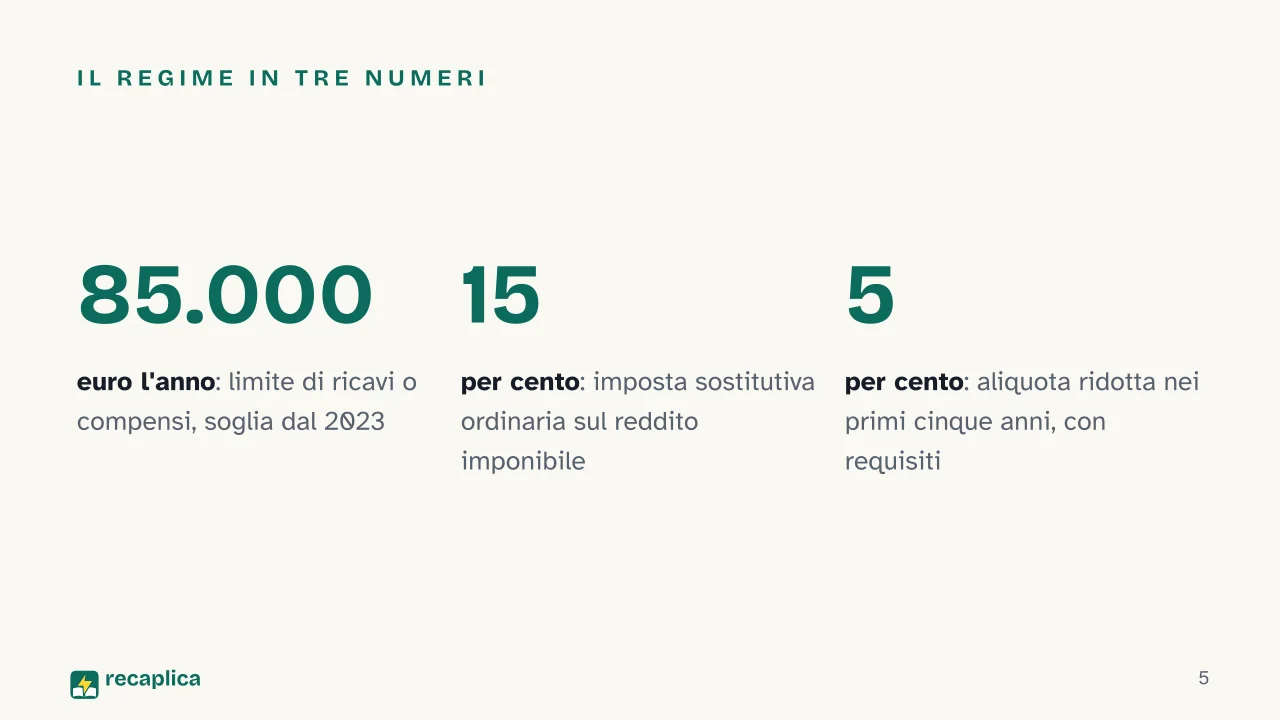
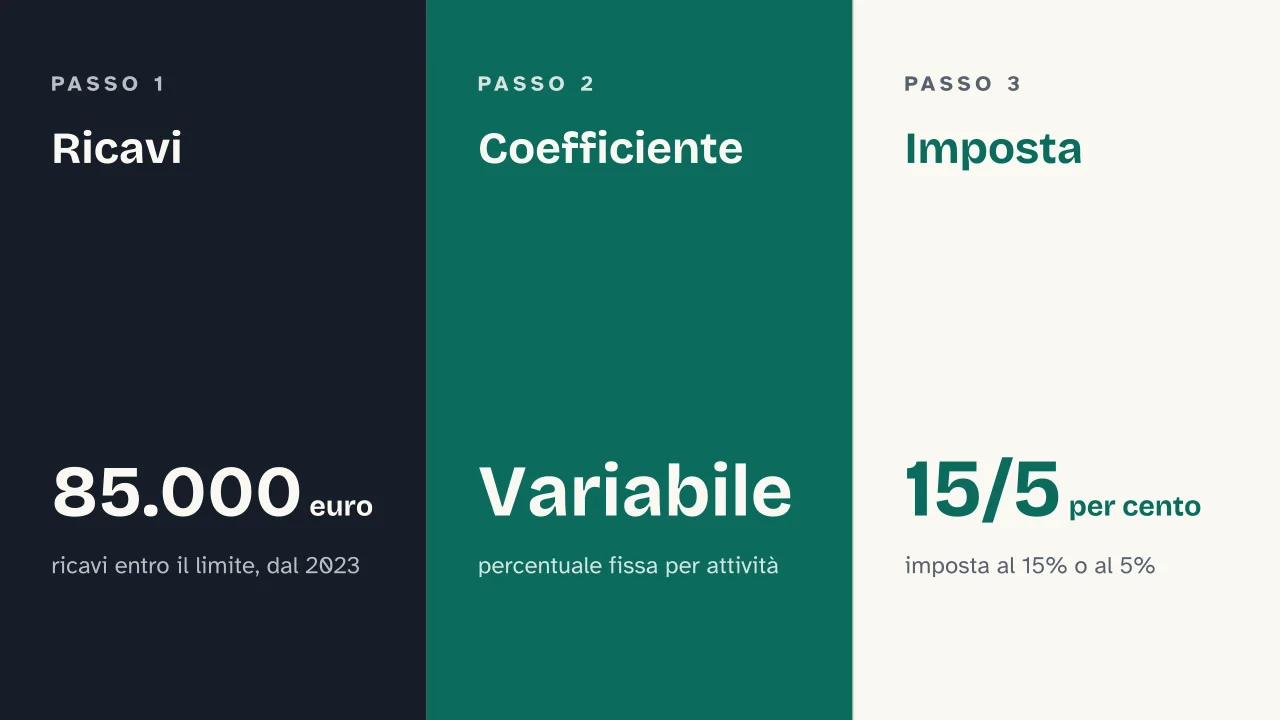
    • 85.000 euro limite di ricavi o compensi annui per accedere e restare nel regime forfettario, soglia in vigore dal 2023 Fonte: Agenzia delle Entrate (L. 197/2022)
    • 15% / 5% aliquota dell'imposta sostitutiva: 5% nei primi cinque anni di attività in presenza dei requisiti, poi 15% Fonte: Art. 1, commi 54-65, L. 190/2014
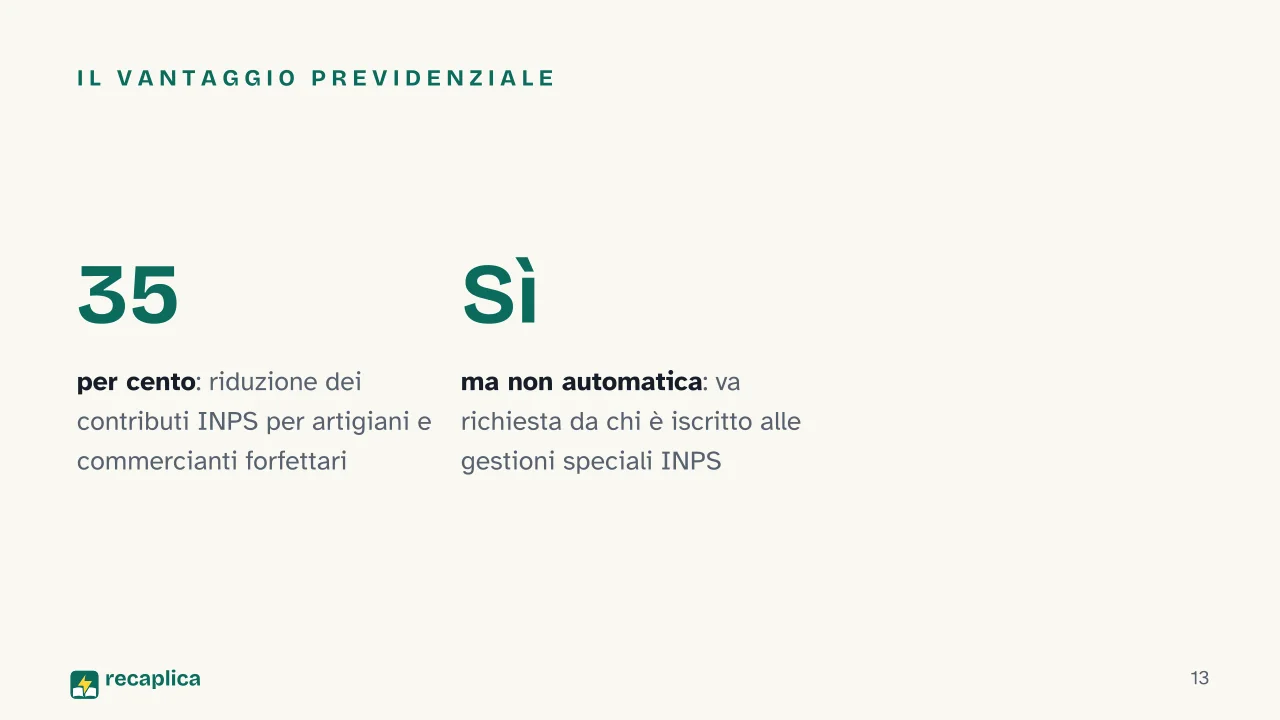
    • 35% riduzione dei contributi INPS per artigiani e commercianti forfettari che ne fanno richiesta, dal 2016 Fonte: INPS, circolare n. 35/2016 (art. 1, comma 111, L. 208/2015)

    L'Approfondimento

    Il regime forfettario nasce come regime fiscale agevolato per le persone fisiche che esercitano un’attività d’impresa, un’arte o una professione. Cambia il modo di calcolare le tasse dovute, pensato per chi ha ricavi contenuti e non vuole gestire la contabilità complessa del regime ordinario.

    Chi può accedere al regime forfettario: i requisiti

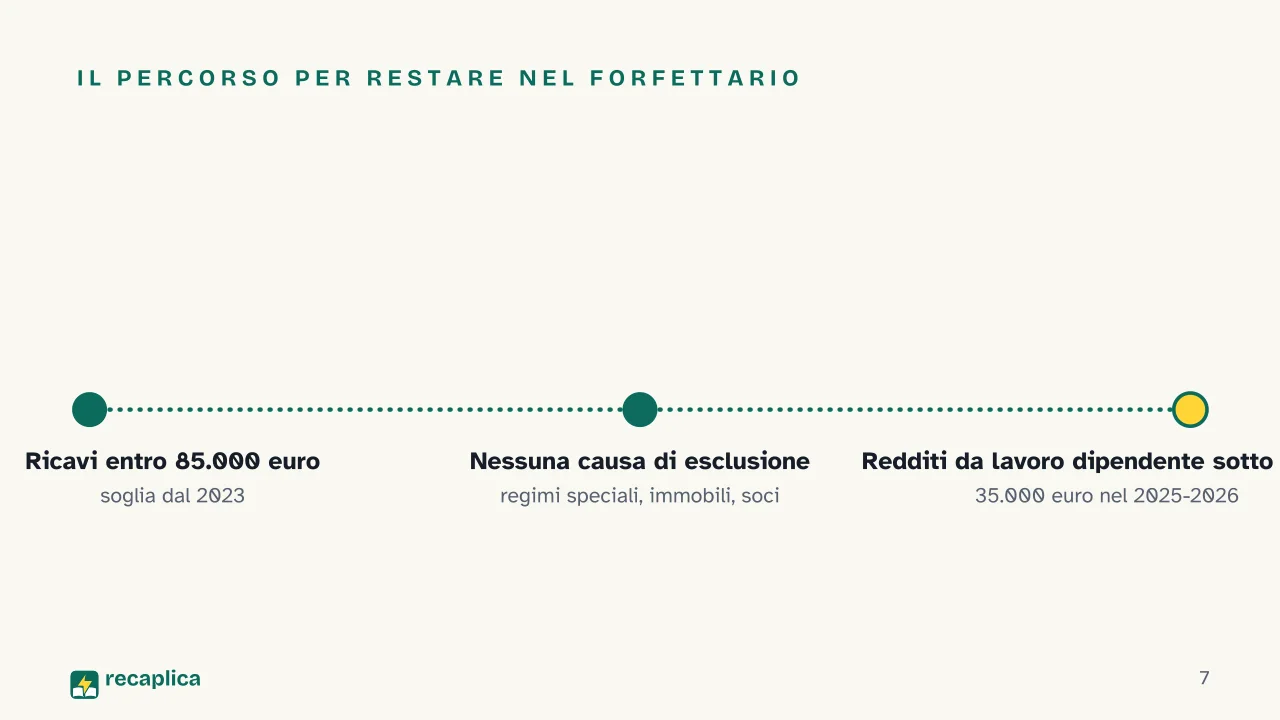
    Secondo l’Agenzia delle Entrate, l’accesso è riservato a chi ha conseguito ricavi o percepito compensi, ragguagliati ad anno, non superiori a 85.000 euro: è la soglia in vigore dal 2023, introdotta dalla legge di bilancio (L. 197/2022). Chi apre una nuova partita IVA può scegliere il forfettario fin dall’inizio, se rientra in questo limite e non ricade nelle cause di esclusione elencate più sotto.

    C’è anche un vincolo meno noto: chi nell’anno precedente ha percepito redditi da lavoro dipendente sopra una certa soglia resta fuori dal regime. La soglia era di 30.000 euro, poi elevata a 35.000 euro per gli anni 2025 e 2026. Chi lavora part-time e apre una partita IVA come attività secondaria deve quindi controllare anche questo numero, non solo il fatturato della nuova attività.

    Il limite di fatturato: 85.000 euro l’anno

    Quando il regime forfettario è stato introdotto, nel 2015, la soglia era di 65.000 euro; è stata poi alzata più volte, fino agli 85.000 euro in vigore dal 2023. Restare sotto questo tetto annuale è una condizione necessaria per rimanere nel regime forfettario.

    Le cause di esclusione

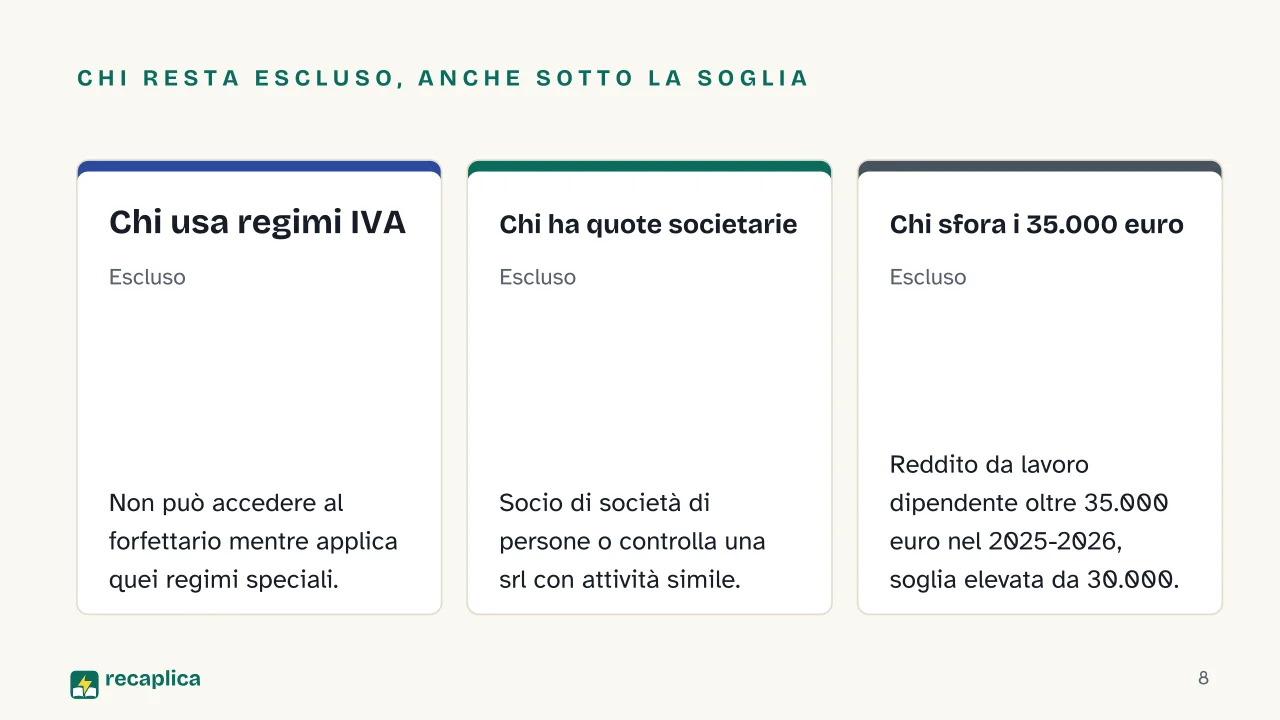
    Restare sotto il limite di fatturato non basta. Sono esclusi dal regime forfettario, tra gli altri: chi utilizza regimi speciali ai fini IVA o regimi forfetari di determinazione del reddito; i soggetti non residenti, a meno che producano in Italia almeno il 75% del reddito complessivo; chi svolge in via esclusiva o prevalente la cessione di fabbricati, di terreni edificabili o di mezzi di trasporto nuovi; chi esercita l’attività prevalentemente nei confronti di un datore di lavoro con cui ha avuto un rapporto di lavoro nei due anni precedenti, salvo chi sta completando un percorso formativo obbligatorio; e chi partecipa contemporaneamente a società di persone, associazioni professionali o imprese familiari, oppure controlla una srl la cui attività è riconducibile a quella individuale.

    Esempio pratico: una consulente che ha lasciato il proprio impiego a gennaio e a marzo apre partita IVA fatturando servizi al suo ex datore di lavoro non può, in linea di massima, restare nel forfettario per quell’attività: il rapporto di lavoro dipendente recente con lo stesso soggetto rientra tra le cause di esclusione, salvo l’eccezione per chi sta completando la pratica obbligatoria di una professione.

    Come funziona l’imposta: aliquota e coefficiente di redditività

    Chi resta nel regime forfettario non paga IRPEF, addizionali e le altre imposte ordinariamente dovute, ma un’unica imposta sostitutiva. L’aliquota ordinaria è del 15%, applicata non sull’intero fatturato ma su un reddito imponibile calcolato applicando ai ricavi un coefficiente di redditività, diverso per ciascun codice ATECO e definito da una tabella allegata alla legge istitutiva del regime. Nei primi cinque anni di attività l’aliquota scende al 5%, a condizione che il contribuente non abbia esercitato, nei tre anni precedenti, un’attività artistica, professionale o d’impresa comparabile, e che la nuova attività non sia la mera prosecuzione di un lavoro già svolto in altra forma.

    Esempio pratico: una libera professionista forfettaria il cui reddito imponibile, dopo aver applicato il coefficiente di redditività della sua attività, risulta di 15.000 euro versa 750 euro di imposta sostitutiva se si trova nei primi cinque anni di attività e rispetta i requisiti (il 5% di 15.000 euro), oppure 2.250 euro una volta terminato quel periodo agevolato (il 15% della stessa cifra).

    L’esenzione IVA e le altre semplificazioni

    Chi è nel regime forfettario non addebita l’IVA in fattura ai propri clienti e non detrae l’imposta assolta sugli acquisti. È inoltre esonerato dagli obblighi di liquidazione e versamento periodico dell’IVA e dalla presentazione della dichiarazione annuale. Nella maggior parte dei casi non deve nemmeno applicare le disposizioni sull’obbligo di fatturazione elettronica, anche se chi sceglie comunque di fatturare solo in modalità elettronica ottiene un vantaggio ulteriore: il termine di decadenza per la notifica degli avvisi di accertamento si riduce di un anno, a quattro anni invece dei cinque ordinari. In generale, chi è nel forfettario non subisce nemmeno la ritenuta d’acconto sui ricavi o compensi percepiti, con l’eccezione dei redditi di lavoro dipendente e assimilati.

    Regime forfettario o regime ordinario: le differenze

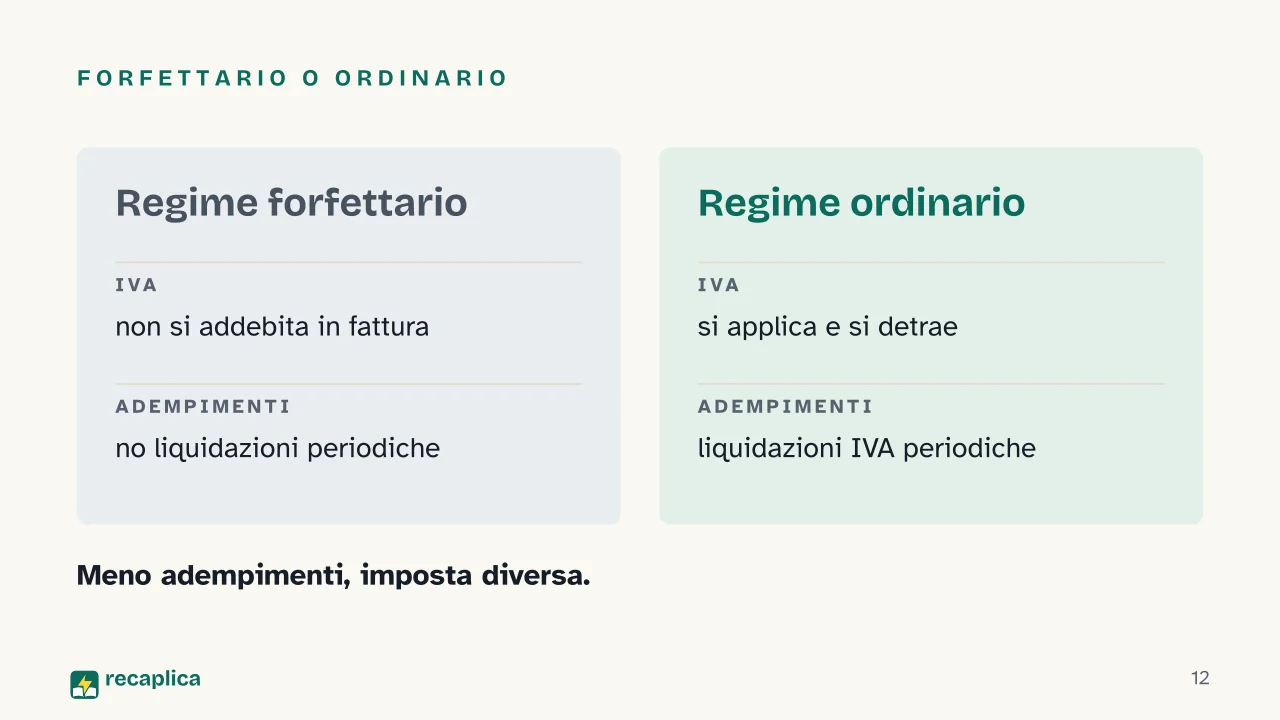
    La differenza più visibile tra i due regimi si vede già su una fattura.

    Regime forfettarioRegime ordinario
    IVA in fatturaNon si addebitaSi applica e si detrae sugli acquisti
    Liquidazioni IVAEsonero da liquidazione e versamentoPeriodiche (mensili o trimestrali)
    Fatturazione elettronicaIn genere non obbligatoriaObbligatoria
    Calcolo dell’impostaCoefficiente di redditività sui ricavi, poi 15% o 5%Deduzione analitica dei costi, aliquote IRPEF ordinarie
    Ritenuta d’accontoNon si applica sui ricavi da attivitàSi applica secondo le regole ordinarie

    Chi lavora nel mercato del lavoro come autonomo, senza un datore di lavoro, valuta spesso questa tabella prima ancora di decidere come aprire una partita IVA: il regime forfettario semplifica gli adempimenti, ma non è la scelta più conveniente per chi ha molti costi deducibili, perché nel calcolo forfetario quei costi non si scaricano voce per voce.

    I contributi INPS per artigiani e commercianti

    Chi è iscritto alle gestioni speciali INPS di artigiani e commercianti e aderisce al regime forfettario può chiedere, a domanda, una riduzione del 35% della contribuzione dovuta, sia sul reddito entro il minimale sia su quello eccedente. L’agevolazione, prevista dall’art. 1, comma 111, della L. 208/2015, non è automatica: va richiesta espressamente e si calcola sul reddito forfetario già individuato ai fini fiscali, non sul fatturato lordo dell’attività.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
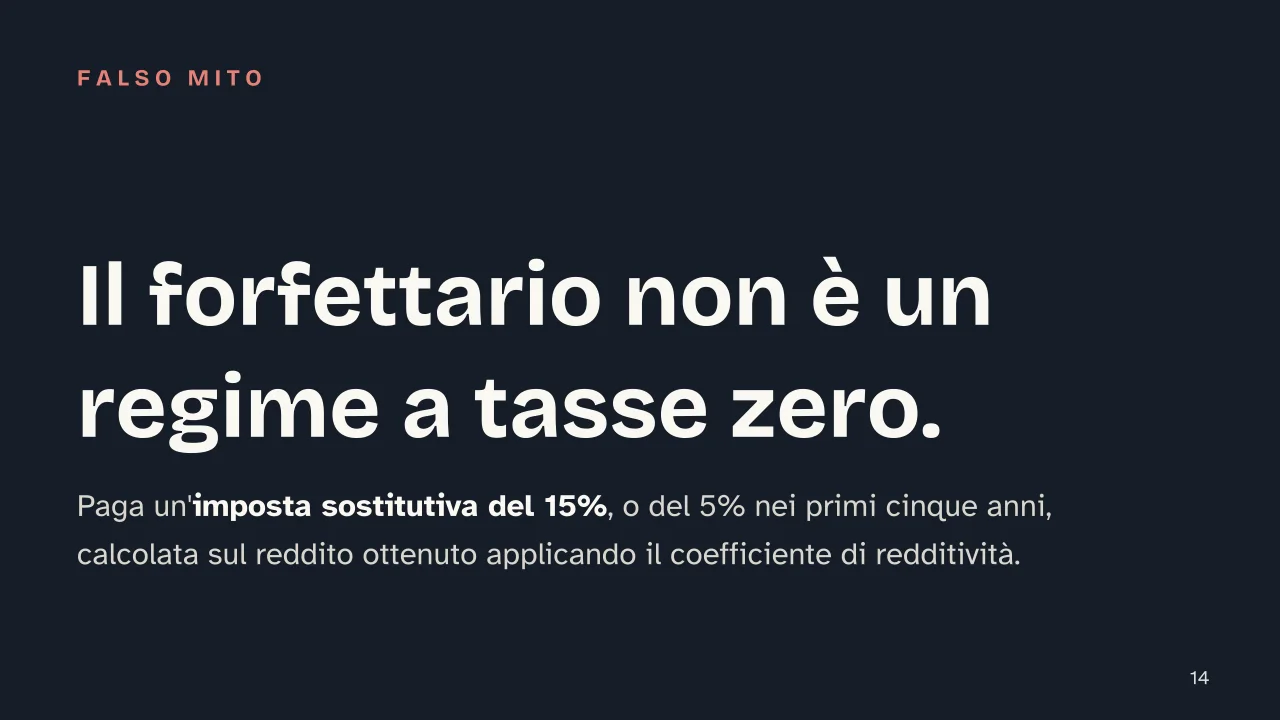
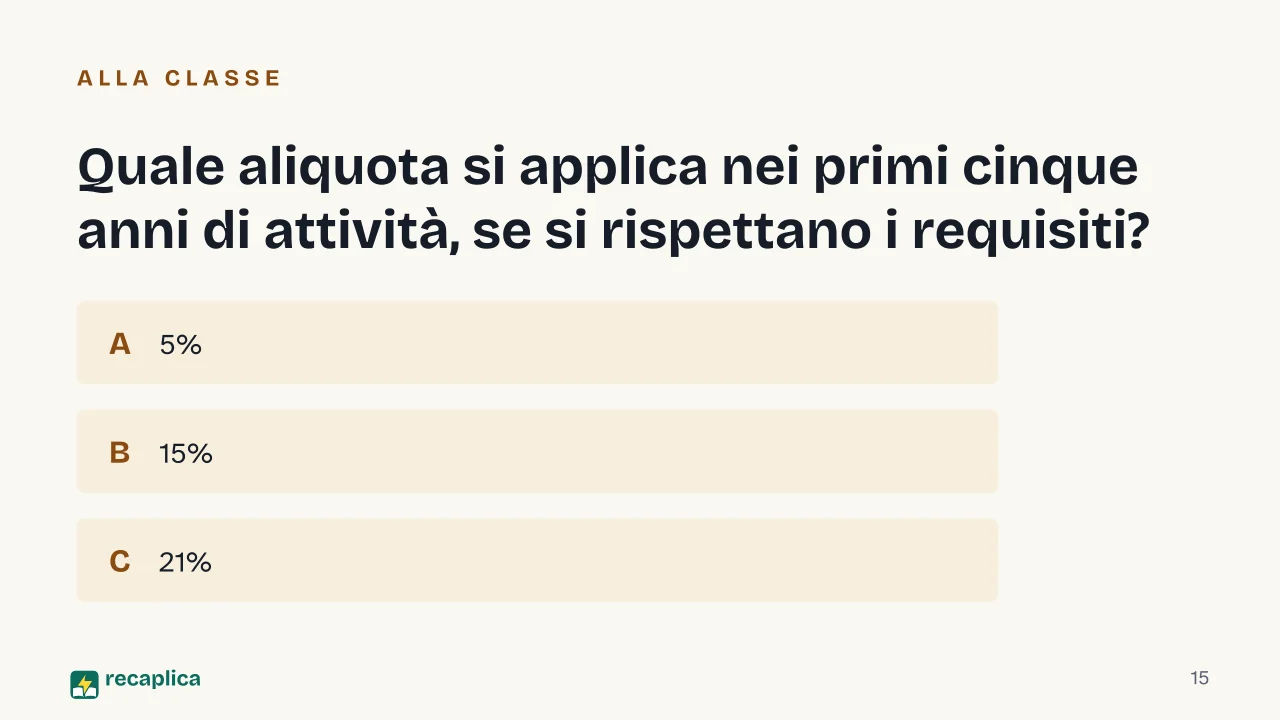
    Slide 1 della presentazione su Regime forfettario: Regime forfettarioSlide 2 della presentazione su Regime forfettario: Quante tasse paga davvero chi è forfettario?Slide 3 della presentazione su Regime forfettario: In questo RecapSlide 4 della presentazione su Regime forfettario: Capitolo 01: Cos'è il regime forfettarioSlide 5 della presentazione su Regime forfettario: Il regime in tre numeriSlide 6 della presentazione su Regime forfettario: Capitolo 02: Chi può accedereSlide 7 della presentazione su Regime forfettario: Il percorso per restare nel forfettarioSlide 8 della presentazione su Regime forfettario: Chi resta escluso, anche sotto la soglia: Chi usa regimi IVA, Chi ha quote societarie, Chi sfora i 35.000 euroSlide 9 della presentazione su Regime forfettario: Capitolo 03: Come si calcola l'impostaSlide 10 della presentazione su Regime forfettario: Ricavi · Coefficiente · ImpostaSlide 11 della presentazione su Regime forfettario: Capitolo 04: Ordinario e contributi INPSSlide 12 della presentazione su Regime forfettario: Forfettario o ordinarioSlide 13 della presentazione su Regime forfettario: Il vantaggio previdenzialeSlide 14 della presentazione su Regime forfettario: Il forfettario non è un regime a tasse zero.Slide 15 della presentazione su Regime forfettario: Quale aliquota si applica nei primi cinque anni di attività, se si rispettano i requisiti?Slide 16 della presentazione su Regime forfettario: Il Recap in breve
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta16 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Chi è nel regime forfettario non paga le tasse.

      ✓ Realtà Paga un'imposta sostitutiva, non zero tasse: il 15% del reddito imponibile, calcolato applicando un coefficiente di redditività ai ricavi, ridotta al 5% nei primi cinque anni se si rispettano i requisiti (art. 1, commi 54-65, L. 190/2014).

    • ✗ Mito Con la partita IVA forfettaria si può fatturare quanto si vuole.

      ✓ Realtà Il regime resta valido solo fino a 85.000 euro di ricavi o compensi l'anno, soglia in vigore dal 2023; oltre quella cifra si passa al regime ordinario.

    • ✗ Mito Chiunque apra una partita IVA può scegliere il regime forfettario.

      ✓ Realtà L'accesso ha requisiti e cause di esclusione precise: tra queste l'uso di regimi speciali IVA, alcune attività su immobili e mezzi di trasporto nuovi, partecipazioni in società di persone o srl, rapporti recenti con un ex datore di lavoro e redditi da lavoro dipendente sopra i 35.000 euro (soglia per il 2025-2026).

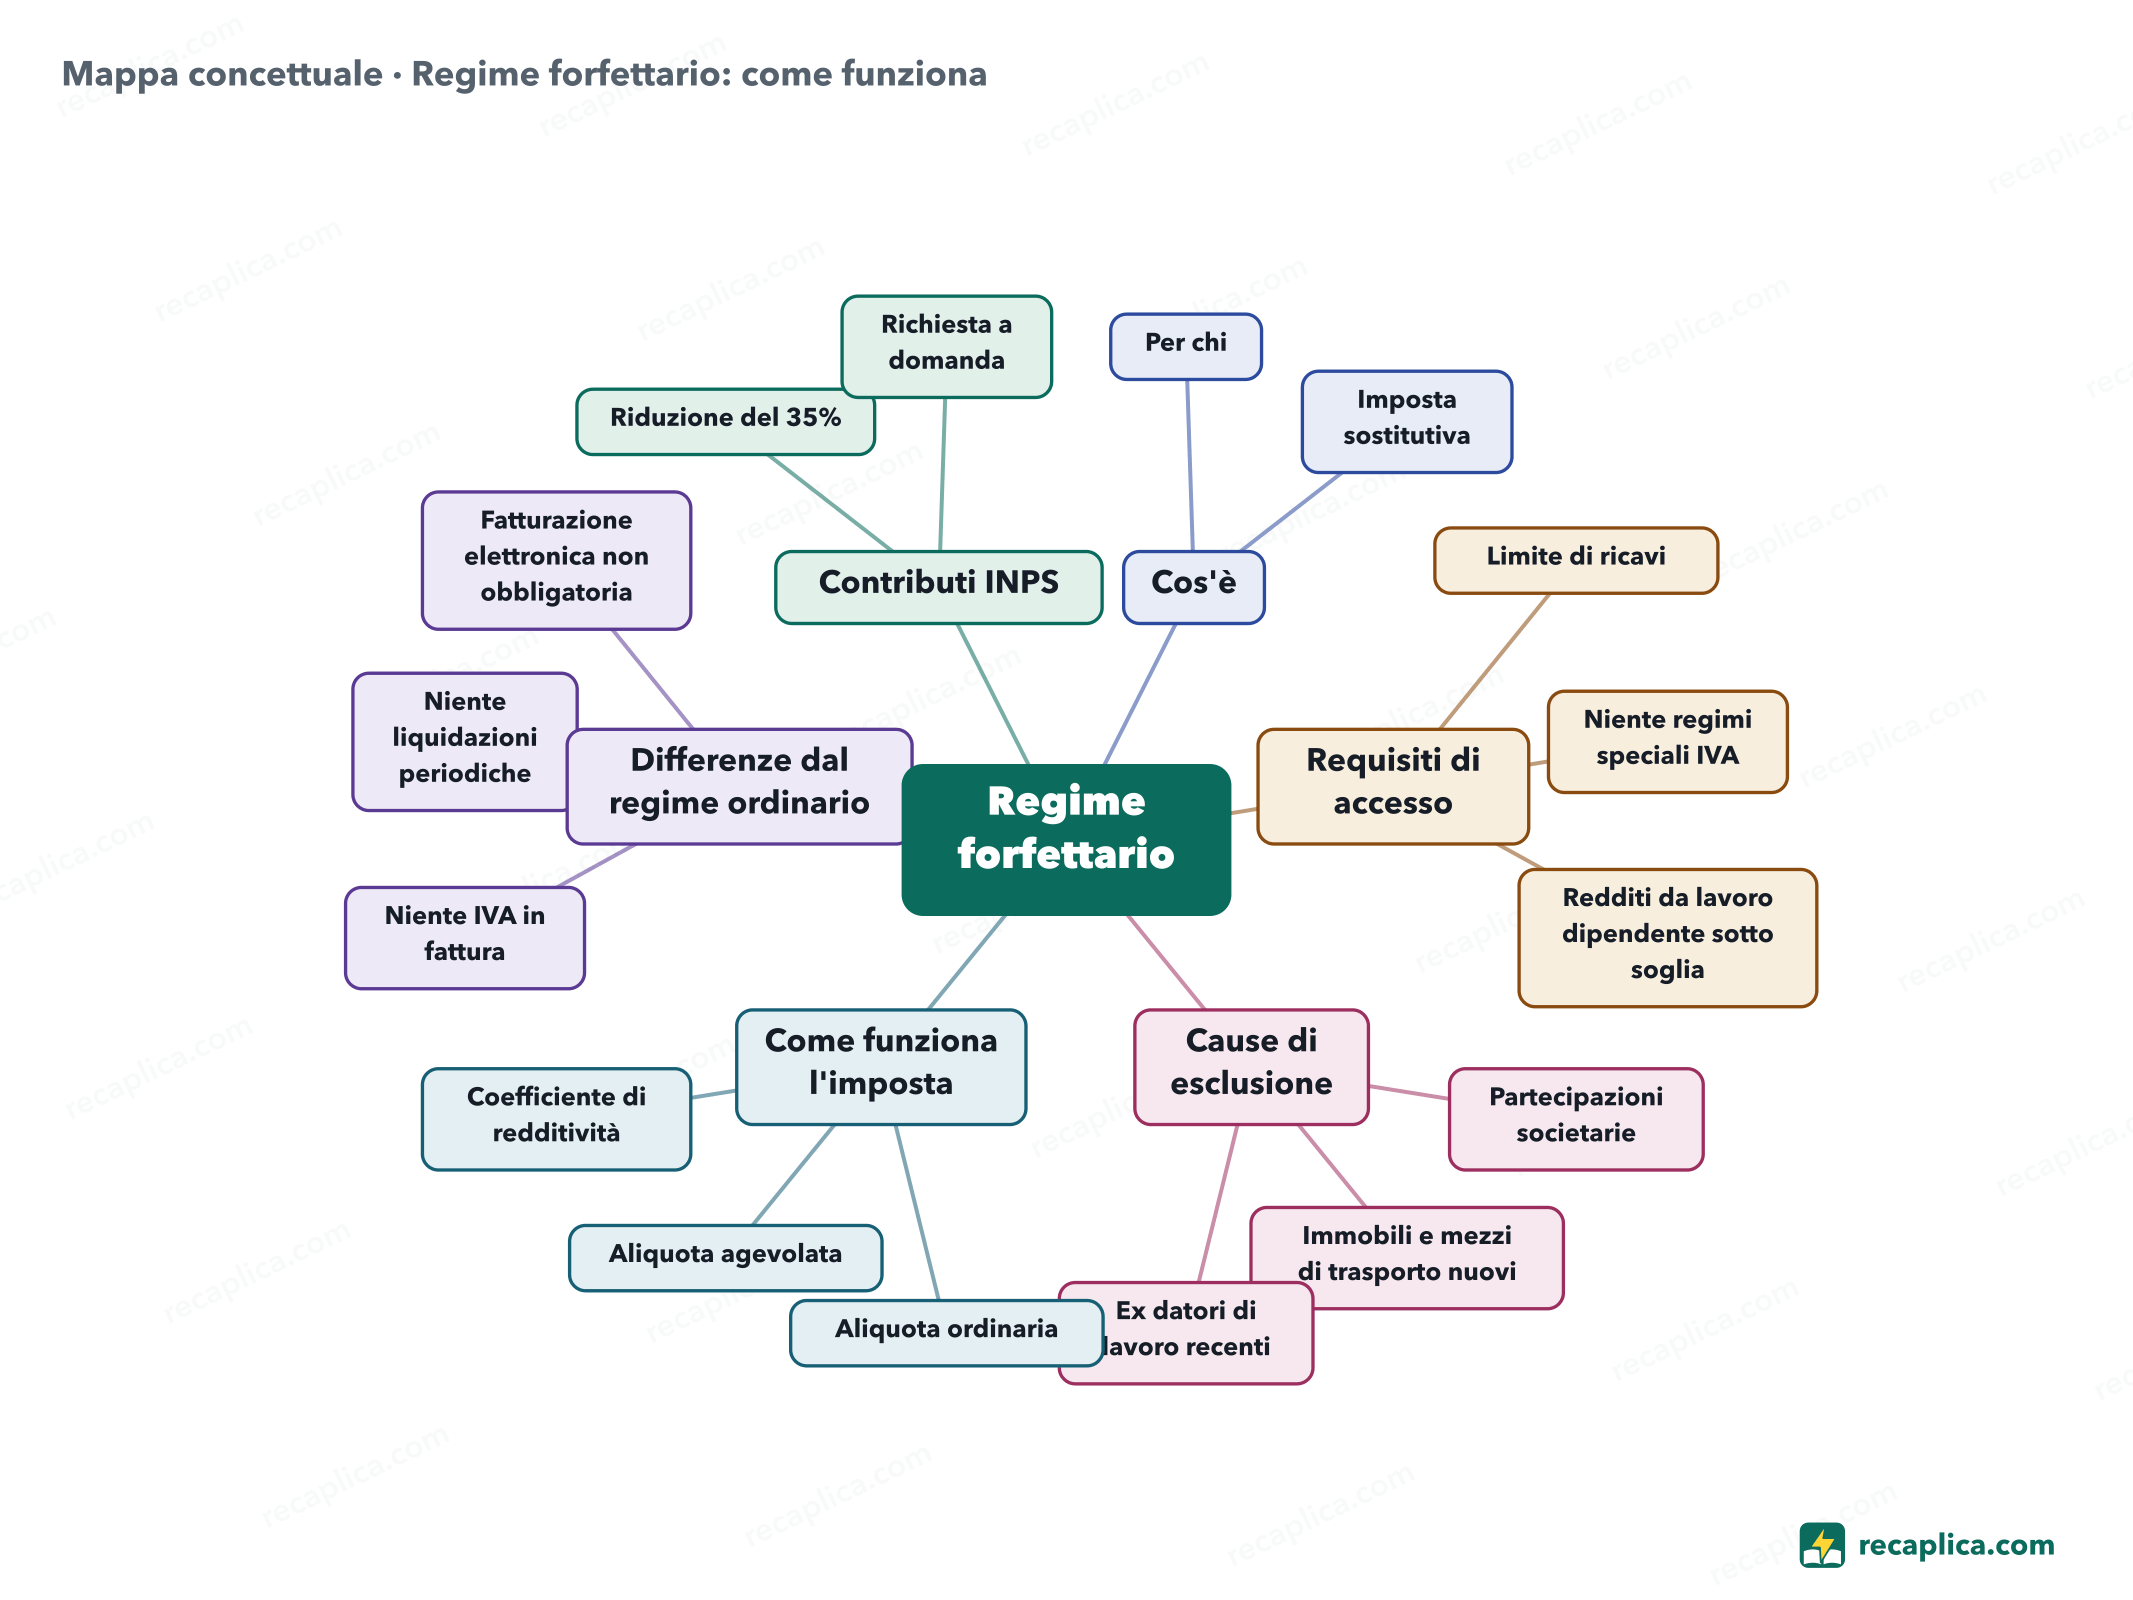
    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
    Mappa concettuale: Regime forfettario: come funziona
    • Regime forfettario
      • Cos'è Regime fiscale agevolato per persone fisiche
        • Per chi Imprese individuali, arti, professioni
        • Imposta sostitutiva Un'unica imposta al posto di quelle ordinarie
      • Requisiti di accesso
        • Limite di ricavi 85.000 euro l'anno, dal 2023
        • Niente regimi speciali IVA
        • Redditi da lavoro dipendente sotto soglia 35.000 euro per il 2025-2026
      • Cause di esclusione
        • Partecipazioni societarie
        • Immobili e mezzi di trasporto nuovi
        • Ex datori di lavoro recenti
      • Come funziona l'imposta
        • Aliquota ordinaria 15% sul reddito imponibile
        • Aliquota agevolata 5% nei primi cinque anni, con requisiti
        • Coefficiente di redditività Varia per codice ATECO
      • Differenze dal regime ordinario
        • Niente IVA in fattura
        • Niente liquidazioni periodiche
        • Fatturazione elettronica non obbligatoria
      • Contributi INPS
        • Riduzione del 35% Per artigiani e commercianti
        • Richiesta a domanda Non è automatica

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Qual è il limite di ricavi o compensi per accedere e restare nel regime forfettario?

    La soglia è di 85.000 euro l'anno, in vigore dal 2023 con la legge di bilancio (L. 197/2022): all'introduzione del regime, nel 2015, era di 65.000 euro.

    2 Qual è l'aliquota ordinaria dell'imposta sostitutiva nel regime forfettario?

    L'imposta sostitutiva ordinaria è del 15% sul reddito imponibile (art. 1, comma 64, L. 190/2014).

    3 Quando si applica l'aliquota ridotta al 5%?

    L'aliquota al 5% vale per i primi cinque anni di attività, a condizione tra l'altro che non si tratti della prosecuzione di un'attività già svolta (art. 1, comma 65, L. 190/2014).

    4 Vero o falso: chi è nel regime forfettario addebita l'IVA in fattura ai propri clienti.

    Falso: chi è nel regime forfettario non addebita l'IVA in fattura e non la detrae sugli acquisti (Agenzia delle Entrate).

    5 Quale agevolazione previdenziale possono chiedere artigiani e commercianti forfettari iscritti alle gestioni speciali INPS?

    Possono chiedere, a domanda, una riduzione del 35% della contribuzione dovuta (art. 1, comma 111, L. 208/2015, circolare INPS n. 35/2016).

    Risposte: 1-B · 2-B · 3-B · 4-B · 5-B

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 7

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Il regime forfettario è un regime fiscale agevolato per chi apre la partita IVA come persona fisica: artigiani, commercianti e liberi professionisti con ricavi contenuti. Vi si accede fino a un limite di fatturato di 85.000 euro l'anno, rispettando anche altri requisiti, e chi lo sceglie paga un'unica imposta sostitutiva al posto delle tasse ordinarie, il 15%, che scende al 5% nei primi cinque anni per chi apre una nuova attività. Non si applica l'IVA in fattura né si gestiscono liquidazioni periodiche, il che semplifica parecchio gli adempimenti rispetto al regime ordinario. Non è però una scorciatoia aperta a tutti: esistono cause di esclusione precise, dalle partecipazioni societarie ai redditi da lavoro dipendente troppo alti.

    Domande e risposte

    Quali sono i requisiti per il regime forfettario?

    Bisogna essere una persona fisica con ricavi o compensi entro 85.000 euro l'anno, non usare regimi speciali IVA, non avere redditi da lavoro dipendente sopra soglia (35.000 euro per il 2025-2026) e non ricadere nelle altre cause di esclusione, come le partecipazioni in società di persone o srl collegate.

    Qual è il limite di fatturato del regime forfettario?

    85.000 euro di ricavi o compensi l'anno, ragguagliati ad anno: è la soglia in vigore dal 2023 con la legge di bilancio (L. 197/2022). Superata questa cifra si esce dal regime e si passa a quello ordinario.

    Il regime forfettario prevede l'esenzione IVA?

    Sì: chi è nel regime forfettario non addebita l'IVA in fattura ai clienti, non la detrae sugli acquisti ed è esonerato dagli obblighi di liquidazione, versamento e dichiarazione annuale dell'IVA.

    In cosa differisce il regime forfettario dal regime ordinario?

    Nel forfettario non si applica l'IVA in fattura, non si fanno liquidazioni periodiche e in genere non è obbligatoria la fattura elettronica; si paga un'imposta sostitutiva unica (15% o 5%) calcolata sul reddito ottenuto applicando un coefficiente di redditività ai ricavi, invece delle imposte ordinarie calcolate sui costi effettivi.

    Il regime forfettario riduce anche i contributi INPS?

    Non automaticamente per tutti: artigiani e commercianti iscritti alle gestioni speciali INPS possono chiedere, a domanda, una riduzione del 35% dei contributi dovuti (art. 1, comma 111, L. 208/2015).

    Fonti consultate

    • Agenzia delle Entrate — Che cos'è il regime forfetario
    • Agenzia delle Entrate — Semplificazioni e adempimenti del regime forfetario
    • Legge 23 dicembre 2014, n. 190, commi 54-65 (testo integrale)
    • INPS, Circolare n. 35 del 19 febbraio 2016

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Come aprire una Partita IVA in regime forfettario Aprire una Partita IVA in regime forfettario significa presentare all'Agenzia delle Entrate il modello AA9/12 entro 30 giorni dall'inizio dell'attività, dichiarando in quella stessa sede di volersi avvalere del regime agevolato. Il modulo si può inviare tramite PEC, con raccomandata oppure con il software messo a disposizione dall'Agenzia, usando l'area riservata. Chi svolge un'attività d'impresa o artigianale segue invece un percorso diverso, la Comunicazione Unica, e in quel caso paga anche un diritto camerale annuale che il solo professionista con modello AA9/12 non deve. Prima di arrivare al modulo serve rientrare nei requisiti del regime: un limite di ricavi e alcune cause che escludono l'accesso, valide anche per chi apre l'attività da zero. Leggi il Recap →
    • Economia Povertà: definizione e differenza da disuguaglianza e sottosviluppo La povertà è la condizione di chi non riesce a garantirsi le risorse minime per vivere, e si misura in modi diversi a seconda del metro scelto. La povertà assoluta guarda a una soglia fissa, come il paniere di beni essenziali usato dall'ISTAT o i 3 dollari al giorno della soglia internazionale della Banca Mondiale; la povertà relativa confronta invece la spesa di una famiglia con quella media del proprio paese. È un fenomeno distinto dalla disuguaglianza economica, che Eurostat misura con l'indice di Gini sulla distribuzione del reddito, e dal sottosviluppo, che il Programma delle Nazioni Unite per lo Sviluppo valuta con l'indice di sviluppo umano guardando oltre la sola crescita economica. Secondo la Banca Mondiale, nel 2025 831 milioni di persone nel mondo vivevano in povertà estrema. Leggi il Recap →
    • Economia Banca centrale: cosa fa, come decide e come nasce la moneta Una banca centrale emette la moneta legale e decide la politica monetaria, cioè le condizioni con cui il denaro circola nell'economia; le banche commerciali raccolgono i risparmi e concedono credito, e in questo modo creano la moneta bancaria che si usa ogni giorno per pagare. In Italia l'attività bancaria è definita dal Testo Unico Bancario del 1993, e per l'euro l'unica emittente di moneta legale è la Banca centrale europea. Dal luglio 2021 la BCE punta a un'inflazione del 2% nel medio termine, un obiettivo simmetrico che orienta le sue decisioni sui tassi. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy