Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Materie prime critiche: la sfida geopolitica della transizione energetica
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Materie prime critiche: la sfida geopolitica della transizione energetica

    Di Redazione Recaplica · Aggiornato il 19 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta16 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Pannelli solari, turbine eoliche, batterie e motori elettrici hanno bisogno di litio, cobalto, nichel, rame, grafite e terre rare in quantità molto superiori alle tecnologie che sostituiscono. L'estrazione e soprattutto la raffinazione di questi minerali sono concentrate in pochi paesi, nel 2024 i primi tre raffinatori mondiali coprivano l'86% del totale, in crescita dall'82% del 2020, secondo l'Agenzia Internazionale per l'Energia. La Cina ha già usato questa posizione come leva politica, dall'embargo verso il Giappone nel 2010 alle licenze di esportazione imposte nel 2025 su sette elementi delle terre rare pesanti. L'Unione Europea risponde con il Critical Raw Materials Act, che fissa obiettivi di estrazione, lavorazione e riciclo interni e un tetto alla dipendenza da un singolo fornitore extra-UE entro il 2030.

    Punti Chiave

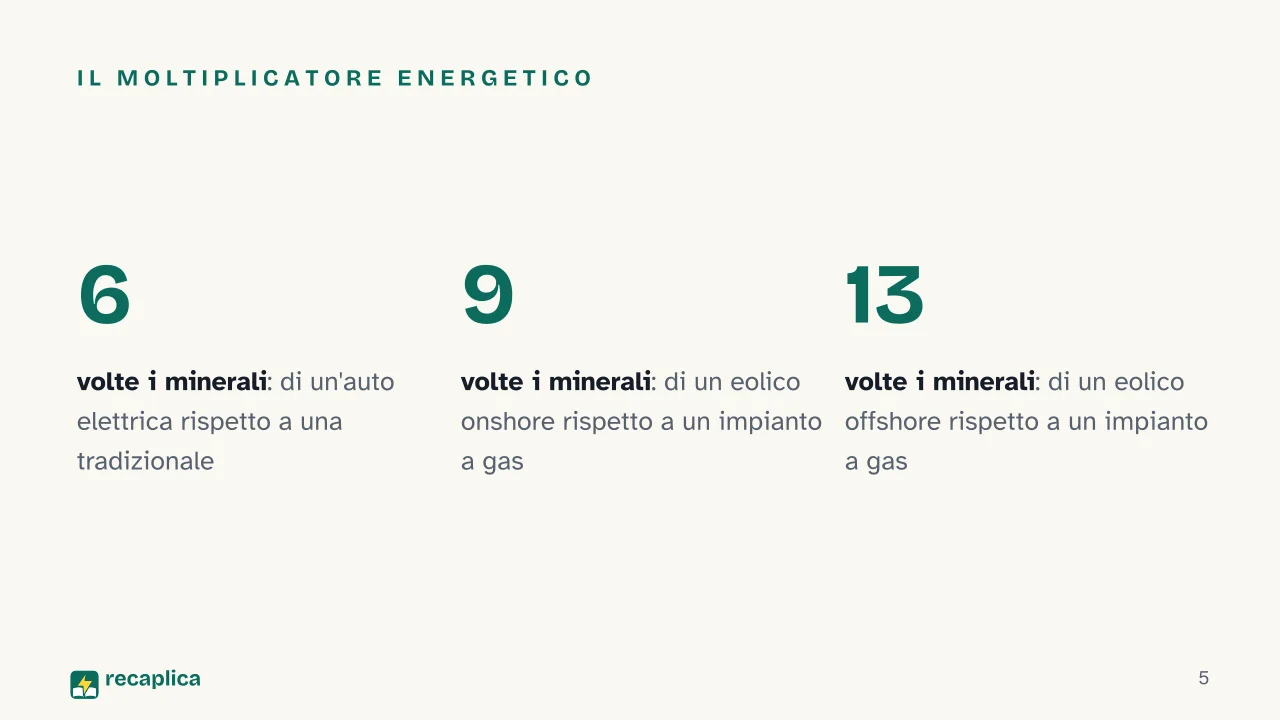
    • Le tecnologie della transizione energetica richiedono molti più minerali delle alternative fossili, un'auto elettrica ne usa sei volte tanto rispetto a una tradizionale, secondo l'IEA.
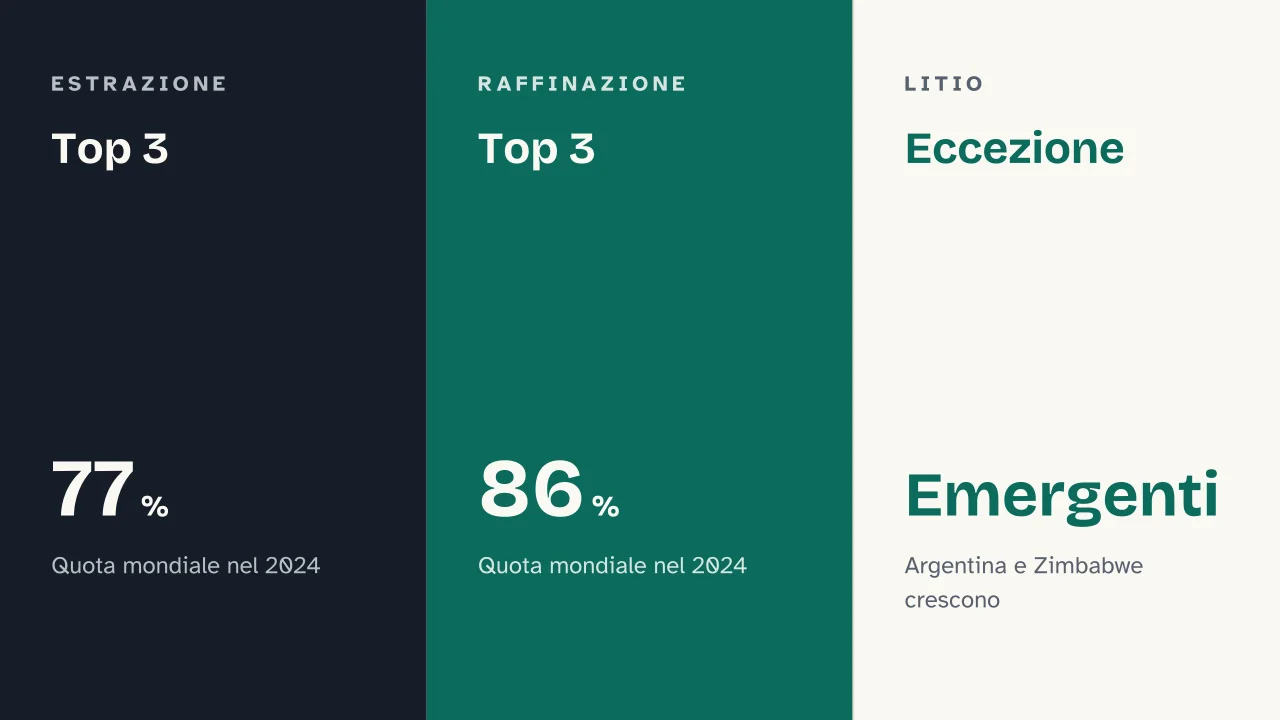
    • Nel 2024 i tre principali paesi raffinatori coprivano l'86% della produzione mondiale di minerali critici, contro l'82% del 2020.
    • Il litio fa eccezione, tra il 2020 e il 2024 buona parte della nuova produzione è arrivata da paesi emergenti come Argentina e Zimbabwe.
    • Nell'aprile 2025 la Cina ha introdotto licenze di esportazione obbligatorie su sette elementi delle terre rare pesanti, inserendo 16 aziende statunitensi in una lista di controllo.
    • L'Unione Europea ha una lista di 34 materie prime critiche dal 2023 e, col Critical Raw Materials Act, obiettivi al 2030 su estrazione, lavorazione e riciclo interni.
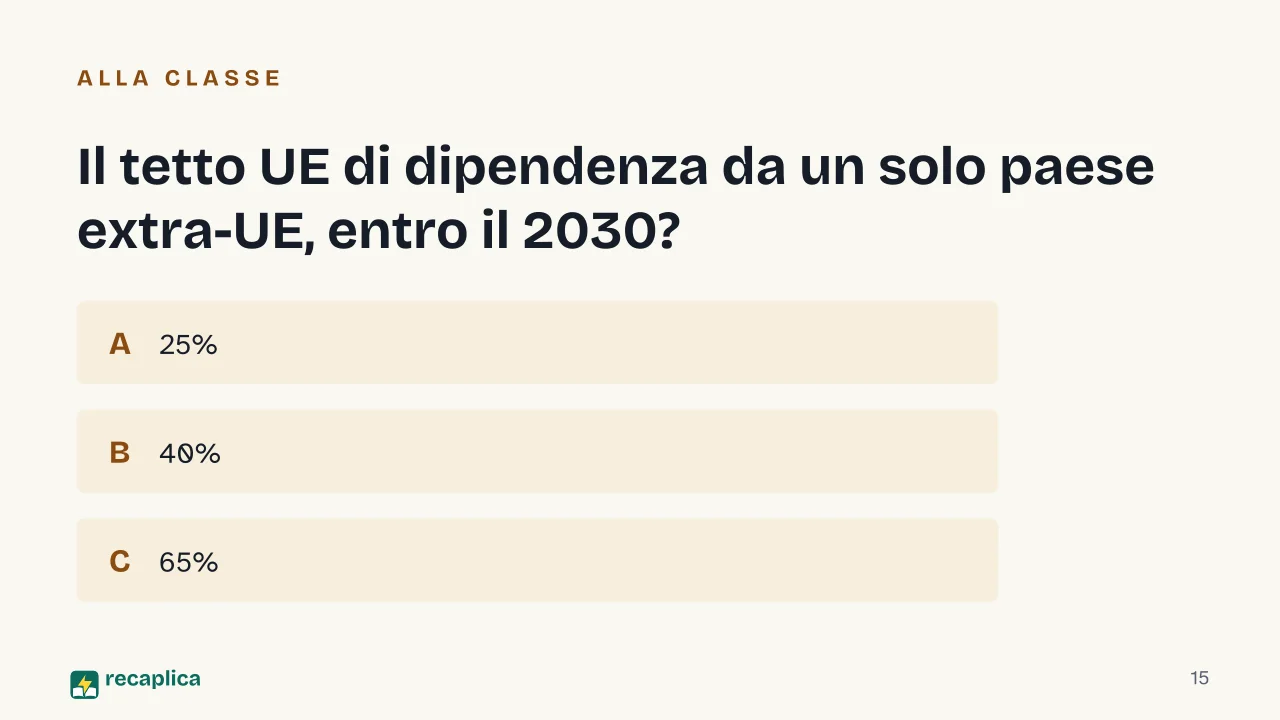
    • Il regolamento UE fissa anche un tetto, nessun singolo paese extra-UE potrà fornire più del 65% del consumo annuo di una materia prima strategica entro il 2030.

    I numeri chiave

    • 86% quota dei tre principali paesi raffinatori sul totale mondiale nel 2024, in crescita dall'82% del 2020 Fonte: IEA, Global Critical Minerals Outlook 2025
    • 65% tetto massimo di dipendenza da un singolo paese extra-UE per ogni materia prima strategica, fissato per il 2030 dal Critical Raw Materials Act Fonte: Regolamento UE 2024/1252
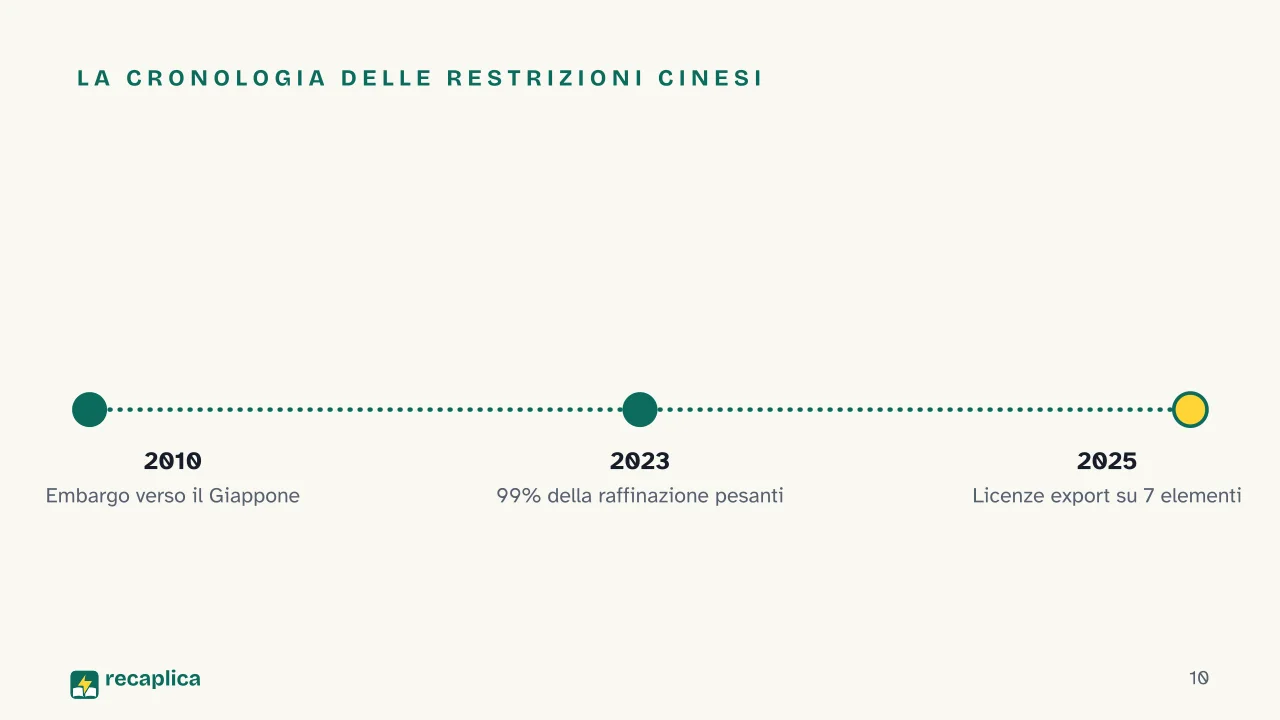
    • 7 elementi delle terre rare pesanti colpiti dalle licenze di esportazione obbligatorie decise dalla Cina nell'aprile 2025 Fonte: CSIS

    L'Approfondimento

    Perché la transizione energetica ha fame di minerali

    Un pannello fotovoltaico, una turbina eolica o un’auto elettrica non bruciano combustibile, ma per esistere hanno bisogno di materiali che un’auto a benzina o una centrale a gas non usano affatto, o usano in quantità molto minori. Secondo l’Agenzia Internazionale per l’Energia (IEA), un’auto elettrica tipica richiede sei volte i minerali di un’auto con motore tradizionale; un impianto eolico onshore ne richiede nove volte tanto rispetto a un impianto a gas della stessa potenza, e uno offshore arriva a tredici volte. La transizione energetica non riduce la dipendenza da materie prime, la sposta da un tipo di minerale a un altro: dal petrolio, estratto in decine di paesi e scambiato su mercati globali liquidi, a litio, cobalto, nichel, grafite, rame e terre rare, la cui lavorazione è concentrata in poche mani.

    Esempio pratico: una berlina elettrica di media gamma contiene batterie con litio, cobalto e nichel, un motore con magneti alle terre rare e chilometri di cablaggi in rame. La stessa berlina con motore a combustione usa una frazione di questi materiali, perché non ha né la batteria né il motore elettrico a magneti permanenti.

    Materia primaUso principale nella transizione
    LitioBatterie di auto elettriche e accumulo di energia
    CobaltoCatodi delle batterie agli ioni di litio
    NichelBatterie ad alta densità energetica
    GrafiteAnodi delle batterie
    RameCablaggi, motori elettrici, reti elettriche
    Terre rareMagneti permanenti di motori elettrici e turbine eoliche

    Chi installa un impianto fotovoltaico in casa raramente pensa alla filiera dei materiali che sta dietro ai pannelli. Eppure ogni tecnologia della transizione energetica porta con sé la stessa domanda: da dove arrivano questi minerali, e quanto è solida quella catena di approvvigionamento?

    La concentrazione che decide i prezzi

    La risposta, secondo l’IEA, è che la produzione di minerali critici si sta concentrando, non disperdendo. Nel 2020 i primi tre paesi al mondo per estrazione coprivano il 73% del totale; nel 2024 erano saliti al 77%. Sul fronte della raffinazione, il passaggio più delicato della filiera, la concentrazione è ancora più marcata: dall’82% del 2020 all’86% del 2024, nei primi tre paesi raffinatori.

    Non è un fenomeno uniforme. Per cobalto, grafite e terre rare, secondo l’IEA, circa il 90% della crescita produttiva tra il 2020 e il 2024 è arrivato da un unico fornitore dominante per ciascun minerale: la Repubblica Democratica del Congo per l’estrazione di cobalto (con la Cina che ne domina la raffinazione), la Cina per grafite e terre rare. Anche il nichel ha un produttore dominante, l’Indonesia. Il litio fa eccezione: una parte importante della nuova produzione nello stesso periodo è arrivata da paesi emergenti come Argentina e Zimbabwe, segno che la concentrazione non è una legge fisica del sottosuolo, ma il risultato di scelte industriali e di investimento fatte in decenni.

    Proprio la raffinazione, più che l’estrazione grezza, spiega perché si parla tanto di Cina. Secondo il centro studi statunitense CSIS, la Cina arrivava a coprire il 99% della raffinazione mondiale delle terre rare pesanti fino al 2023, un vantaggio rafforzato ulteriormente dopo la chiusura di un impianto concorrente in Vietnam. Le terre rare, nonostante il nome, non sono geologicamente scarse: sono relativamente diffuse nella crosta terrestre di diversi paesi. Il collo di bottiglia è industriale, la lavorazione che le rende utilizzabili richiede impianti costosi e inquinanti, costruiti su scala quasi solo in Cina.

    L’arma dell’export

    Una concentrazione così alta in un solo paese può diventare, ed è già diventata, uno strumento di politica estera. Il primo caso documentato risale al 2010, quando la Cina bloccò le esportazioni di terre rare verso il Giappone dopo un incidente diplomatico legato a un peschereccio cinese fermato dalla guardia costiera giapponese. Quindici anni dopo, nell’aprile 2025, il Ministero del Commercio cinese ha imposto licenze di esportazione obbligatorie su sette elementi delle terre rare pesanti, samario, gadolinio, terbio, disprosio, lutezio, scandio e ittrio: non un divieto totale, ma un meccanismo di autorizzazione che rallenta e rende incerte le forniture. Nello stesso periodo, 16 aziende statunitensi, soprattutto dei settori difesa e aerospaziale, sono state inserite in una lista di controllo delle esportazioni.

    La dipendenza militare rende il tema ancora più concreto: secondo il CSIS, un caccia F-35 contiene oltre 400 kg di terre rare, un sottomarino della classe Virginia circa 4.170 kg, un cacciatorpediniere della classe DDG-51 circa 2.360 kg. Sul fronte industriale, la produzione mondiale di magneti al neodimio-ferro-boro era di circa 138.000 tonnellate nel 2018; nel 2024 la sola Cina ne produceva circa 300.000 tonnellate, mentre gli Stati Uniti, secondo le stime, ne avrebbero prodotte circa 1.000 tonnellate entro la fine del 2025, secondo il CSIS. Il divario di scala industriale, oltre a quello geologico, è una delle cause di questa dipendenza.

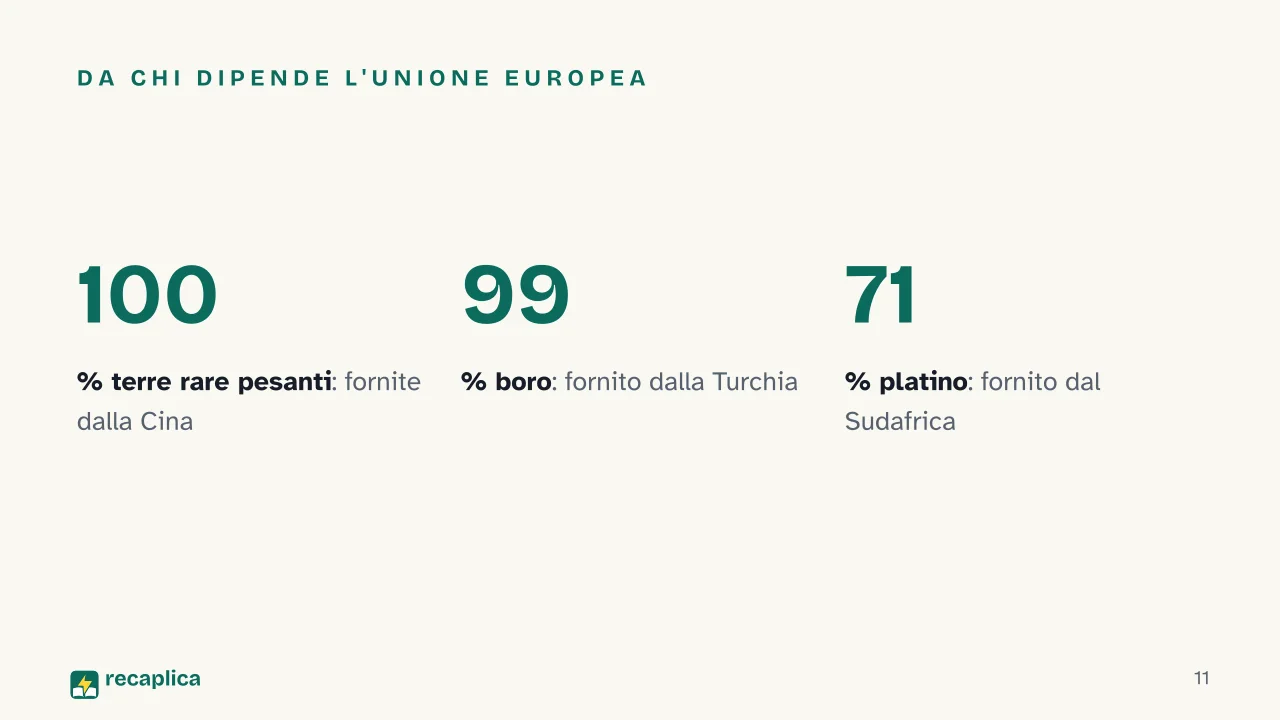
    Per l’Unione Europea la dipendenza è già misurabile paese per paese: secondo la Commissione Europea, in un quadro riferito al periodo 2023-2024, la Cina fornisce il 100% delle terre rare pesanti usate nell’UE, la Turchia il 99% del boro e il Sudafrica il 71% del platino. Un blocco commerciale, o anche solo un rallentamento delle licenze, può avere effetti a catena su interi settori industriali, con conseguenze che si misurano anche in inflazione se le forniture si interrompono e i prezzi salgono di colpo.

    La risposta europea: il Critical Raw Materials Act

    L’Unione Europea ha risposto con un aggiornamento progressivo della propria lista di materie prime critiche, il modo in cui decide e legifera passa proprio da regolamenti come questo, approvati dal Parlamento e dal Consiglio su proposta della Commissione. La lista è cresciuta da 14 voci nel 2011 a 20 nel 2014, 27 nel 2017, 30 nel 2020, fino alle 34 materie prime critiche della revisione del 2023, un sottoinsieme delle quali è classificato come “strategico”.

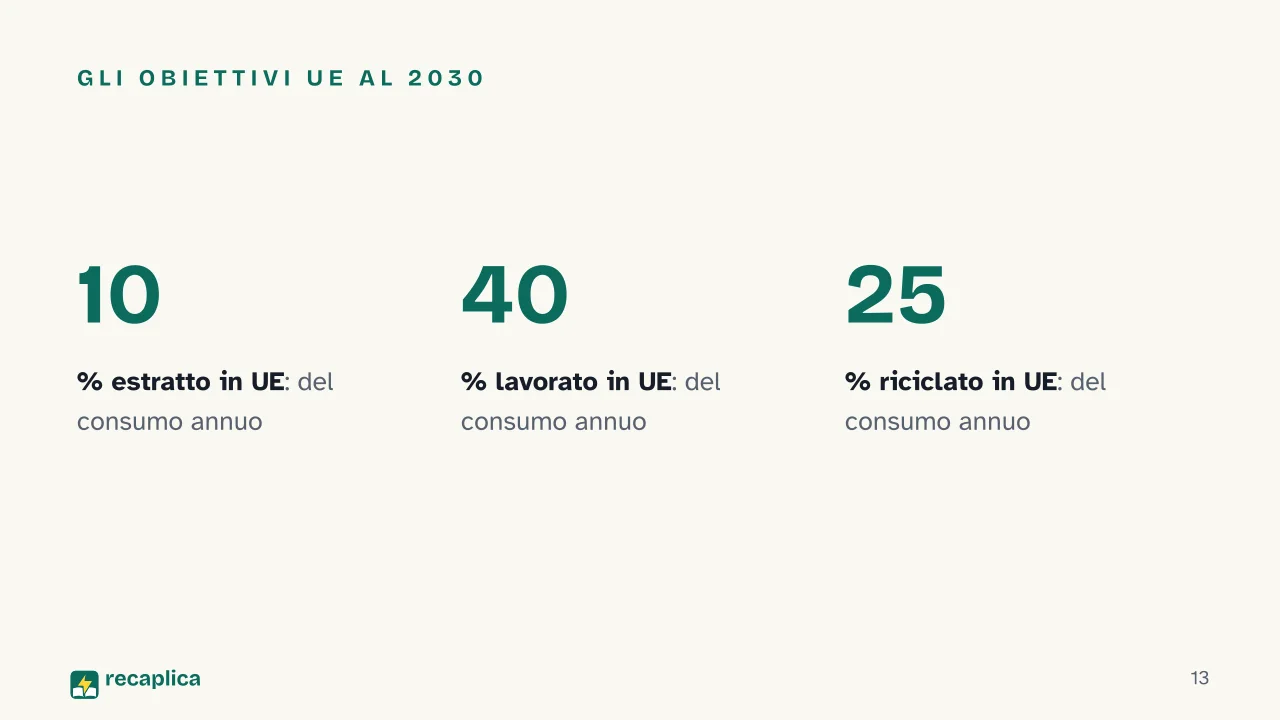
    Il Critical Raw Materials Act, il Regolamento UE 2024/1252, entrato in vigore il 23 maggio 2024, fissa tre obiettivi quantitativi da raggiungere entro il 2030: estrarre in UE almeno il 10% del consumo annuo di materie prime strategiche, lavorarne internamente almeno il 40% e riciclarne almeno il 25%. A questi si aggiunge un tetto alla dipendenza: entro il 2030, nessun singolo paese extra-UE potrà fornire più del 65% del consumo annuo europeo di ciascuna materia prima strategica.

    Sono obiettivi ambiziosi rispetto al punto di partenza, anche se il tetto del 65% lascia comunque spazio a una dipendenza molto alta da un unico fornitore. La proiezione dell’IEA per il 2035, del resto, è che la concentrazione mondiale della raffinazione scenderà solo marginalmente rispetto ai livelli del 2024, tornando vicino ai valori del 2020.

    Cosa significa per chi produce e per chi guida la transizione

    Le filiere più esposte sono quelle che già oggi dipendono da batterie e motori elettrici. L’industria automobilistica europea, alle prese con la crisi che ha colpito diversi costruttori negli anni 2020, si trova a competere su un mercato dove il costo e la disponibilità delle materie prime critiche incidono direttamente sul prezzo finale delle auto elettriche. Una licenza di esportazione negata o rallentata su un singolo elemento delle terre rare può bloccare una linea di produzione di motori a migliaia di chilometri di distanza.

    Per i paesi produttori di energia rinnovabile, dal fotovoltaico all’eolico, il ragionamento è simmetrico: la capacità installata dipende da una catena di approvvigionamento che comincia in poche miniere e passa attraverso ancora meno impianti di raffinazione. Diversificare quella catena, con nuovi produttori di litio, più riciclo e più capacità di lavorazione fuori dalla Cina, è il terreno su cui si gioca buona parte della sicurezza energetica dei prossimi anni.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Materie prime critiche: Materie prime criticheSlide 2 della presentazione su Materie prime critiche: Quanti minerali in più servono per un'auto elettrica?Slide 3 della presentazione su Materie prime critiche: Il percorsoSlide 4 della presentazione su Materie prime critiche: Capitolo 01: Più minerali, più fabbisognoSlide 5 della presentazione su Materie prime critiche: Il moltiplicatore energeticoSlide 6 della presentazione su Materie prime critiche: Capitolo 02: Dove si concentra la produzioneSlide 7 della presentazione su Materie prime critiche: Top 3 · Top 3 · EccezioneSlide 8 della presentazione su Materie prime critiche: Le terre rare non sono rareSlide 9 della presentazione su Materie prime critiche: Capitolo 03: La leva geopolitica cineseSlide 10 della presentazione su Materie prime critiche: La cronologia delle restrizioni cinesiSlide 11 della presentazione su Materie prime critiche: Da chi dipende l'Unione EuropeaSlide 12 della presentazione su Materie prime critiche: Capitolo 04: La risposta dell'Unione EuropeaSlide 13 della presentazione su Materie prime critiche: Gli obiettivi UE al 2030Slide 14 della presentazione su Materie prime critiche: Quanti minerali servono per un caccia F-35?Slide 15 della presentazione su Materie prime critiche: Il tetto UE di dipendenza da un solo paese extra-UE, entro il 2030?Slide 16 della presentazione su Materie prime critiche: La sintesi
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta16 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Le terre rare sono rare in natura

      ✓ Realtà Molti credono che il nome descriva la loro scarsità geologica, in realtà si trovano in concentrazioni sfruttabili in molti paesi del mondo. A mancare quasi ovunque è un'altra cosa: la capacità industriale di trasformarle in materiale utilizzabile, un processo costoso e inquinante che pochi paesi hanno costruito su scala.

    • ✗ Mito La Cina domina le terre rare perché possiede quasi tutti i giacimenti

      ✓ Realtà Molti credono che il predominio cinese dipenda dalla disponibilità di minerale nel sottosuolo, in realtà secondo il CSIS la Cina arrivava a coprire il 99% della raffinazione mondiale delle terre rare pesanti fino al 2023: un vantaggio costruito in decenni di investimenti nella lavorazione, non un monopolio geologico. Il caso del litio, dove nuovi produttori come Argentina e Zimbabwe stanno guadagnando quote, mostra che la concentrazione non è un destino fissato dalla natura.

    • ✗ Mito La transizione energetica riduce la dipendenza da materie prime straniere

      ✓ Realtà Molti pensano che uscire dal petrolio significhi uscire dalla dipendenza energetica, in realtà secondo l'IEA un'auto elettrica richiede sei volte i minerali di un'auto tradizionale, e un impianto eolico offshore fino a tredici volte quelli di un impianto a gas, materiali concentrati in un numero di fornitori ancora più piccolo di quello del petrolio.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
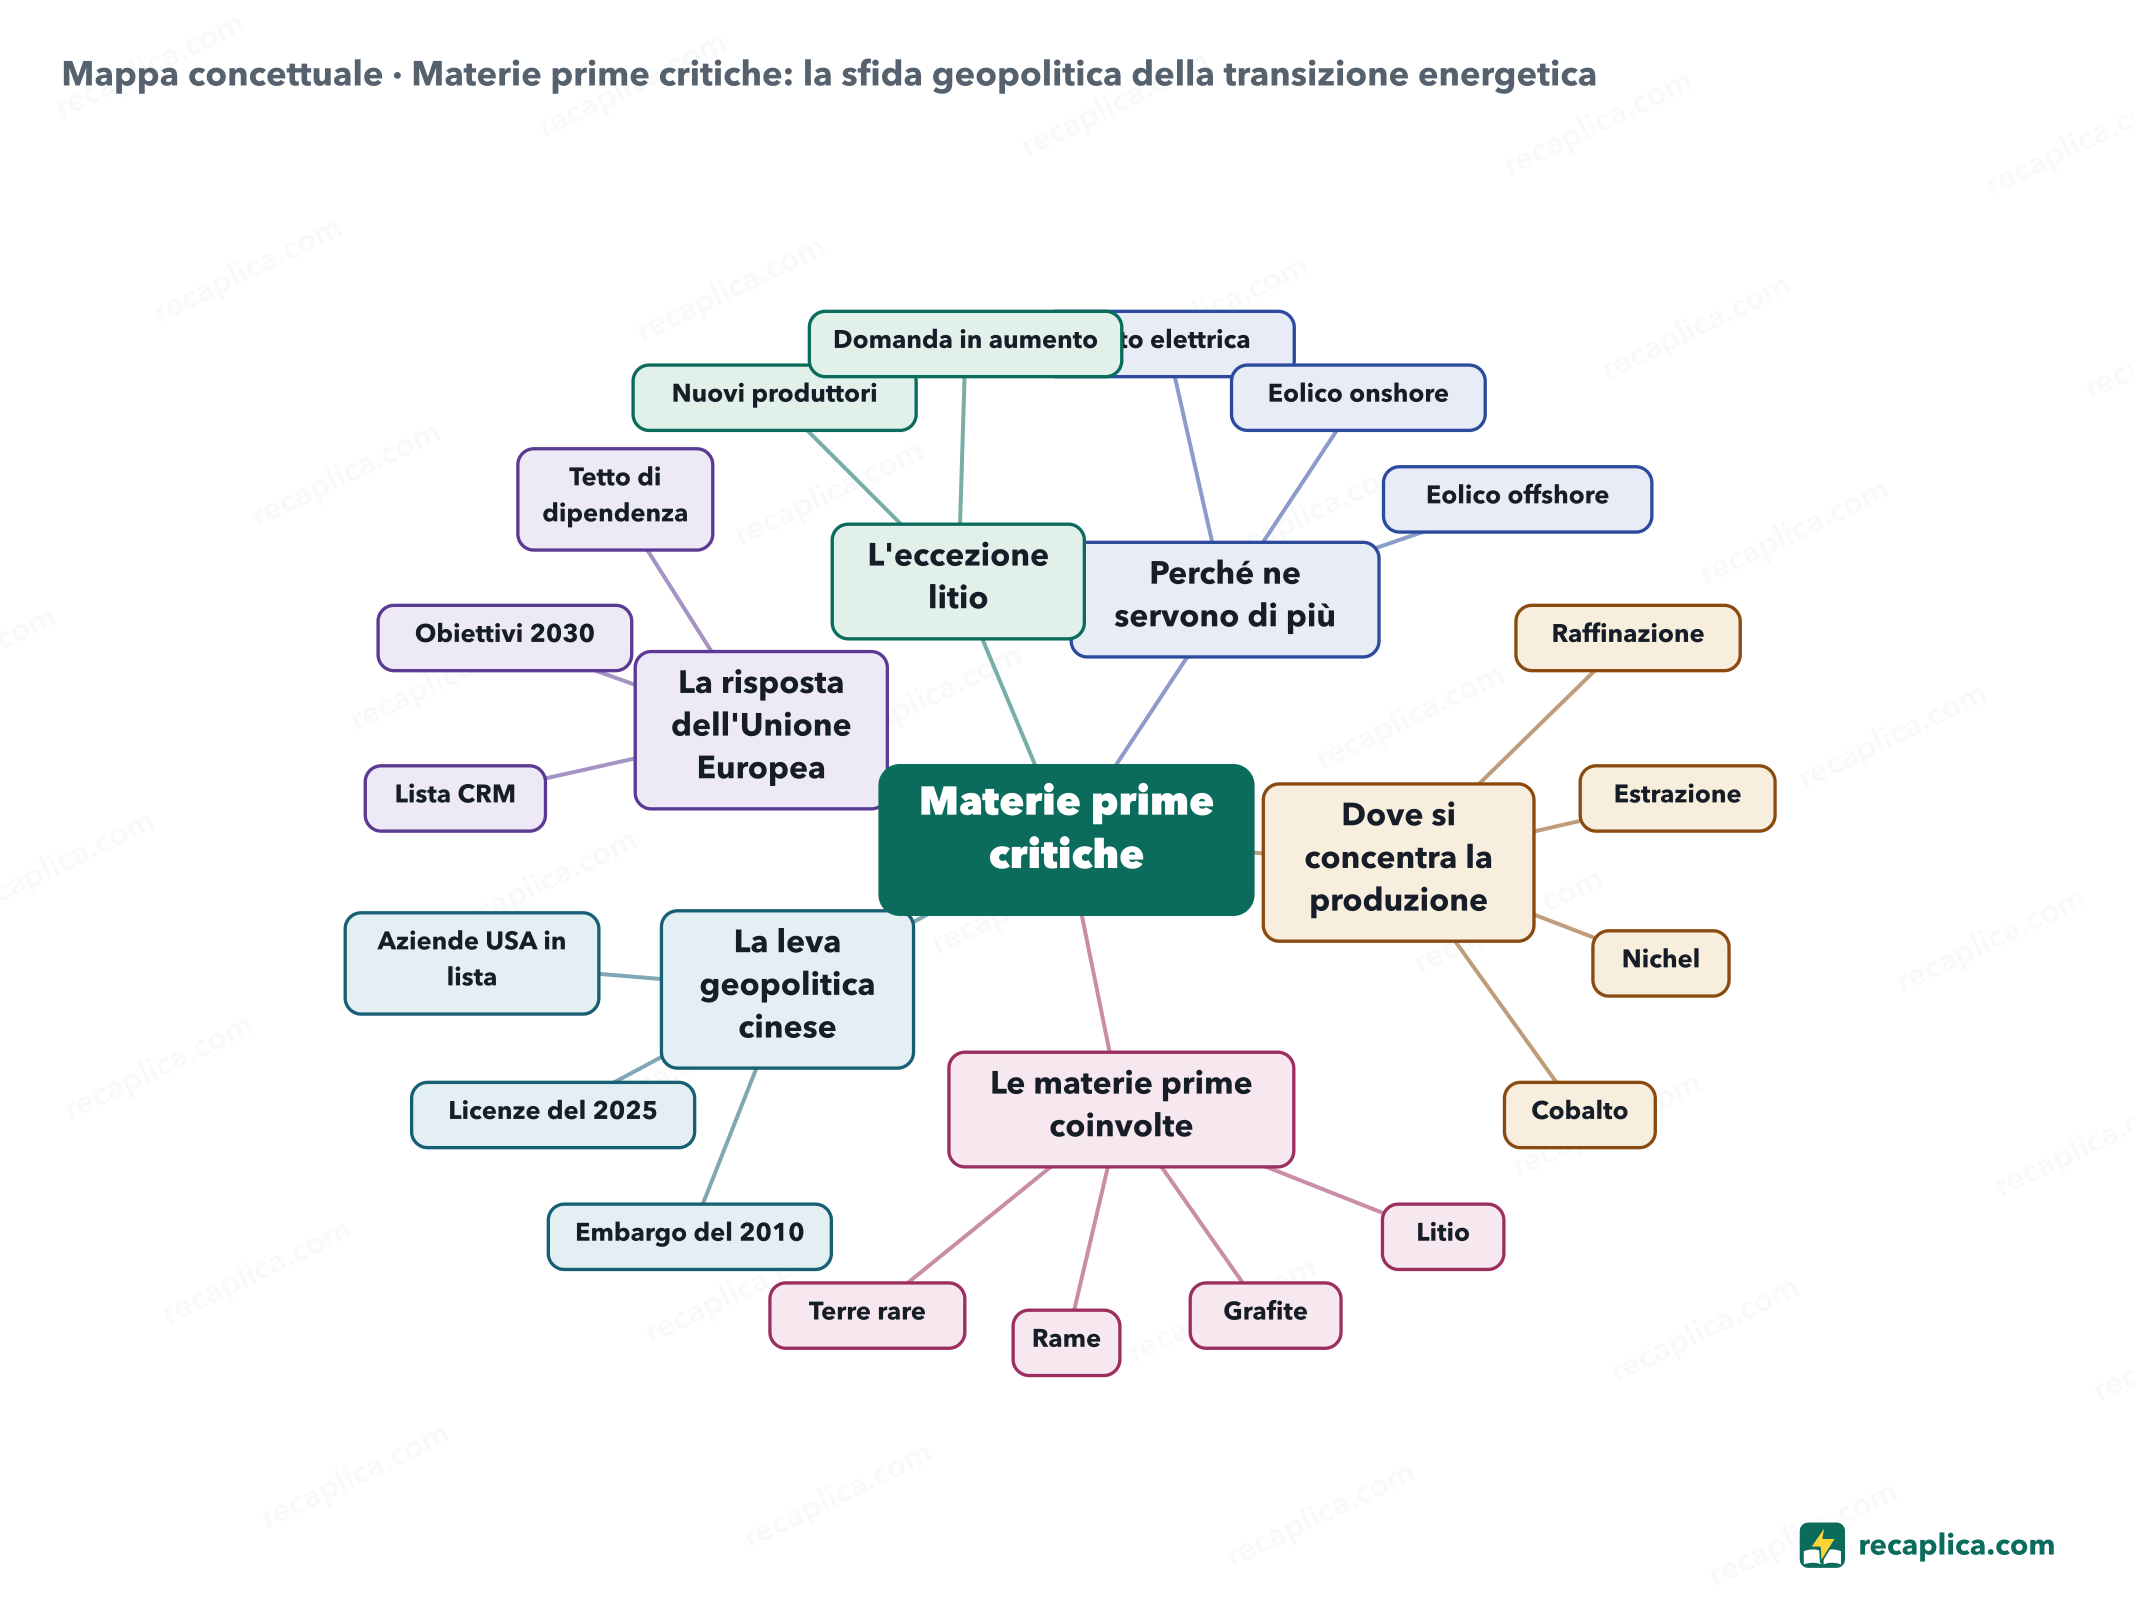
    Mappa concettuale: Materie prime critiche: la sfida geopolitica della transizione energetica
    • Materie prime critiche
      • Perché ne servono di più
        • Auto elettrica Sei volte i minerali di un'auto tradizionale
        • Eolico onshore Nove volte i minerali di un impianto a gas
        • Eolico offshore Tredici volte i minerali di un impianto a gas
      • Dove si concentra la produzione
        • Raffinazione 86% del totale nei primi tre paesi, nel 2024
        • Estrazione 77% del totale nei primi tre paesi, nel 2024
        • Nichel Indonesia primo produttore
        • Cobalto Estrazione in RD Congo, raffinazione in Cina
      • Le materie prime coinvolte
        • Litio Batterie, produttori emergenti in crescita
        • Grafite Anodi delle batterie
        • Rame Cablaggi e motori elettrici
        • Terre rare Magneti permanenti
      • La leva geopolitica cinese
        • Embargo del 2010 Blocco delle esportazioni verso il Giappone
        • Licenze del 2025 Export controllato su sette elementi
        • Aziende USA in lista Sedici entità sotto controllo delle esportazioni
      • La risposta dell'Unione Europea
        • Lista CRM 34 materie prime critiche, dal 2023
        • Obiettivi 2030 10% estratto, 40% lavorato, 25% riciclato
        • Tetto di dipendenza Massimo 65% da un singolo paese extra-UE
      • L'eccezione litio
        • Nuovi produttori Argentina e Zimbabwe in crescita
        • Domanda in aumento Quasi 30% di crescita nel 2024

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Quale materia prima fa eccezione, tra il 2020 e il 2024, al modello di concentrazione produttiva guidato da pochi paesi?

    Secondo l'IEA, per cobalto, grafite e terre rare circa il 90% della crescita produttiva 2020-2024 è arrivata da un solo fornitore dominante; per il litio, invece, una parte importante della nuova produzione è arrivata da paesi emergenti.

    2 Quanti elementi delle terre rare pesanti sono stati colpiti dalle licenze di esportazione obbligatorie decise dalla Cina nell'aprile 2025?

    Il Ministero del Commercio cinese ha imposto licenze obbligatorie su 7 elementi: samario, gadolinio, terbio, disprosio, lutezio, scandio e ittrio, secondo il CSIS.

    3 Quale tetto massimo fissa il regolamento UE sulle materie prime critiche per la dipendenza da un singolo paese extra-UE, entro il 2030?

    Il Critical Raw Materials Act stabilisce che, entro il 2030, un singolo paese extra-UE non potrà fornire più del 65% del consumo annuo di ciascuna materia prima strategica.

    4 Secondo l'IEA, quanti minerali in più richiede un'automobile elettrica rispetto a un'automobile con motore tradizionale?

    L'IEA stima che un'auto elettrica tipica richieda sei volte gli input minerari di un'auto a motore convenzionale.

    5 Vero o falso: le terre rare sono elementi rari nella crosta terrestre.

    Falso: le terre rare si trovano in concentrazioni sfruttabili in tutto il mondo. La risorsa scarsa è la capacità di raffinazione, non il minerale in sé.

    Risposte: 1-A · 2-B · 3-C · 4-C · 5-B

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Pannelli solari, turbine eoliche, batterie e motori elettrici hanno bisogno di litio, cobalto, nichel, rame, grafite e terre rare in quantità molto superiori alle tecnologie che sostituiscono. L'estrazione e soprattutto la raffinazione di questi minerali sono concentrate in pochi paesi, nel 2024 i primi tre raffinatori mondiali coprivano l'86% del totale, in crescita dall'82% del 2020, secondo l'Agenzia Internazionale per l'Energia. La Cina ha già usato questa posizione come leva politica, dall'embargo verso il Giappone nel 2010 alle licenze di esportazione imposte nel 2025 su sette elementi delle terre rare pesanti. L'Unione Europea risponde con il Critical Raw Materials Act, che fissa obiettivi di estrazione, lavorazione e riciclo interni e un tetto alla dipendenza da un singolo fornitore extra-UE entro il 2030.

    Domande e risposte

    Quali sono le principali materie prime critiche per la transizione energetica?

    Litio, cobalto, nichel, grafite, rame e le terre rare sono tra le più citate: servono per batterie, motori elettrici, turbine eoliche e pannelli solari. L'Unione Europea ne ha elencate 34 nella lista aggiornata del 2023.

    Perché si parla tanto di dipendenza dalla Cina per le materie prime critiche?

    Perché la Cina non domina solo l'estrazione di alcuni minerali, ma soprattutto la loro raffinazione: secondo il CSIS arrivava al 99% della lavorazione mondiale delle terre rare pesanti fino al 2023, e nell'aprile 2025 ha usato questa posizione per imporre licenze di esportazione su sette elementi.

    Cosa prevede il Critical Raw Materials Act dell'Unione Europea?

    Il regolamento UE 2024/1252 fissa, per il 2030, l'obiettivo di estrarre almeno il 10%, lavorare almeno il 40% e riciclare almeno il 25% del consumo annuo europeo di materie prime strategiche, oltre a un tetto del 65% di dipendenza da un singolo fornitore extra-UE.

    Le terre rare sono davvero rare in natura?

    No: giacimenti sfruttabili esistono in diversi continenti. A essere scarsa è la capacità di raffinazione, un'attività costosa e inquinante realizzata su scala vera solo in pochissimi impianti, per lo più cinesi.

    Cosa rischia l'Europa se non riduce la dipendenza dalle materie prime critiche?

    Interruzioni di forniture essenziali: secondo la Commissione Europea, la Cina fornisce il 100% delle terre rare pesanti usate nell'UE, la Turchia il 99% del boro e il Sudafrica il 71% del platino, in un quadro riferito al periodo 2023-2024.

    Fonti consultate

    • IEA — Global Critical Minerals Outlook 2025 (Executive summary)
    • Commissione Europea — Critical raw materials
    • Commissione Europea — European Critical Raw Materials Act
    • CSIS — The Consequences of China's New Rare Earths Export Restrictions
    • IEA — The Role of Critical Minerals in Clean Energy Transitions (Executive summary)

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Mercantilismo: cos'è, come funzionava e perché ha contato Il mercantilismo è la dottrina economica che dominò l'Europa occidentale tra il Cinquecento e il Settecento: uno Stato si arricchiva vendendo all'estero più di quanto comprava, per accumulare oro e argento. Secondo Britannica Money, era «una pratica economica con cui i governi usavano l'economia per aumentare il potere dello Stato a spese degli altri paesi». Le colonie avevano un compito preciso: fornire materie prime alla madrepatria e comprare da essa i prodotti finiti, mentre in patria dazi e monopoli proteggevano l'industria nazionale. Il nome stesso arrivò dopo, dato dal suo critico più famoso: fu Adam Smith, nella Ricchezza delle nazioni del 1776, a renderlo corrente. Leggi il Recap →
    • Economia Mercato del lavoro: come funzionano domanda, offerta e disoccupazione Il mercato del lavoro è l'insieme dei meccanismi con cui le imprese, che domandano lavoro per produrre beni e servizi, incontrano i lavoratori, che lo offrono. Nel modello teorico l'incontro fissa salari e livelli di occupazione come in ogni altro mercato, ma nella pratica informazioni imperfette, potere contrattuale e regole istituzionali lo allontanano dalla concorrenza pura. Da questi scarti nasce la disoccupazione, che gli economisti distinguono in frizionale, strutturale, ciclica e tecnologica a seconda della causa. Le statistiche ufficiali, come quelle ISTAT, la misurano sulle forze di lavoro — occupati più persone in cerca di occupazione — non sulla popolazione intera. A luglio 2026 il tasso di disoccupazione italiano era al 5,8%, contro il 6,4% dell'area euro. Leggi il Recap →
    • Economia Keynesismo: la teoria economica nata dalla Grande Depressione Il keynesismo è la teoria economica che prende il nome da John Maynard Keynes, l'economista britannico che negli anni Trenta propose un modo diverso di guardare alle crisi. Secondo l'FMI, davanti alla Grande Depressione la teoria economica del tempo non riusciva a spiegare le cause del crollo né a indicare come far ripartire produzione e occupazione. Keynes mise al centro la domanda aggregata, cioè la somma di quanto spendono famiglie, imprese e Stato, e sostenne che la piena occupazione è un caso particolare, non il risultato automatico del mercato. Da qui nasce l'idea che lo Stato possa intervenire sulla spesa quando la domanda privata si ferma. Il keynesismo ha guidato la politica economica dal secondo dopoguerra agli anni Settanta, poi ha perso terreno. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy