|
recaplica
Euro digitale: cos'è, come funziona e cosa cambia per il contante | ||||||||||||||||||||||||
| © 2026 Recaplica · recaplica.com — Tutti i diritti riservati | ||||||||||||||||||||||||
Euro digitale: cos'è, come funziona e cosa cambia per il contanteCosa stampare Con "Margini: predefiniti" compaiono anche i numeri di pagina. SlideScegli il taglio Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta16 slideTutti i capitoli e gli approfondimentiTutte e due hanno le note del relatore. In 30 secondi lettura lampoL'euro digitale è un progetto della Banca Centrale Europea per creare una versione digitale del contante, utilizzabile da chiunque nell'area euro. Non è una criptovaluta: sarebbe moneta emessa e garantita dalla banca centrale, non un asset gestito da un'azienda privata. Servirebbe ad affiancare banconote e monete, non a sostituirle, e potrebbe funzionare anche senza connessione a internet. La BCE punta a una prima emissione nel 2029, ma solo se la legislazione europea necessaria viene approvata entro il 2026. Punti Chiave
I numeri chiave
L'ApprofondimentoL’euro digitale nasce come progetto della Banca Centrale Europea per dare all’area euro una versione digitale del contante. Secondo la BCE, sarebbe “una forma digitale di contante, emessa dalla banca centrale e disponibile per chiunque” nell’area euro, pensata per affiancare banconote e monete e non per sostituirle. La distinzione più importante riguarda chi c’è dietro: essendo garantito da una banca centrale, l’euro digitale non sarebbe un crypto-asset. Cos’è, davveroLa confusione più comune è pensare all’euro digitale come a una criptovaluta perché entrambe vivrebbero su uno smartphone. La BCE però lo definisce moneta di banca centrale: sarebbe emesso e garantito dall’Eurosistema, e come le banconote e le monete avrebbe corso legale. Bitcoin ed Ether, al contrario, non sono sostenuti da nessuna istituzione: il loro valore dipende dal mercato, non da una garanzia pubblica. Un altro equivoco riguarda la tecnologia. La BCE dichiara esplicitamente che l’euro digitale non sarebbe basato sulla tecnologia dei registri distribuiti (la DLT che sta dietro molte criptovalute), pur riprendendone “alcuni principi di design chiave”. Chi cerca “euro digitale blockchain” pensando a un progetto costruito sulla catena di blocchi troverebbe quindi una risposta diversa da quella immaginata: la differenza tra le due tecnologie è spiegata in dettaglio nell’approfondimento su come funziona la blockchain. Come funzionerebbe un pagamentoNei test tecnici condotti dalla BCE è stata esplorata una soglia di detenzione fino a 3.000 euro a persona: superato quel limite, l’eccedenza verrebbe automaticamente trasferita su un conto bancario tradizionale, con un meccanismo simile a uno scarico d’acqua tra due vasche. Questa cifra non è ancora una soglia legale definitiva: lo diventerebbe solo con l’approvazione della legislazione europea.
La privacy è uno dei punti su cui la BCE ha preso posizioni più nette. Per i pagamenti online dichiara di non poter identificare chi sei o cosa compri dai dati di pagamento che riceverebbe; per quelli offline va oltre, affermando che soltanto le due parti della transazione ne conoscerebbero i dettagli. Euro digitale, contante e criptovalute a confronto
Perché se ne parla oraIl calo del contante è uno dei fattori dietro il progetto, ma non l’unico. Secondo l’indagine SPACE 2024 della BCE, il contante è passato dal 59% al 52% delle transazioni al punto vendita tra il 2022 e il 2024; per valore dei pagamenti, però, restava quasi alla pari con le carte (39% contro 45%), e il 62% dei cittadini dell’area euro considerava importante o molto importante poter continuare a pagare in contanti. In due anni il calo è stato di pochi punti percentuali. A questo si aggiungono altri due elementi che la Banca dei Regolamenti Internazionali (BRI) associa esplicitamente al lavoro sulle CBDC nel suo sondaggio 2024 su 93 banche centrali: la diffusione di stablecoin e altre cripto-attività, che ha spinto oltre una giurisdizione su tre ad accelerare i lavori, e la volontà di preservare il ruolo della moneta di banca centrale mentre cambiano i modi di pagare. Nel 2024, il 91% delle 93 banche centrali censite esplorava una CBDC retail, wholesale o entrambe; a livello aggregato, i progetti wholesale (tra banche) risultavano più avanzati di quelli retail (per i cittadini). Fuori dall’area euro, alcuni progetti sono già realtà. Il Sand Dollar della banca centrale delle Bahamas è in distribuzione nazionale dall’ottobre 2020: è la prima CBDC al mondo effettivamente in circolazione. L’India ha invece scelto due binari separati: la Reserve Bank of India ha lanciato nel 2022 sia una rupia digitale wholesale, per regolare scambi di titoli di stato tra banche, sia una rupia digitale retail, distribuita tramite banche come State Bank of India e ICICI Bank e sperimentata in cinque città (Mumbai, Nuova Delhi, Bengaluru, Bhubaneswar, Chandigarh). Quanto costerebbe e chi pagaLe stime di costo pubblicate dalla BCE riguardano perimetri diversi e vanno lette separatamente. Per l’Eurosistema, i costi di sviluppo complessivi sono stimati intorno a 1,3 miliardi di euro, con costi operativi annui di circa 320 milioni di euro dal momento dell’emissione. Per il settore bancario europeo, che dovrebbe adattare i propri sistemi, la stima è più alta, tra 4 e 5,8 miliardi di euro. Sono cifre di fonti diverse su ambiti diversi, e la BCE stessa non le presenta come sommabili. Quando arrivaLa BCE punta a essere pronta per una prima emissione durante il 2029, ma lo dichiara come obiettivo condizionato: serve prima che la necessaria legislazione europea venga adottata entro il 2026. Senza quella legge, la data slitta. Il quadro normativo che regola moneta e istituzioni europee passa dalle stesse istituzioni che decidono, tra le altre cose, come funziona l’Unione Europea e i suoi processi legislativi. Chi si informa sulle criptovalute o sull’inflazione trova spesso l’euro digitale citato come un tassello dello stesso discorso più ampio su moneta e pagamenti: per un quadro d’insieme su come funzionano le criptovalute o su cosa succede quando i prezzi salgono con l’inflazione, i due Recap collegati aiutano a inquadrare meglio dove si posiziona un progetto come l’euro digitale. PresentazioneSlide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.     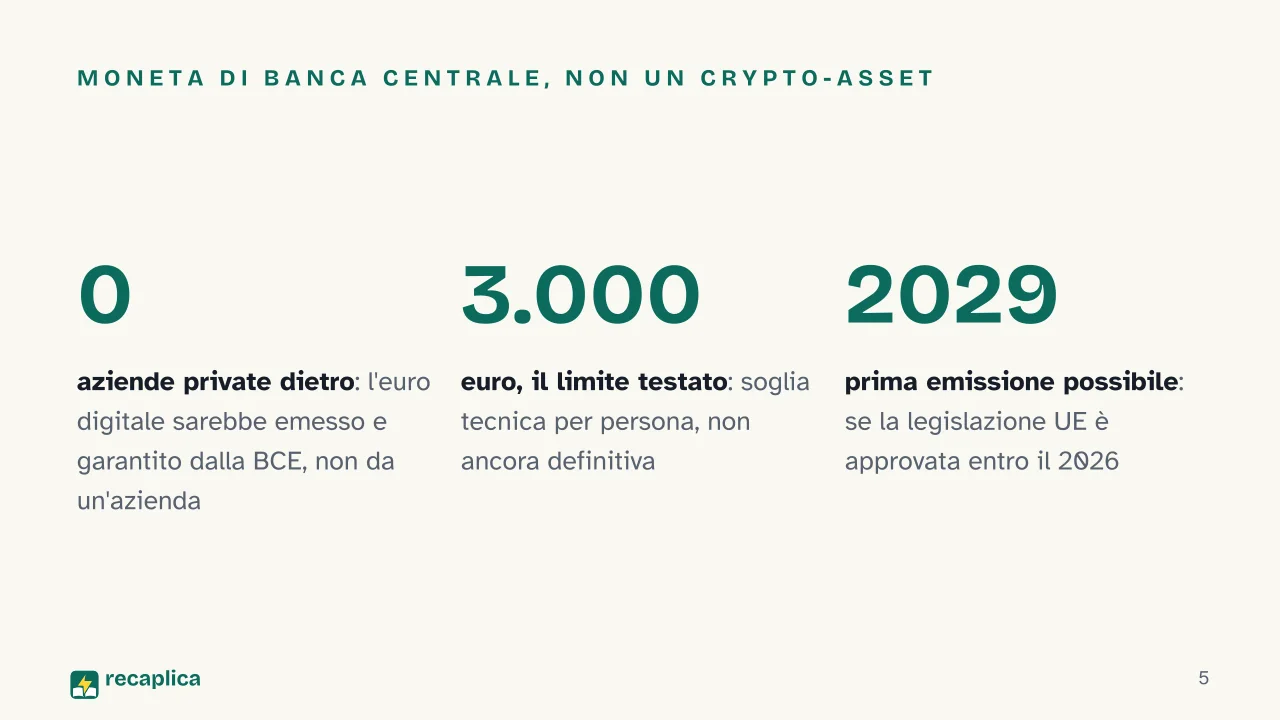 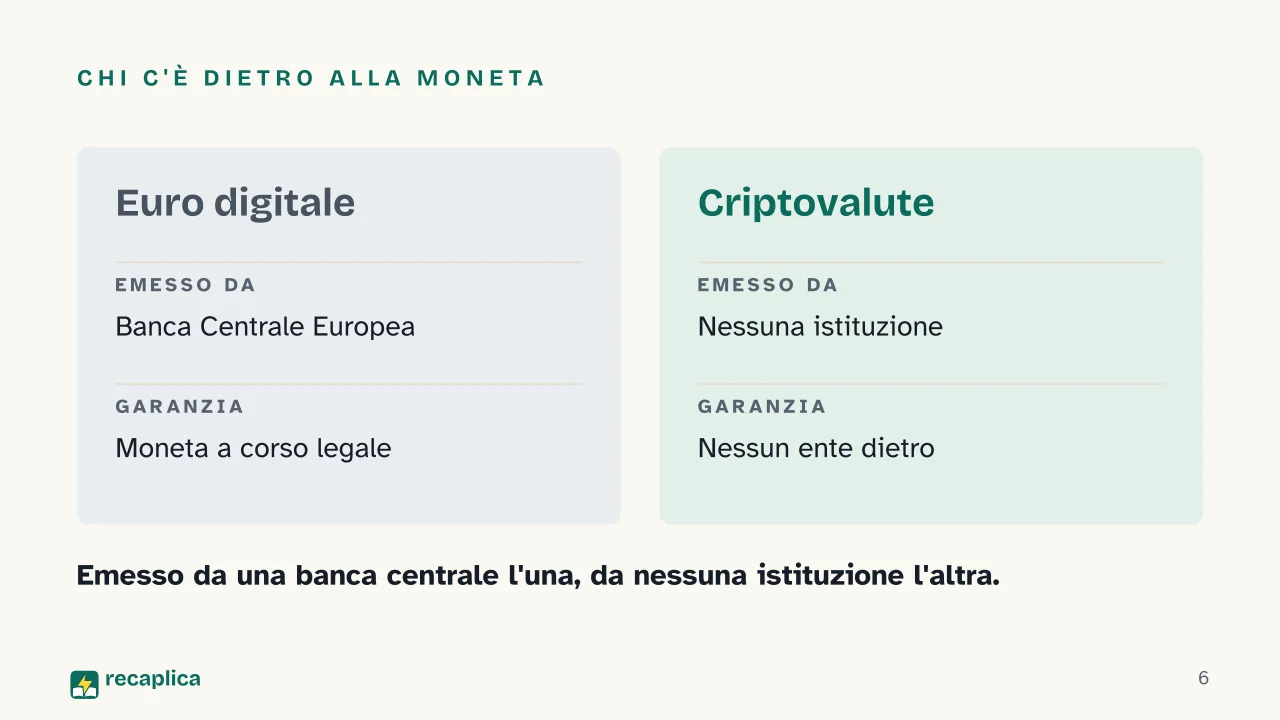  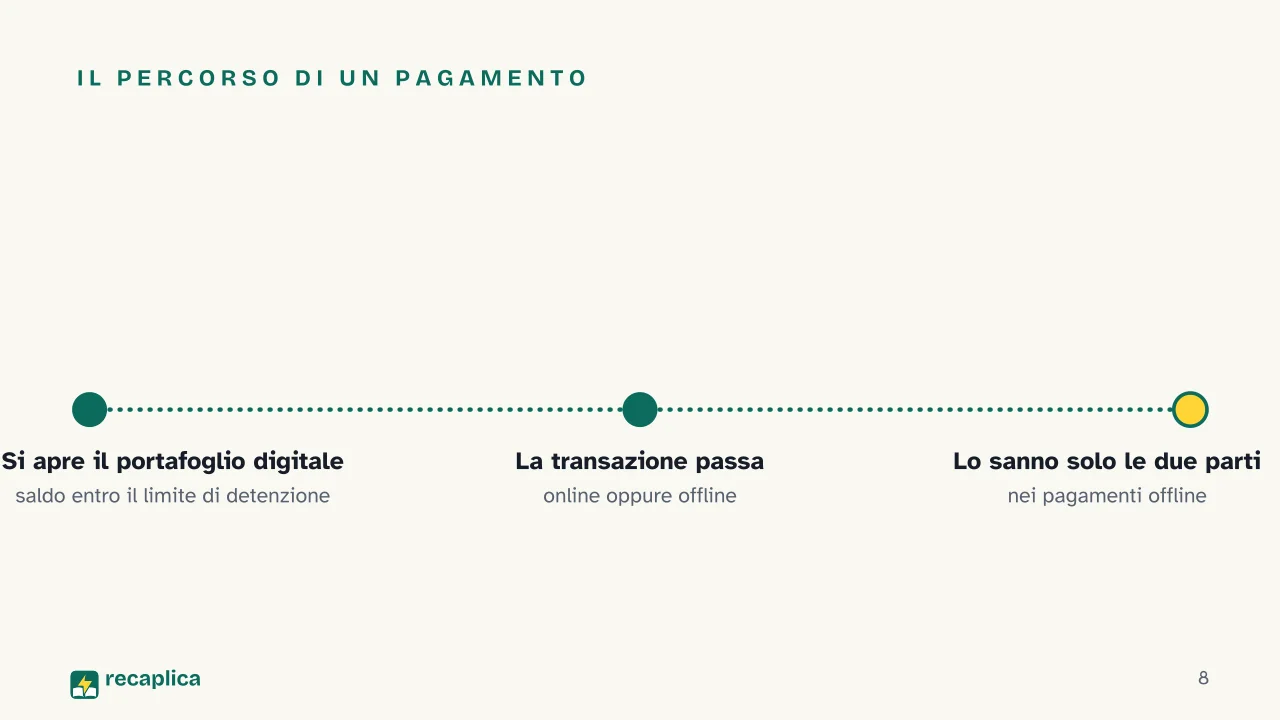 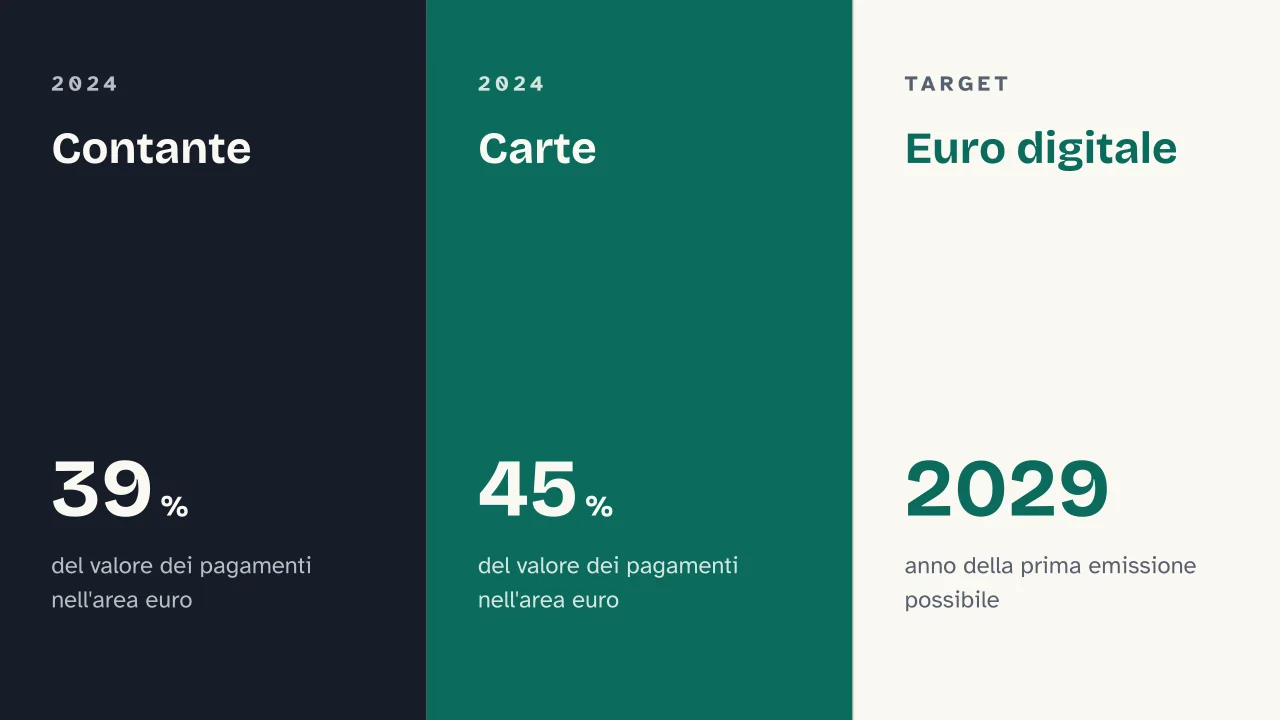 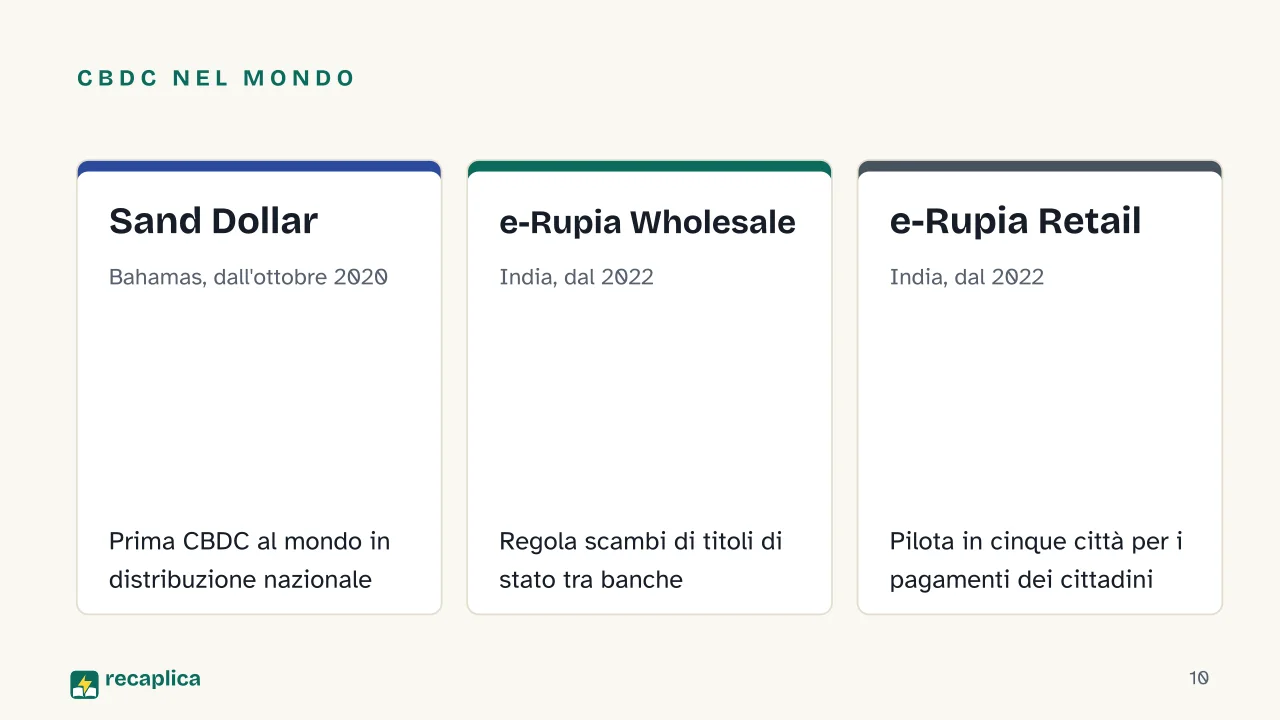 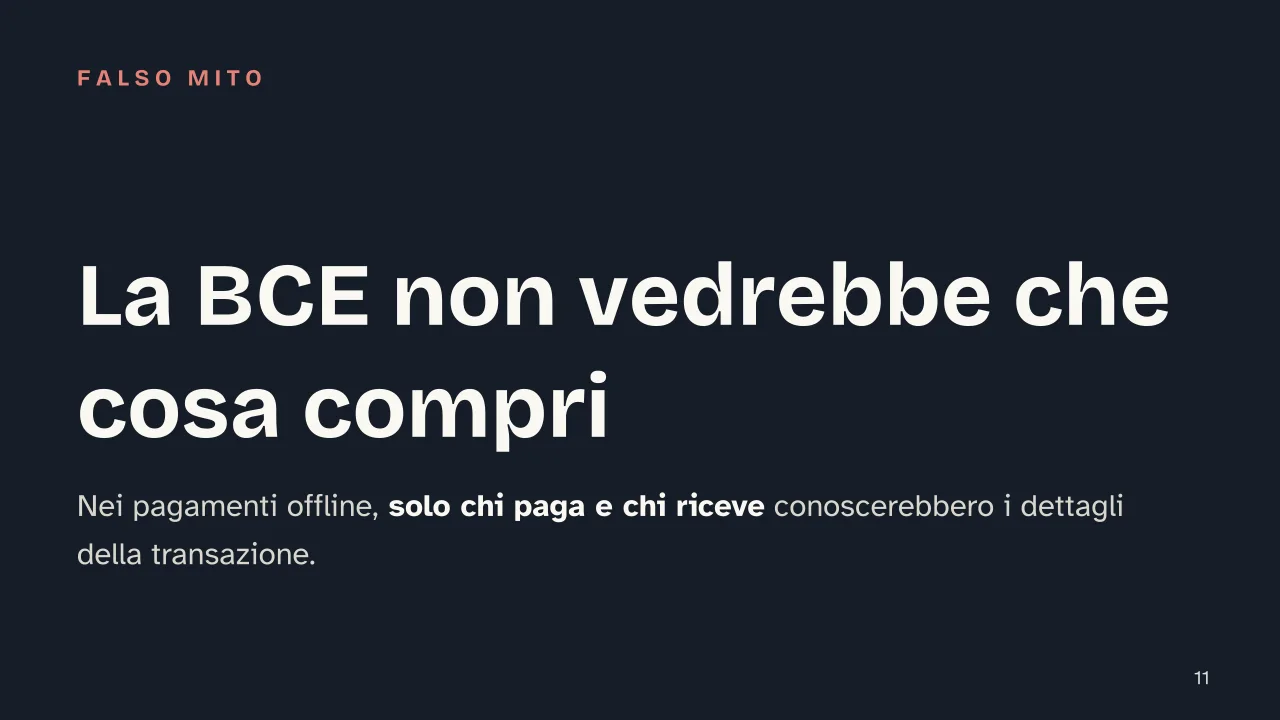  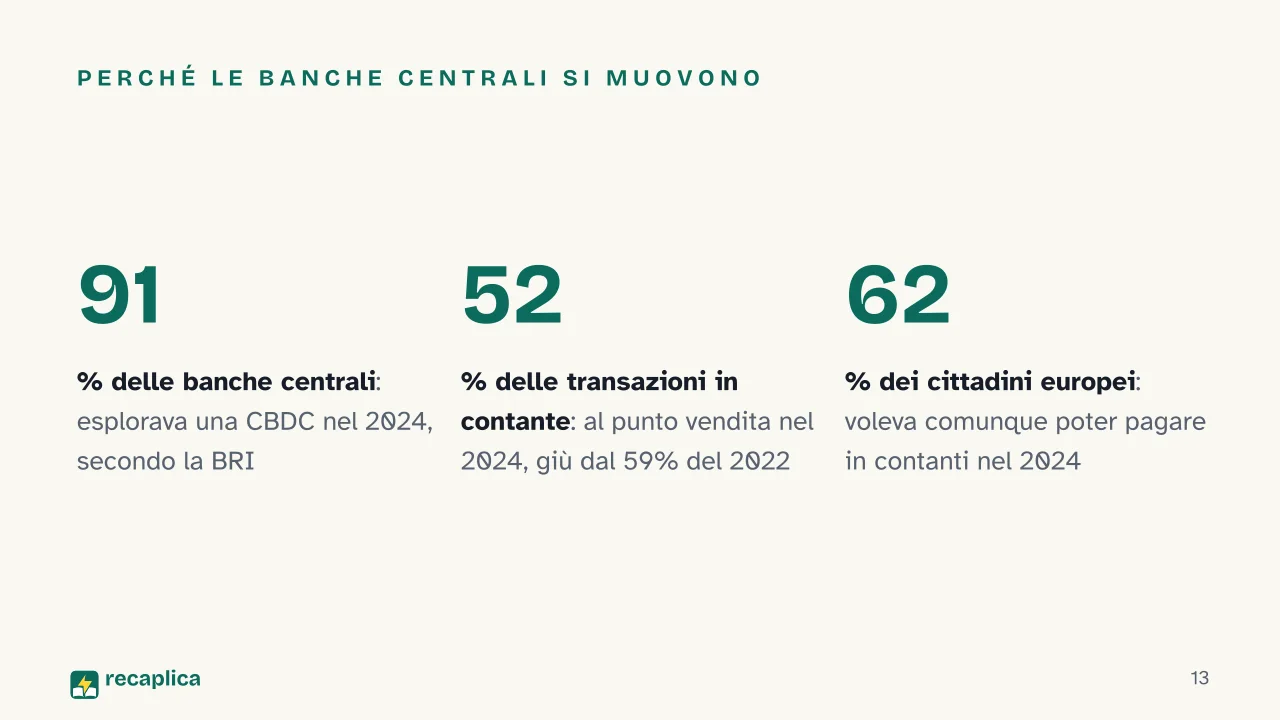    Falsi miti
Mappa concettualeTrascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami. 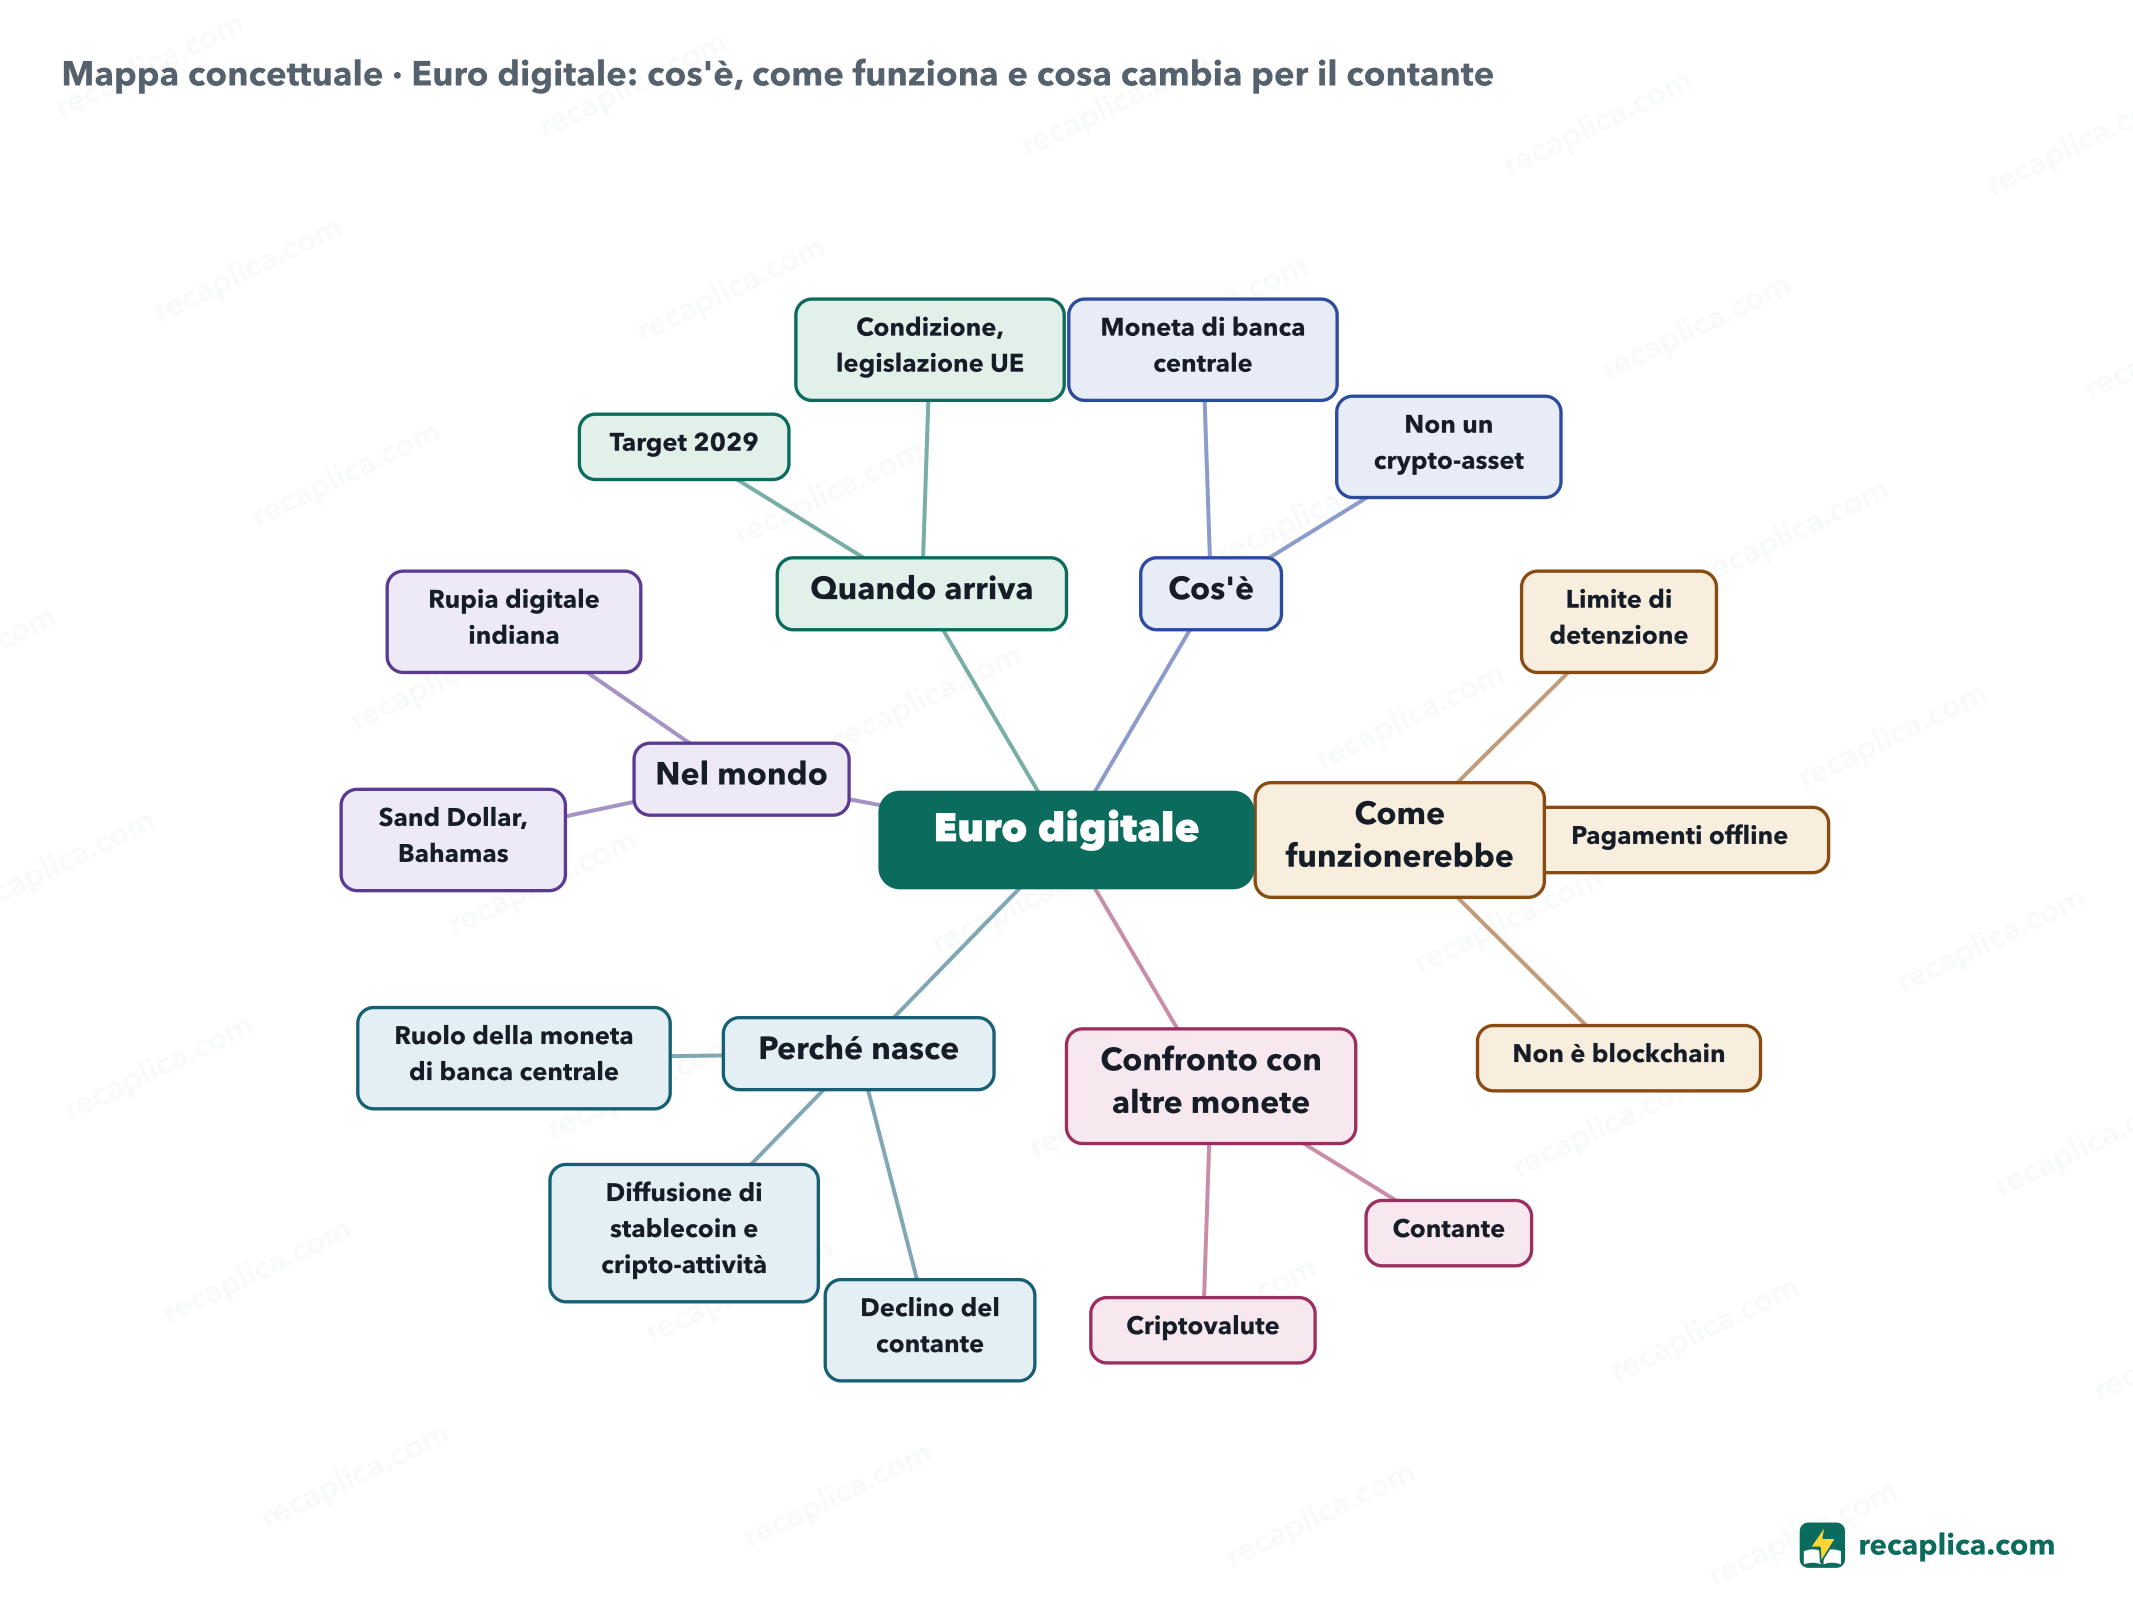
Quiz: mettiti alla provaRispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione. Voto 0/10 0/5
FlashcardsTocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva. 1 / 7 Spiegalo con parole tueIl test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap. La tua spiegazione resta salvata solo su questo dispositivo.
Domande e risposteCos'è l'euro digitale?È un progetto della Banca Centrale Europea per una versione digitale del contante: moneta emessa e garantita dalla BCE, disponibile per tutti nell'area euro, pensata per affiancare banconote e monete. Come funziona l'euro digitale?Funzionerebbe come un portafoglio digitale con un limite di detenzione, testato fino a 3.000 euro a persona, e permetterebbe pagamenti anche offline; secondo la BCE non userebbe la tecnologia blockchain, solo alcuni principi di design ispirati a essa. L'euro digitale sostituirà il contante?No. La BCE prevede che l'euro digitale affianchi il contante: nel 2024 il contante restava vicino alle carte per valore dei pagamenti (39% contro 45%) e il 62% degli europei voleva ancora poterlo usare. Quando arriva l'euro digitale?La BCE punta a una prima emissione durante il 2029, ma questo obiettivo è condizionato all'approvazione della legislazione europea necessaria entro il 2026: senza quella legge, la data slitta. Quali sono i rischi discussi sull'euro digitale?Si discute soprattutto di costi per il settore bancario (secondo le stime BCE consultate, tra circa 1,3 miliardi di euro di sviluppo per l'Eurosistema più circa 320 milioni l'anno di gestione, e alcuni miliardi aggiuntivi stimati per le banche commerciali) e di privacy, su cui la BCE ha preso posizioni esplicite per i pagamenti offline. Ogni Recap passa da una revisione indipendente prima della pubblicazione. |