Aprire una Partita IVA in regime forfettario significa presentare all'Agenzia delle Entrate il modello AA9/12 entro 30 giorni dall'inizio dell'attività, dichiarando in quella stessa sede di volersi avvalere del regime agevolato. Il modulo si può inviare tramite PEC, con raccomandata oppure con il software messo a disposizione dall'Agenzia, usando l'area riservata. Chi svolge un'attività d'impresa o artigianale segue invece un percorso diverso, la Comunicazione Unica, e in quel caso paga anche un diritto camerale annuale che il solo professionista con modello AA9/12 non deve. Prima di arrivare al modulo serve rientrare nei requisiti del regime: un limite di ricavi e alcune cause che escludono l'accesso, valide anche per chi apre l'attività da zero.
Punti Chiave
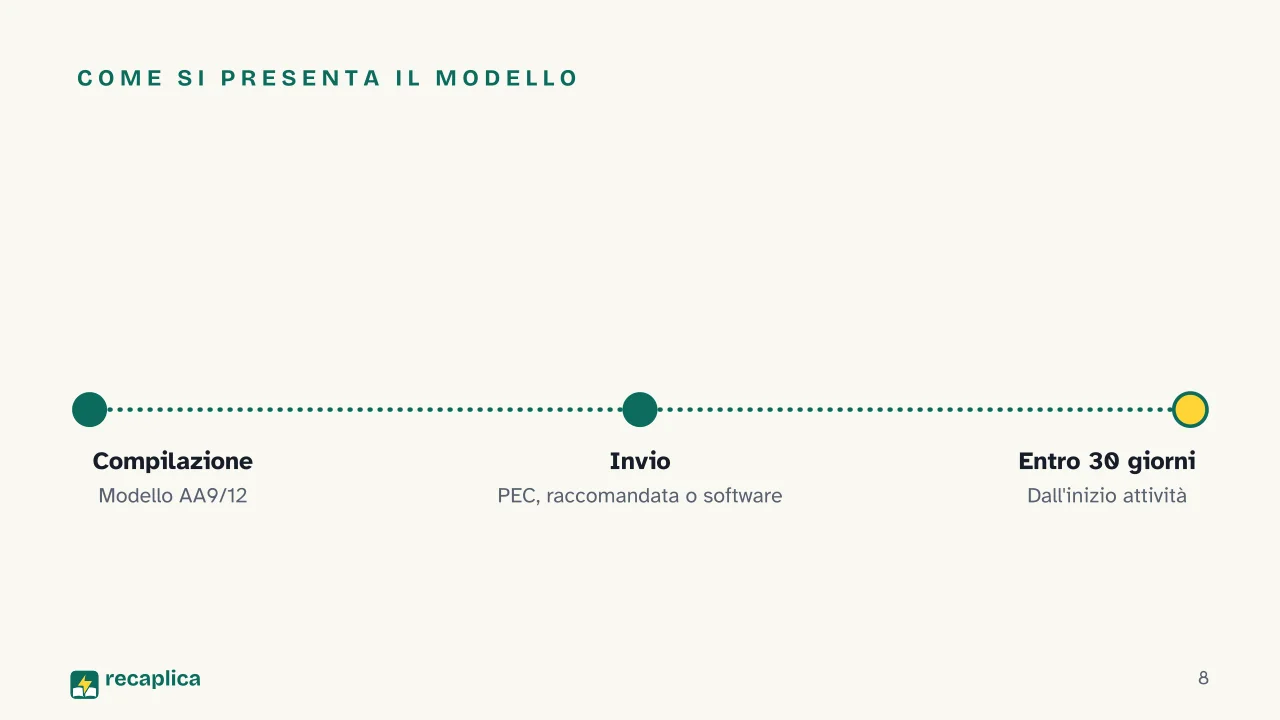
Il modello AA9/12 va inviato all'Agenzia delle Entrate entro 30 giorni dalla data di inizio attività.
Chi inizia un'attività può accedere subito al regime forfettario dichiarando nella stessa pratica di presumere di averne i requisiti.
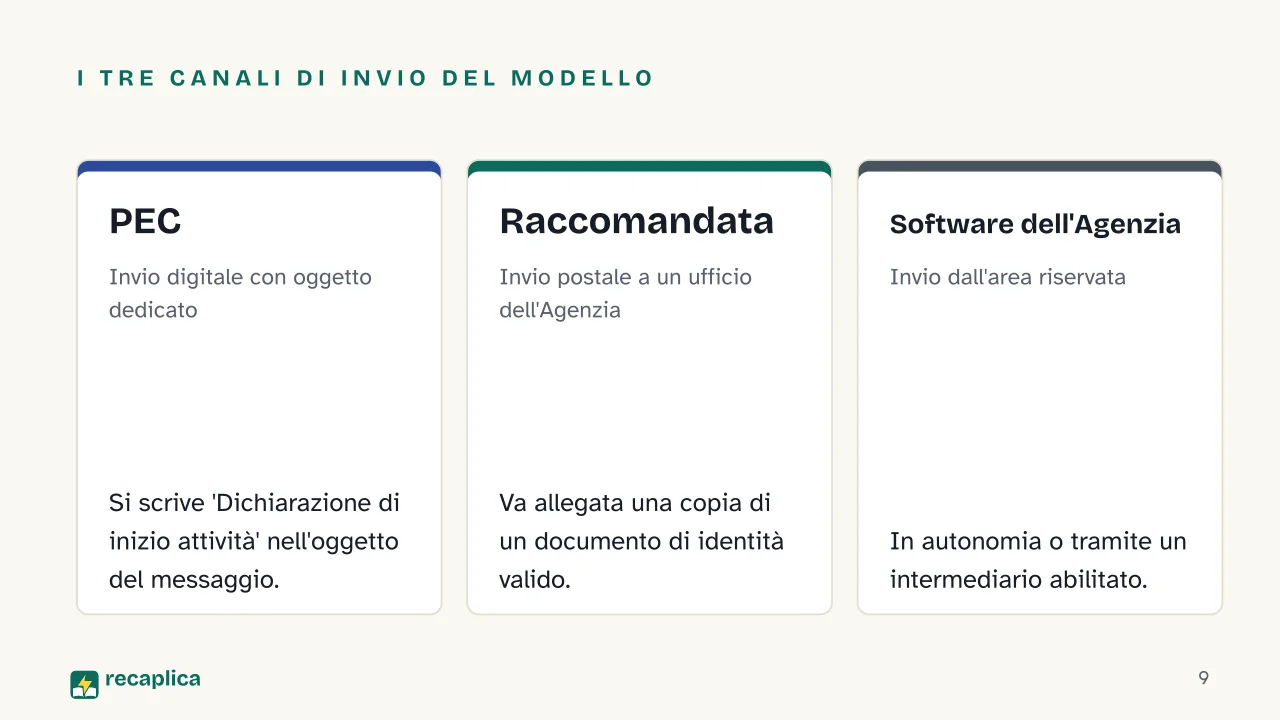
Il modello si presenta via PEC, con raccomandata o tramite il software dell'Agenzia delle Entrate dall'area riservata.
Chi esercita attività d'impresa o artigianale usa la Comunicazione Unica al posto del solo AA9/12.
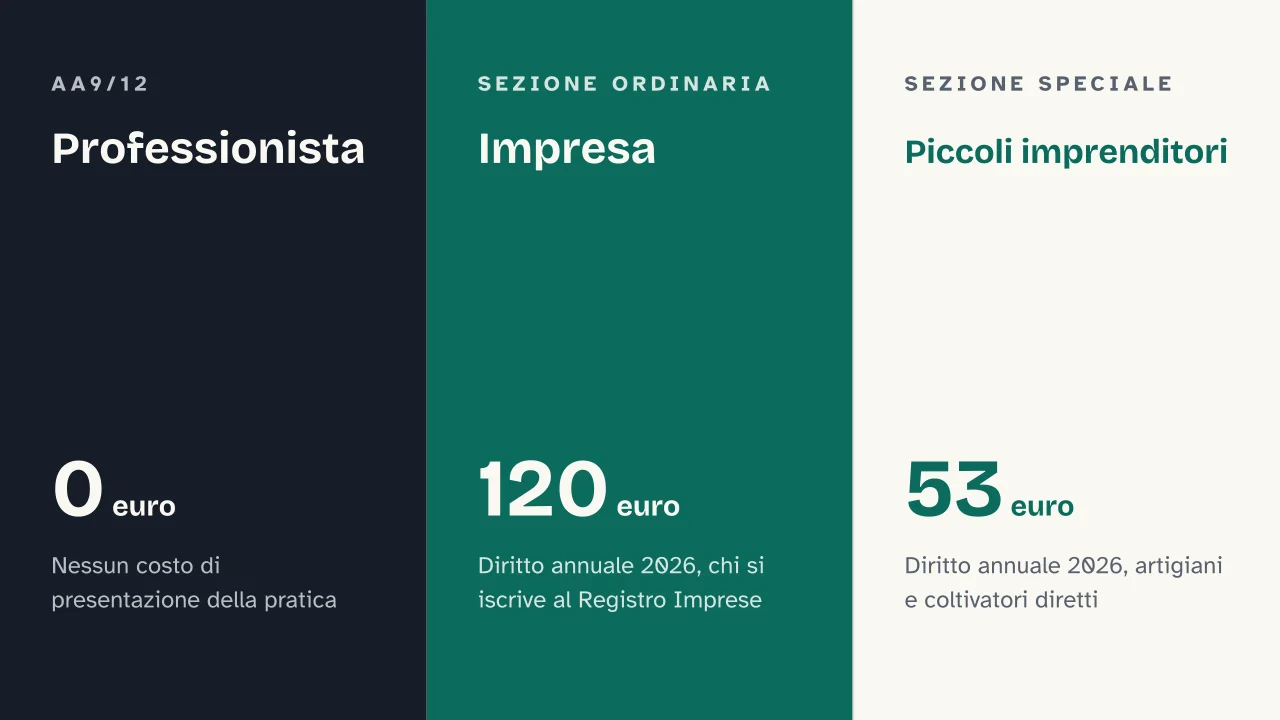
Il diritto annuale alla Camera di Commercio (120 euro sezione ordinaria, 53 euro sezione speciale nel 2026) riguarda chi si iscrive al Registro delle Imprese, non chi apre partita IVA come libero professionista.
Aprire l'attività comporta anche adempimenti previdenziali, che vanno verificati caso per caso oltre alla sola apertura della partita IVA.
I numeri chiave
120 euro Diritto annuale 2026 alla Camera di Commercio per le imprese individuali nella sezione ordinaria, dovuto da chi si iscrive al Registro delle Imprese e nel REA. Fonte: Camera di Commercio di Roma
35.000 euro Per gli anni 2025 e 2026, soglia di reddito da lavoro dipendente dell'anno precedente sopra la quale scatta la causa ostativa al regime forfettario. Fonte: Agenzia delle Entrate
L'Approfondimento
Il modello AA9/12 è il modulo con cui una persona fisica comunica all’Agenzia delle Entrate l’apertura di una partita IVA per un’attività professionale, quando non è richiesta l’iscrizione al Registro delle Imprese. Va presentato entro 30 giorni dalla data di inizio attività, ed è nella stessa pratica che si dichiara di volersi avvalere del regime forfettario: chi apre una nuova attività può farlo comunicando, nella dichiarazione ai fini IVA, di presumere di possederne i requisiti, senza dover aspettare un anno di attività per dimostrarlo.
Il modello si può inviare in più modi. Uno è la PEC, scrivendo nell’oggetto del messaggio “Dichiarazione di inizio attività”. Un altro è la raccomandata, allegando una copia di un documento di identità valido e spedendola a un qualunque ufficio dell’Agenzia delle Entrate. Il terzo è predisporre il modulo con il software messo a disposizione dall’Agenzia e inviarlo direttamente tramite il servizio web della propria area riservata, in autonomia o affidandosi a un intermediario abilitato.
Esempio pratico: una persona che inizia a lavorare come consulente compila il modello AA9/12 indicando il proprio codice ATECO, dichiara nella stessa pratica di volersi avvalere del regime forfettario presumendo di averne i requisiti, e invia tutto tramite il software dell’Agenzia delle Entrate dalla propria area riservata, entro 30 giorni dal primo giorno di attività.
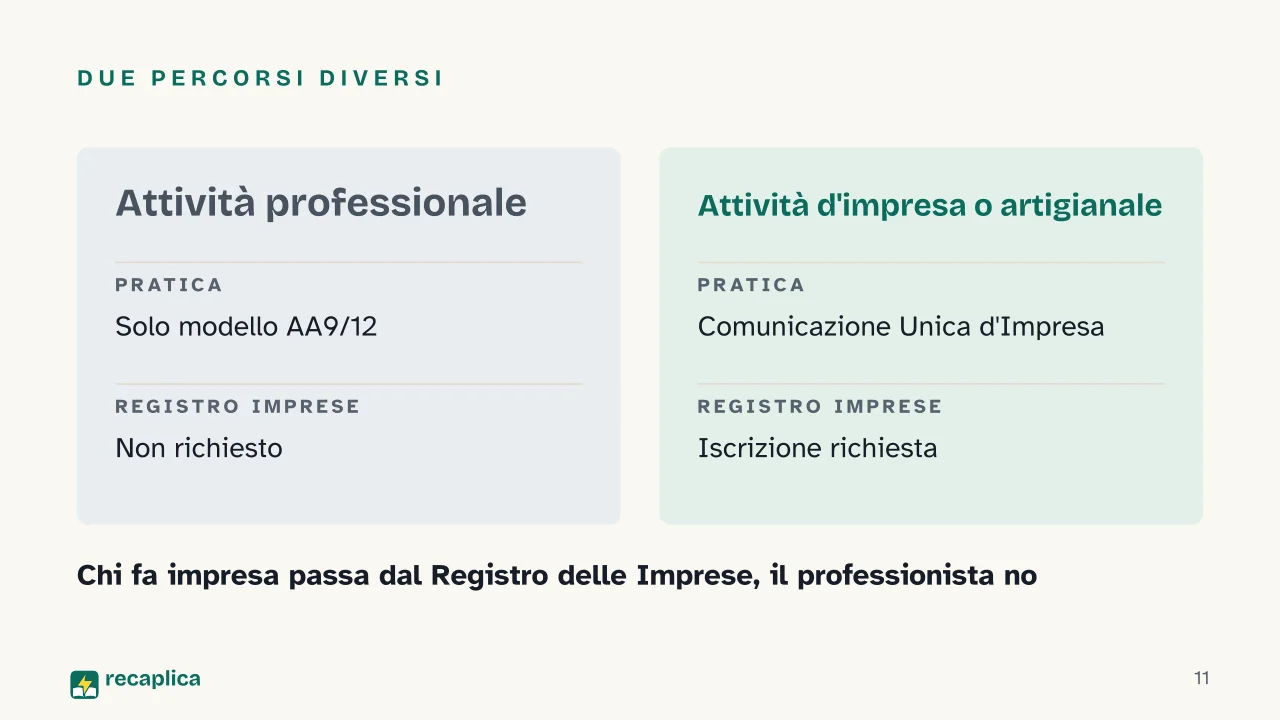
Chi invece esercita un’attività d’impresa o artigianale segue un percorso diverso: per aprire, variare o chiudere quel tipo di partita IVA è necessario utilizzare la Comunicazione Unica d’Impresa, non il solo modello AA9/12.
Percorso
Chi lo usa
Comporta l’iscrizione al Registro Imprese
Modello AA9/12
Attività professionali (liberi professionisti)
No
Comunicazione Unica d’Impresa
Attività d’impresa o artigianali
Sì
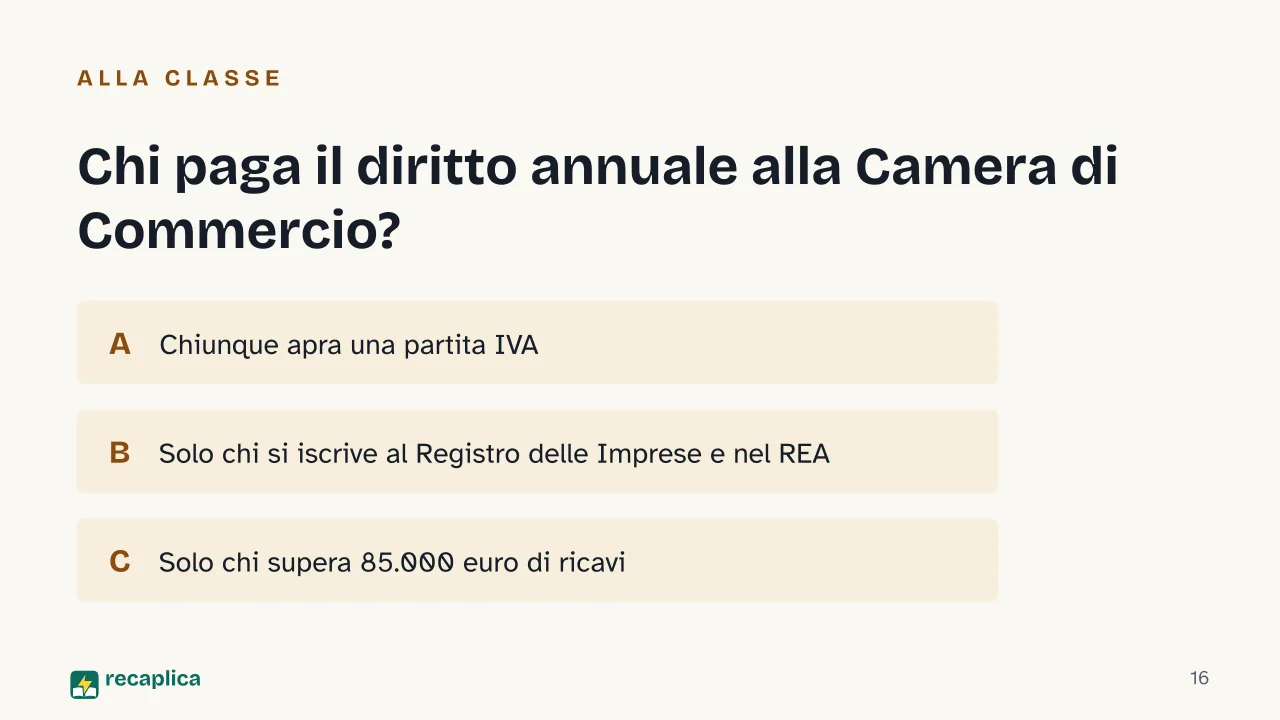
L’apertura di una partita IVA con il solo modello AA9/12 non ha di per sé un costo di presentazione. Il diritto annuale alla Camera di Commercio, invece, esiste ma riguarda solo chi si iscrive al Registro delle Imprese e nel REA: nel 2026 è di 120 euro per le imprese individuali nella sezione ordinaria, e di 52,80 euro (arrotondati a 53) per la sezione speciale, dove rientrano piccoli imprenditori, artigiani e coltivatori diretti. Un libero professionista che ha aperto la partita IVA con il solo AA9/12, senza iscriversi al Registro delle Imprese, non versa questo diritto.
L’apertura di una partita IVA per un’attività professionale comporta in genere anche adempimenti previdenziali, che vanno verificati caso per caso in base alla propria posizione, oltre alla sola presentazione del modello AA9/12.
Prima ancora di arrivare al modulo, restano da verificare i requisiti d’accesso al regime scelto: la Partita IVA italiana è l’identificativo che si ottiene con questa procedura, mentre il regime forfettario è il regime fiscale che si dichiara di voler adottare fin dall’apertura, e ha le sue soglie e cause di esclusione, compresa quella legata a un eventuale reddito da lavoro dipendente troppo alto negli anni precedenti.
Presentazione
Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
✗ Mito Aprire la partita IVA in regime forfettario costa sempre qualche centinaio di euro solo per la pratica.
✓ Realtà Il modello AA9/12, usato da chi svolge un'attività professionale, non ha di per sé un costo di presentazione all'Agenzia delle Entrate. Il diritto annuale alla Camera di Commercio esiste, ma riguarda solo chi si iscrive al Registro delle Imprese e nel REA per un'attività d'impresa o artigianale tramite Comunicazione Unica.
✗ Mito Chi ha già un lavoro dipendente non può mai aprire una partita IVA in regime forfettario.
✓ Realtà Può farlo, a meno che nell'anno precedente abbia percepito redditi da lavoro dipendente sopra una certa soglia: 30.000 euro in generale, elevata a 35.000 euro per gli anni 2025 e 2026. Sotto quella soglia la causa di esclusione non scatta.
✗ Mito Per aprire una partita IVA bisogna per forza andare fisicamente da un intermediario o in un ufficio.
✓ Realtà Il modello AA9/12 si può inviare da soli, tramite PEC, raccomandata oppure con il software messo a disposizione dall'Agenzia delle Entrate, usando la propria area riservata.
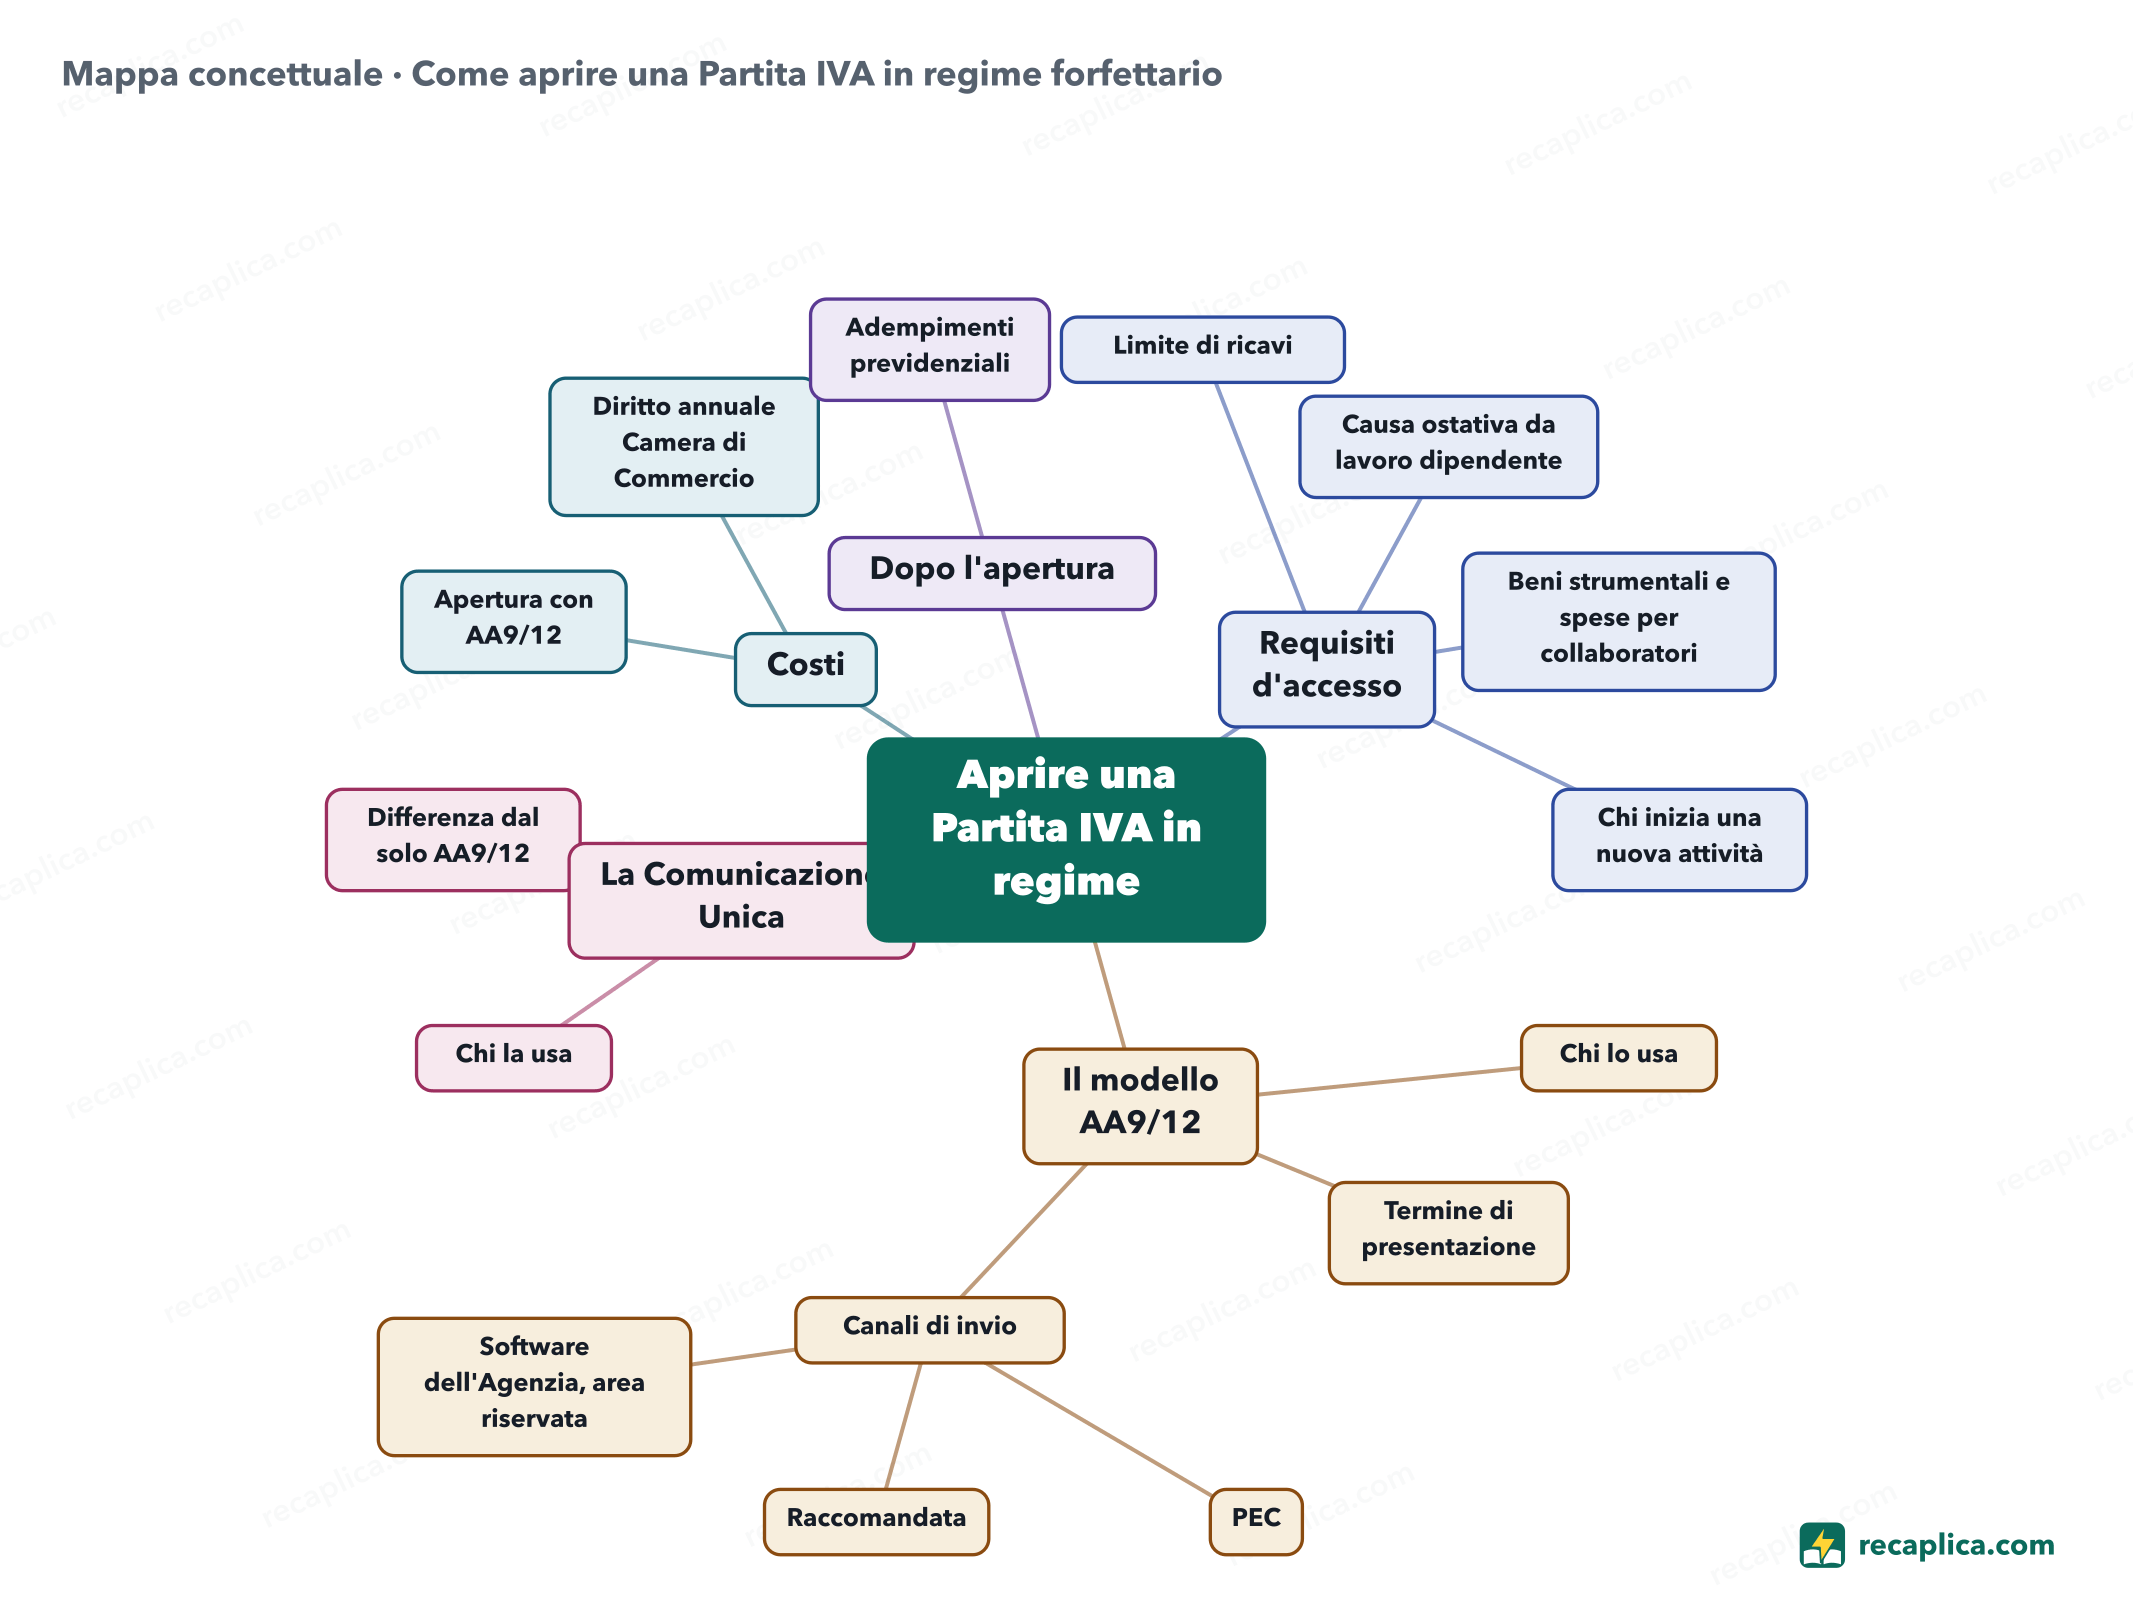
Mappa concettuale
Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
Limite di ricaviNon superiori a 85.000 euro l'anno, ragguagliati ad anno
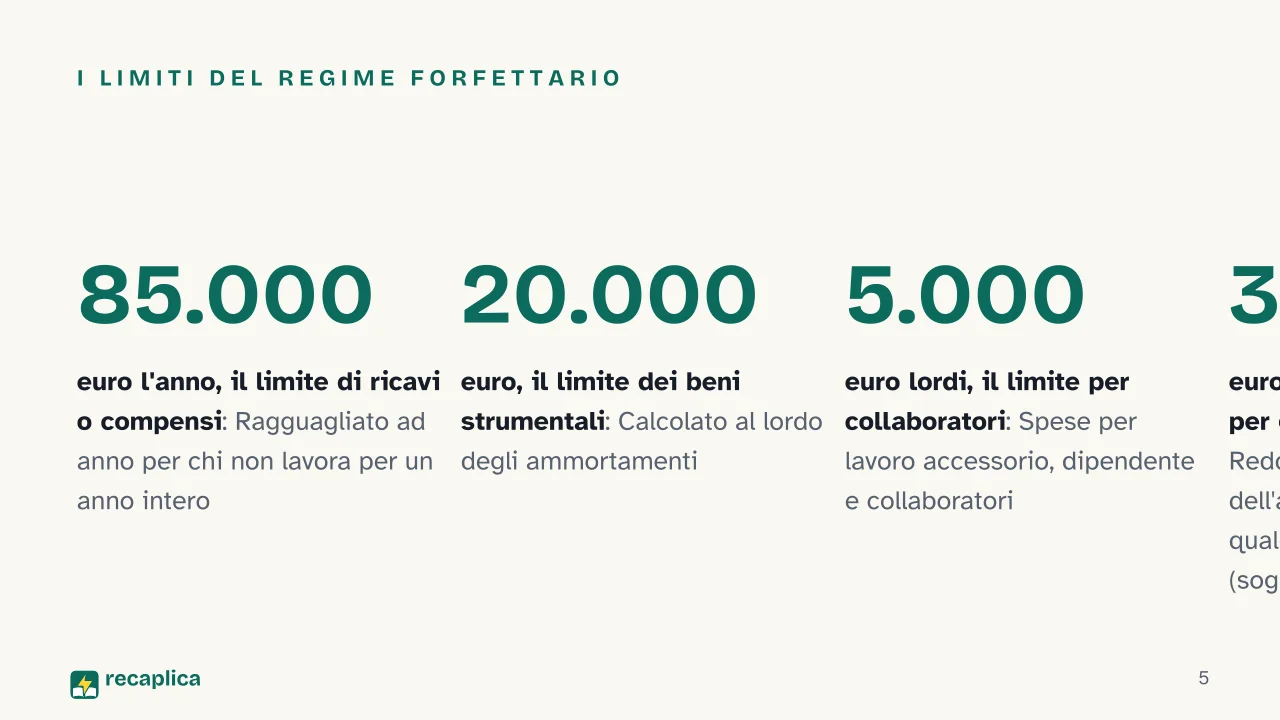
Causa ostativa da lavoro dipendente30.000 euro in generale, 35.000 euro per gli anni 2025 e 2026
Beni strumentali e spese per collaboratoriFino a 20.000 euro di beni strumentali, fino a 5.000 euro lordi per collaboratori
Chi inizia una nuova attivitàAccesso dichiarando di presumere i requisiti nella dichiarazione IVA
Il modello AA9/12
Chi lo usaAttività professionali, quando non serve l'iscrizione al Registro Imprese
Termine di presentazioneEntro 30 giorni dall'inizio dell'attività
Canali di invio
PEC
Raccomandata
Software dell'Agenzia, area riservata
La Comunicazione Unica
Chi la usaAttività d'impresa o artigianali
Differenza dal solo AA9/12Comporta l'iscrizione al Registro delle Imprese e nel REA
Costi
Apertura con AA9/12Nessun costo di presentazione della pratica
Diritto annuale Camera di Commercio120 euro sezione ordinaria, 53 euro sezione speciale nel 2026, solo per chi si iscrive al Registro Imprese
Dopo l'apertura
Adempimenti previdenzialiDa verificare caso per caso, oltre alla sola apertura della partita IVA
Quiz: mettiti alla prova
Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.
Voto0/100/5
Risposte: 1-B · 2-A · 3-B · 4-B · 5-C
Flashcards
Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.
1 / 6
Spiegalo con parole tue
Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.
La tua spiegazione resta salvata solo su questo dispositivo.
Aprire una Partita IVA in regime forfettario significa presentare all'Agenzia delle Entrate il modello AA9/12 entro 30 giorni dall'inizio dell'attività, dichiarando in quella stessa sede di volersi avvalere del regime agevolato. Il modulo si può inviare tramite PEC, con raccomandata oppure con il software messo a disposizione dall'Agenzia, usando l'area riservata. Chi svolge un'attività d'impresa o artigianale segue invece un percorso diverso, la Comunicazione Unica, e in quel caso paga anche un diritto camerale annuale che il solo professionista con modello AA9/12 non deve. Prima di arrivare al modulo serve rientrare nei requisiti del regime: un limite di ricavi e alcune cause che escludono l'accesso, valide anche per chi apre l'attività da zero.
Domande e risposte
Come si apre una partita IVA in regime forfettario?
Si compila e invia all'Agenzia delle Entrate il modello AA9/12 entro 30 giorni dall'inizio dell'attività, dichiarando in quella sede di volersi avvalere del regime forfettario. Chi svolge attività d'impresa o artigianale usa invece la Comunicazione Unica d'Impresa.
Quali sono i requisiti per aprire partita IVA in regime forfettario?
Servono ricavi o compensi, ragguagliati ad anno, non superiori a 85.000 euro, beni strumentali entro 20.000 euro di costo complessivo e spese per lavoro dipendente e collaboratori entro 5.000 euro lordi. Chi ha percepito nell'anno precedente redditi da lavoro dipendente sopra una certa soglia (30.000 euro, elevata a 35.000 euro per gli anni 2025 e 2026) resta escluso.
Quanto costa aprire una partita IVA in regime forfettario?
L'apertura tramite modello AA9/12 non ha di per sé un costo di presentazione. Chi si iscrive al Registro delle Imprese e nel REA per un'attività d'impresa o artigianale paga invece il diritto annuale alla Camera di Commercio: 120 euro per la sezione ordinaria e 53 euro per la sezione speciale nel 2026.
Si può aprire la partita IVA in regime forfettario online?
Sì: il modello AA9/12 si può predisporre con il software messo a disposizione dall'Agenzia delle Entrate e inviarlo dall'area riservata, in autonomia o tramite un intermediario. In alternativa si può usare la PEC o la raccomandata.
Aprire la partita IVA comporta anche obblighi verso l'INPS?
Sì, l'avvio di un'attività professionale con partita IVA comporta in genere anche adempimenti previdenziali, da verificare in base alla propria situazione oltre alla sola apertura della partita IVA.
Ogni Recap passa da una revisione indipendente prima della pubblicazione.
Statistiche, solo se vuoi
Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy