Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Federalismo fiscale: chi raccoglie le risorse e chi le riceve in Italia
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Educazione civica

    Federalismo fiscale: chi raccoglie le risorse e chi le riceve in Italia

    Di Redazione Recaplica · Aggiornato il 29 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Il federalismo fiscale è il sistema con cui Comuni, Province, Città metropolitane e Regioni si procurano le risorse per pagare scuole, strade e servizi sanitari, senza dipendere solo dai trasferimenti dello Stato. L'articolo 119 della Costituzione stabilisce tre fonti: i tributi propri che gli enti stabiliscono da soli, le compartecipazioni a un tributo erariale come l'IVA, e un fondo perequativo che aiuta i territori con meno capacità fiscale. La legge 42/2009 ha messo in pratica questo principio, introducendo il fabbisogno standard al posto della vecchia spesa storica. A livello di Comuni lo strumento perequativo si chiama Fondo di solidarietà comunale, alimentato anche da una quota del gettito IMU. Il percorso non è ancora concluso: mancano ancora i Livelli essenziali delle prestazioni su cui basare la perequazione piena.

    Punti Chiave

    • L'articolo 119 della Costituzione dà a Comuni, Province, Città metropolitane e Regioni autonomia finanziaria: decidono da sé entrate e spese, con i bilanci in equilibrio.
    • Le risorse arrivano da tre fonti: tributi propri, compartecipazioni al gettito di tributi erariali (per le Regioni, in via prioritaria l'IVA) e un fondo perequativo.
    • La legge 42/2009 ha attuato l'articolo 119, introducendo il fabbisogno standard per superare gradualmente il criterio della spesa storica.
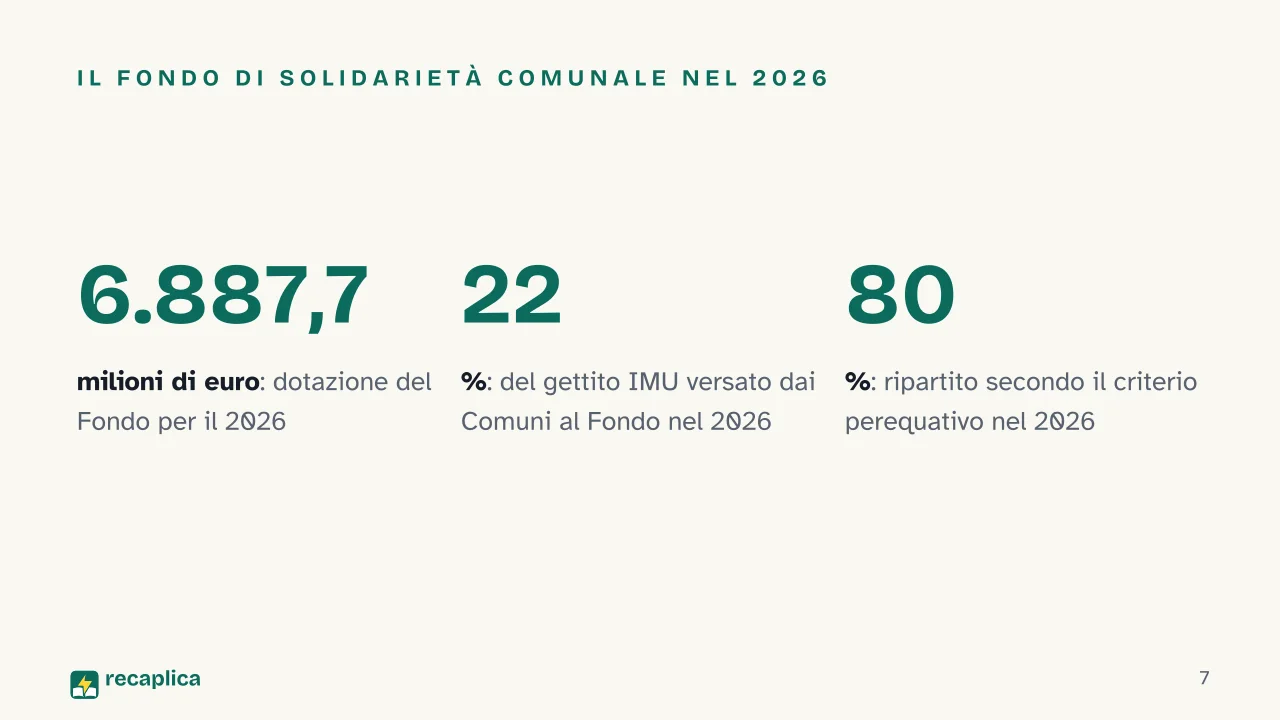
    • Il Fondo di solidarietà comunale è lo strumento perequativo dei Comuni: una parte arriva dal gettito IMU e nel 2026 vale 6.887,7 milioni di euro.
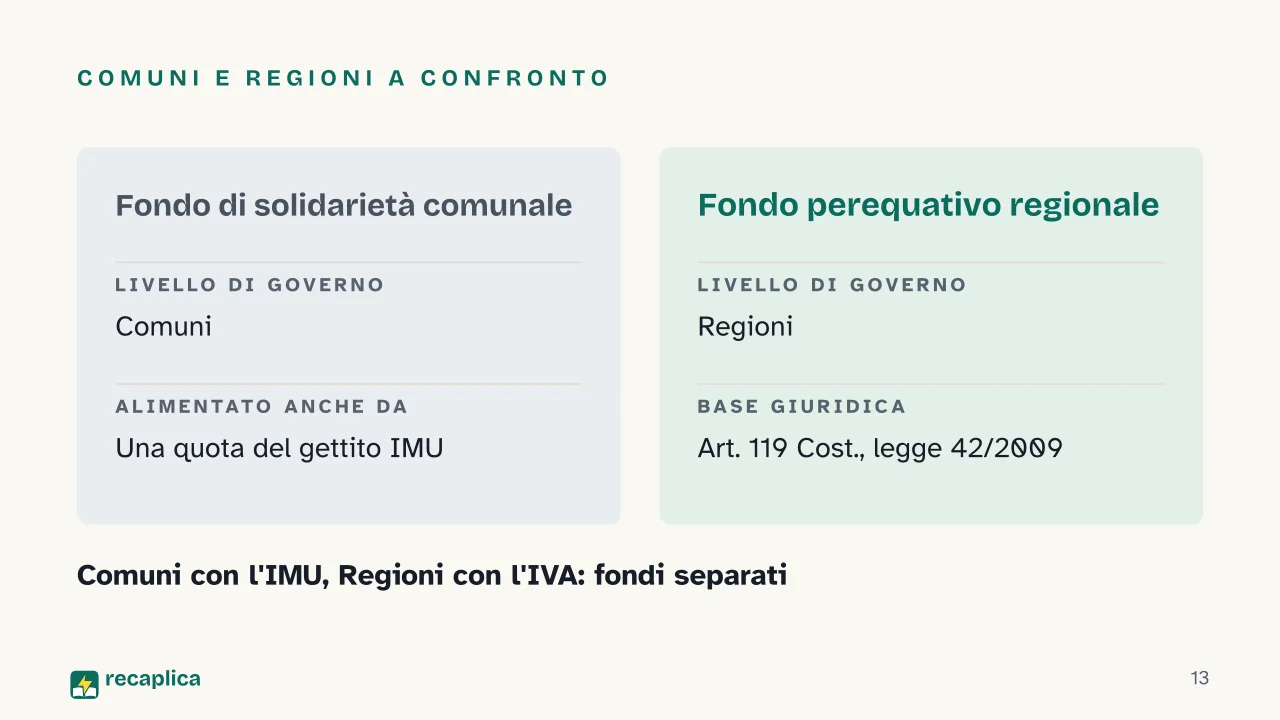
    • Il Fondo di solidarietà comunale (Comuni) e il fondo perequativo previsto dall'art. 119 Cost. (Regioni) non vanno confusi: riguardano due livelli di governo diversi.
    • Il sistema è ancora un cantiere aperto: senza i Livelli essenziali delle prestazioni, la perequazione delle risorse resta parziale.

    I numeri chiave

    • 6.887,7 milioni di euro è la dotazione del Fondo di solidarietà comunale per il 2026, il fondo che redistribuisce risorse tra i Comuni (non va confuso col fondo perequativo delle Regioni, alimentato in altro modo). Fonte: Camera dei Deputati, dossier parlamentare, XIX legislatura
    • 22% è la quota del gettito IMU ad aliquota di base che i Comuni versano al Fondo di solidarietà comunale nel 2026. Fonte: Camera dei Deputati, dossier parlamentare, XIX legislatura
    • 80% delle risorse della componente tradizionale del Fondo di solidarietà comunale è stata ripartita nel 2026 secondo il criterio perequativo, il restante 20% secondo il criterio della compensazione. Fonte: Camera dei Deputati, dossier parlamentare, XIX legislatura

    L'Approfondimento

    Cosa dice l’articolo 119 della Costituzione

    L’articolo 119 della Costituzione italiana riconosce a Comuni, Province, Città metropolitane e Regioni «autonomia finanziaria di entrata e di spesa, nel rispetto dell’equilibrio dei relativi bilanci». Non basta avere una funzione da svolgere: serve anche il modo di finanziarla, ed è proprio questo il terreno del federalismo fiscale.

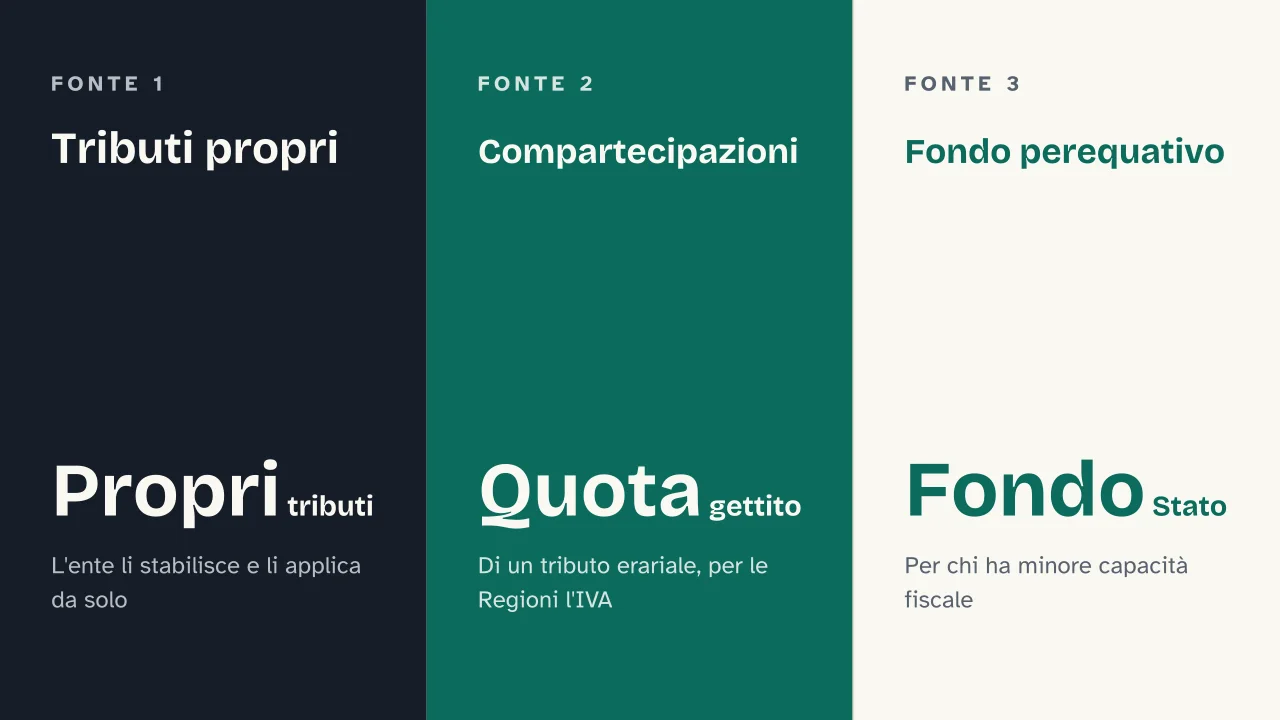
    L’articolo distingue tre fonti di risorse. La prima sono i tributi propri: gli enti «stabiliscono e applicano tributi ed entrate propri, in armonia con la Costituzione e secondo i princìpi di coordinamento della finanza pubblica e del sistema tributario». La seconda sono le compartecipazioni: gli enti dispongono di «compartecipazioni al gettito di tributi erariali riferibile al loro territorio», cioè di una quota di un’imposta che lo Stato riscuote su tutto il territorio nazionale. La terza è il fondo perequativo: «la legge dello Stato istituisce un fondo perequativo, senza vincoli di destinazione, per i territori con minore capacità fiscale per abitante».

    StrumentoCosa significaEsempio
    Tributi propriL’ente li stabilisce e li applica da soloAddizionale regionale IRPEF
    CompartecipazioniQuota del gettito di un tributo erariale riferibile al territorio; per le Regioni, in via prioritaria quella dell’IVACompartecipazione regionale all’IVA
    Fondo perequativoIstituito dalla legge dello Stato per i territori con minore capacità fiscale per abitante; a livello Comuni si chiama Fondo di solidarietà comunaleFondo di solidarietà comunale

    Risorse e competenze: due domande diverse

    Il federalismo fiscale si confonde spesso con il principio di sussidiarietà, ma rispondono a due domande diverse. La sussidiarietà, disciplinata dall’articolo 118 della Costituzione, stabilisce chi ha la competenza per svolgere una funzione: se debba occuparsene il Comune, la Regione o lo Stato. Il federalismo fiscale, disciplinato dall’articolo 119, stabilisce con quali risorse quell’ente la finanzia una volta che gliel’hanno assegnata. Sono collegati — un ente senza risorse non può esercitare davvero una competenza — ma restano due articoli, e due questioni, distinte.

    Come si mette in pratica: la legge 42/2009

    L’articolo 119 è rimasto per anni un principio costituzionale senza attuazione concreta. È intervenuta la legge 5 maggio 2009, n. 42, «Delega al Governo in materia di federalismo fiscale, in attuazione dell’articolo 119 della Costituzione», che ha fissato i princìpi per tradurlo in pratica: «autonomia di entrata e di spesa e maggiore responsabilizzazione amministrativa, finanziaria e contabile di tutti i livelli di governo».

    Uno dei cambiamenti più rilevanti introdotti dalla legge è il superamento graduale, per tutti i livelli istituzionali, del criterio della spesa storica — cioè finanziare un ente in base a quanto ha sempre speso in passato, a prescindere da quanto gli servirebbe davvero. Al suo posto la legge introduce il fabbisogno standard, definito come «il costo e il fabbisogno che, valorizzando l’efficienza e l’efficacia, costituisce l’indicatore rispetto al quale comparare e valutare l’azione pubblica». Per le Regioni, la stessa legge prevede che dispongano di tributi e di compartecipazioni al gettito dei tributi erariali, «in via prioritaria a quello dell’imposta sul valore aggiunto (IVA)».

    Secondo Openpolis, però, la legge 42/2009 «non è immediatamente operativa: servono i decreti legislativi per attuarla», e ne sono stati adottati 11.

    Le risorse dei Comuni: il Fondo di solidarietà comunale

    A livello di Comuni, lo strumento che mette in pratica la perequazione dell’articolo 119 si chiama Fondo di solidarietà comunale. È il fondo per il finanziamento dei Comuni, alimentato anche con una quota del gettito IMU di spettanza dei Comuni stessi: nel 2026 quella quota corrisponde al 22% del gettito IMU ad aliquota di base.

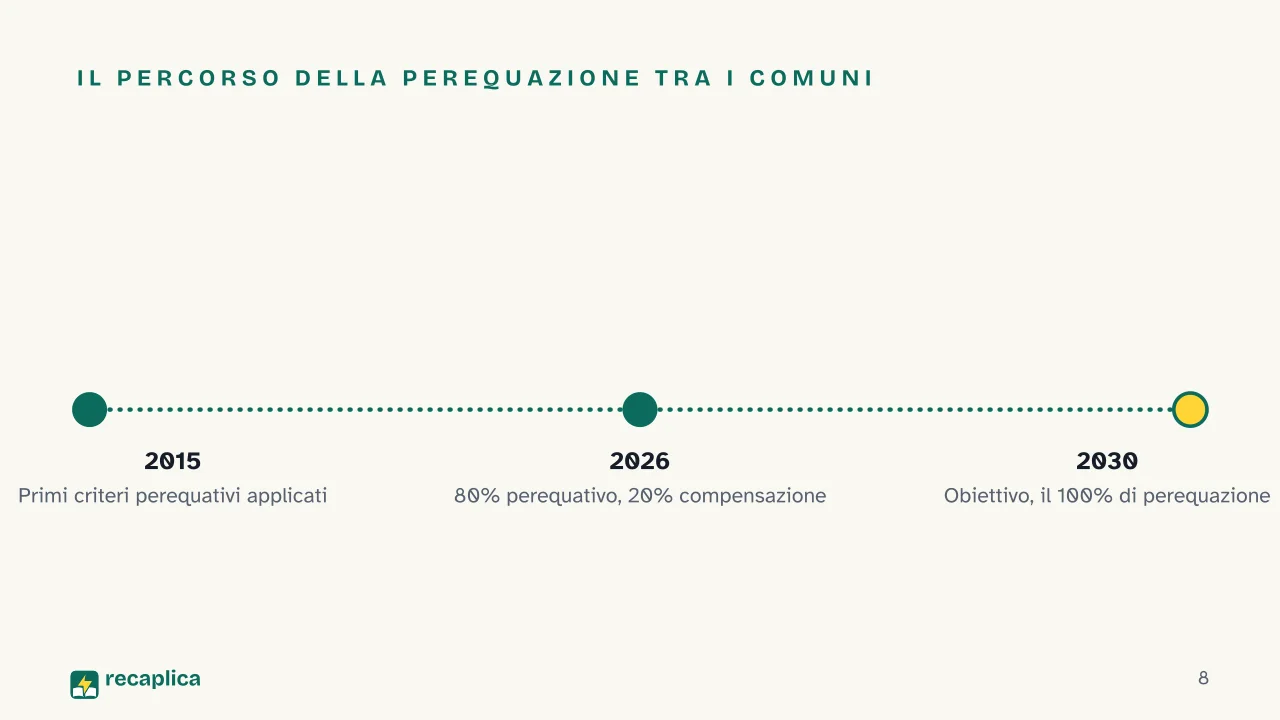
    L’applicazione dei criteri di riparto perequativo — basati sulla differenza tra capacità fiscali e fabbisogni standard — è iniziata nel 2015, con quote via via crescenti, in vista del raggiungimento del 100% della perequazione nell’anno 2030. Per il 2026, la componente tradizionale del Fondo è ripartita per l’80% secondo il criterio perequativo e per il residuale 20% secondo il criterio della compensazione. La dotazione complessiva del Fondo vale 6.887,7 milioni di euro per il 2026, 6.933,7 milioni per il 2027, 6.984,9 milioni per il 2028, 8.260,7 milioni per il 2029, 8.214,7 milioni per il 2030 e 8.978,6 milioni a decorrere dal 2031.

    Attenzione a non confondere questo fondo con quello previsto dall’articolo 119 per le Regioni, legato alle compartecipazioni ai tributi erariali anziché a una quota dell’IMU.

    Le risorse delle Regioni: compartecipazioni e tributi propri

    Per le Regioni, la legge 42/2009 dà priorità alla compartecipazione al gettito dell’IVA: è lo Stato a riscuotere l’imposta su tutto il territorio nazionale, e ne gira una quota alla Regione in cui è stata generata. Accanto alle compartecipazioni, le Regioni dispongono anche di tributi propri.

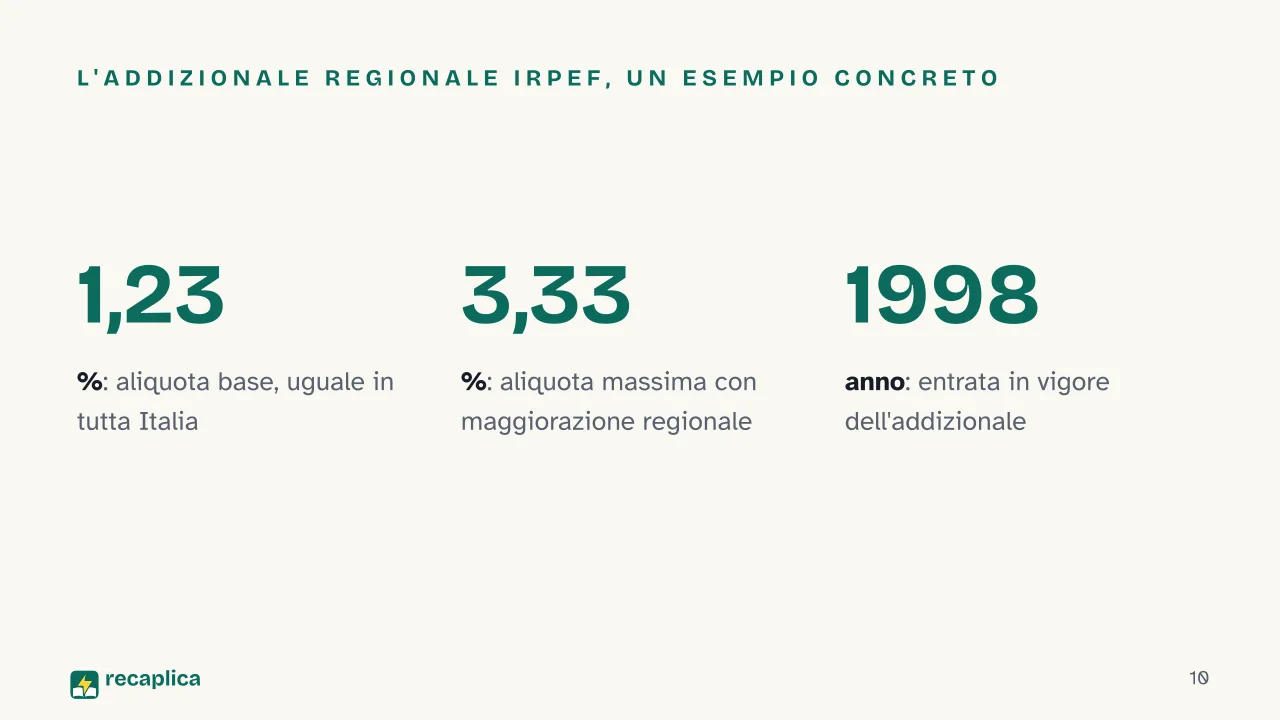
    Esempio pratico: l’addizionale regionale IRPEF è un tributo proprio delle Regioni che ogni contribuente incontra in busta paga o nella dichiarazione dei redditi. L’aliquota base è pari all’1,23% sull’intero territorio nazionale, ma la singola Regione può maggiorarla fino al 3,33% (le Regioni a statuto speciale e le Province autonome di Trento e Bolzano possono aggiungere al massimo un punto). È stata introdotta insieme all’Imposta Regionale sulle Attività Produttive dal D.Lgs. n. 446/1997 ed è in vigore dal 1998.

    Un sistema ancora in costruzione

    Il federalismo fiscale non è un meccanismo che una volta scritto in legge funziona da solo. Gli enti territoriali possono ricorrere all’indebitamento solo per finanziare spese di investimento, con piani di ammortamento definiti e nel rispetto dell’equilibrio di bilancio per il complesso degli enti di ciascuna Regione — un vincolo che avvicina il tema a quello del debito pubblico, dove lo stesso principio di sostenibilità vale a livello nazionale.

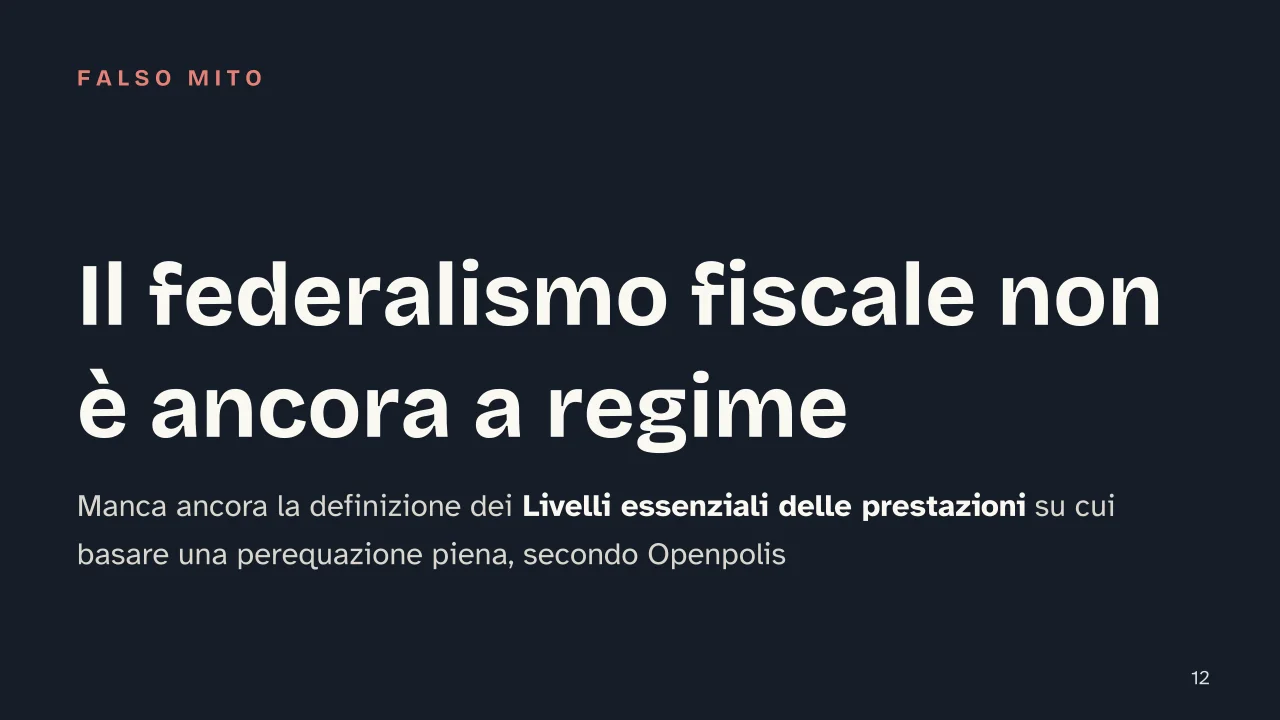
    Resta, tra le altre, una tappa mancante: la definizione dei Livelli essenziali delle prestazioni (LEP), cioè gli standard minimi di servizi — dalla sanità all’istruzione — che ogni territorio dovrebbe garantire ai propri cittadini. Senza i LEP, avverte Openpolis, la perequazione delle risorse resta parziale, perché manca il metro con cui misurare quanto un territorio riceve rispetto a ciò di cui avrebbe davvero bisogno.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Federalismo fiscale: Federalismo fiscaleSlide 2 della presentazione su Federalismo fiscale: Chi paga la scuola sotto casa tua?Slide 3 della presentazione su Federalismo fiscale: Il percorsoSlide 4 della presentazione su Federalismo fiscale: Capitolo 01: La Costituzione e le tre fontiSlide 5 della presentazione su Federalismo fiscale: Tributi propri · Compartecipazioni · Fondo perequativoSlide 6 della presentazione su Federalismo fiscale: Capitolo 02: Le risorse dei ComuniSlide 7 della presentazione su Federalismo fiscale: Il Fondo di solidarietà comunale nel 2026Slide 8 della presentazione su Federalismo fiscale: Il percorso della perequazione tra i ComuniSlide 9 della presentazione su Federalismo fiscale: Capitolo 03: Le risorse delle RegioniSlide 10 della presentazione su Federalismo fiscale: L'addizionale regionale IRPEF, un esempio concretoSlide 11 della presentazione su Federalismo fiscale: Capitolo 04: Un cantiere ancora apertoSlide 12 della presentazione su Federalismo fiscale: Il federalismo fiscale non è ancora a regimeSlide 13 della presentazione su Federalismo fiscale: Comuni e Regioni a confrontoSlide 14 della presentazione su Federalismo fiscale: Quali sono le tre fonti di risorse degli enti territoriali secondo l'articolo 119?Slide 15 della presentazione su Federalismo fiscale: Per saperne di più
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Federalismo fiscale e principio di sussidiarietà sono la stessa cosa

      ✓ Realtà In realtà l'articolo 118 della Costituzione, quello della sussidiarietà, risponde a una domanda: a quale ente tocca una certa funzione. L'articolo 119, quello del federalismo fiscale, risponde a un'altra: con quali soldi quell'ente la paga. Due domande collegate, che la Costituzione tiene distinte.

    • ✗ Mito Il Fondo di solidarietà comunale e il fondo perequativo delle Regioni sono lo stesso fondo

      ✓ Realtà In realtà sono due strumenti diversi, a due livelli di governo diversi: il Fondo di solidarietà comunale riguarda i Comuni ed è alimentato anche da una quota del gettito IMU, mentre il fondo perequativo delle Regioni previsto dall'art. 119 Cost. è legato alle compartecipazioni ai tributi erariali.

    • ✗ Mito Il federalismo fiscale in Italia è ormai un sistema completo e a regime

      ✓ Realtà Secondo Openpolis la legge 42/2009 è rimasta per parte inattuata, e manca ancora la definizione dei Livelli essenziali delle prestazioni su cui basare una perequazione piena delle risorse: è un percorso, non un traguardo raggiunto.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
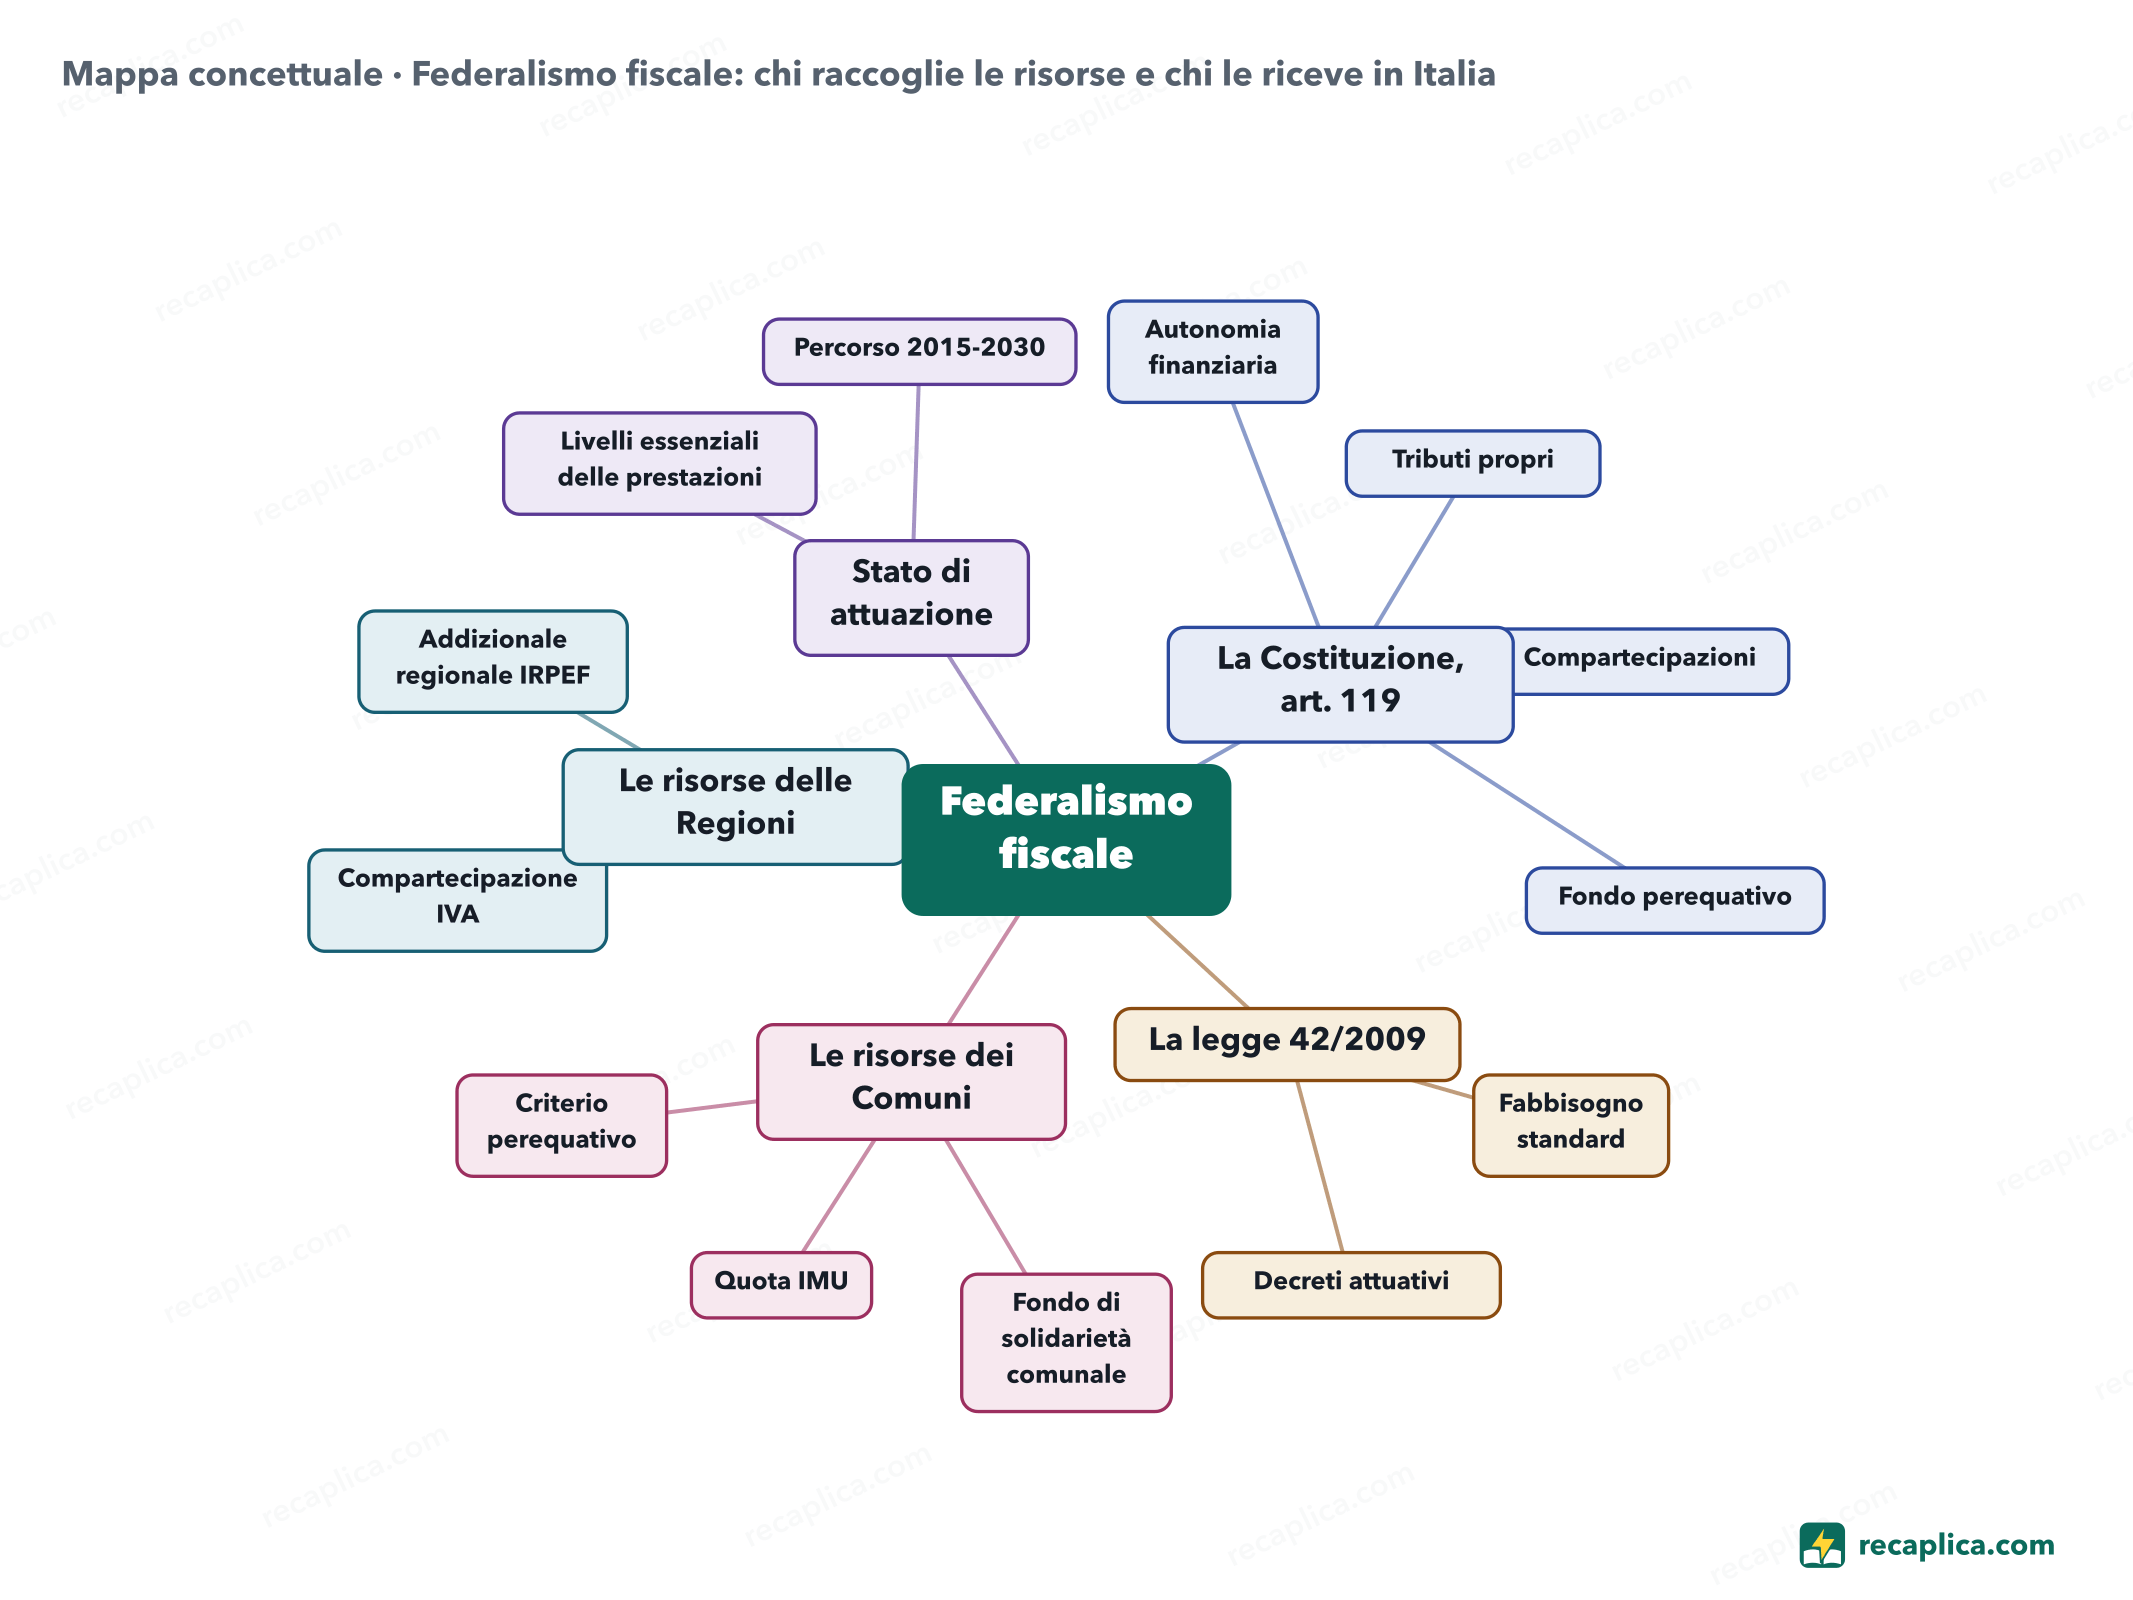
    Mappa concettuale: Federalismo fiscale: chi raccoglie le risorse e chi le riceve in Italia
    • Federalismo fiscale
      • La Costituzione, art. 119 La base giuridica
        • Autonomia finanziaria Entrata e spesa, nel rispetto dell'equilibrio di bilancio
        • Tributi propri Stabiliti e applicati dall'ente stesso
        • Compartecipazioni Quota di un tributo erariale, per le Regioni in via prioritaria l'IVA
        • Fondo perequativo Per i territori con minore capacità fiscale
      • La legge 42/2009 Attua l'articolo 119
        • Fabbisogno standard Sostituisce gradualmente la spesa storica
        • Decreti attuativi 11 decreti tra il 2010 e il 2014
      • Le risorse dei Comuni
        • Fondo di solidarietà comunale 6.887,7 milioni di euro nel 2026
        • Quota IMU 22% del gettito ad aliquota di base nel 2026
        • Criterio perequativo 80% nel 2026, il resto per compensazione
      • Le risorse delle Regioni
        • Compartecipazione IVA Quota del gettito, in via prioritaria
        • Addizionale regionale IRPEF Aliquota base 1,23%, maggiorabile fino al 3,33%
      • Stato di attuazione
        • Livelli essenziali delle prestazioni Ancora da definire per una perequazione piena
        • Percorso 2015-2030 Verso il 100% di perequazione tra i Comuni

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Che cosa stabilisce l'articolo 119 della Costituzione italiana?

    Il comma 1 dell'art. 119 dice proprio questo: gli enti territoriali decidono da sé entrate e spese, a patto che i loro bilanci restino in equilibrio.

    2 Quali sono le tre fonti di risorse degli enti territoriali secondo l'articolo 119?

    L'art. 119, commi 2 e 3, prevede tributi ed entrate propri, compartecipazioni al gettito di tributi erariali riferibile al territorio, e un fondo perequativo senza vincoli di destinazione.

    3 Il Fondo di solidarietà comunale e il fondo perequativo delle Regioni sono lo stesso strumento.

    Falso: i due fondi lavorano a livelli diversi. Quello di solidarietà comunale redistribuisce risorse tra i Comuni (e dentro c'è una quota dell'IMU), quello dell'art. 119 Cost. serve alle Regioni.

    4 Quale legge ha dato attuazione all'articolo 119 della Costituzione in materia di federalismo fiscale?

    La legge 42/2009 è la delega al Governo in materia di federalismo fiscale, che attua l'articolo 119 della Costituzione.

    5 Qual è la differenza tra il principio di sussidiarietà (art. 118 Cost.) e il federalismo fiscale (art. 119 Cost.)?

    L'art. 118 distribuisce le competenze tra i livelli di governo; l'art. 119 distribuisce le risorse per esercitarle: due questioni collegate ma distinte.

    Risposte: 1-B · 2-A · 3-B · 4-A · 5-B

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Il federalismo fiscale è il sistema con cui Comuni, Province, Città metropolitane e Regioni si procurano le risorse per pagare scuole, strade e servizi sanitari, senza dipendere solo dai trasferimenti dello Stato. L'articolo 119 della Costituzione stabilisce tre fonti: i tributi propri che gli enti stabiliscono da soli, le compartecipazioni a un tributo erariale come l'IVA, e un fondo perequativo che aiuta i territori con meno capacità fiscale. La legge 42/2009 ha messo in pratica questo principio, introducendo il fabbisogno standard al posto della vecchia spesa storica. A livello di Comuni lo strumento perequativo si chiama Fondo di solidarietà comunale, alimentato anche da una quota del gettito IMU. Il percorso non è ancora concluso: mancano ancora i Livelli essenziali delle prestazioni su cui basare la perequazione piena.

    Domande e risposte

    Cos'è il federalismo fiscale?

    È il sistema, disciplinato dall'articolo 119 della Costituzione, con cui Comuni, Province, Città metropolitane e Regioni si procurano le risorse per finanziare le proprie funzioni: attraverso tributi propri, compartecipazioni ai tributi erariali e un fondo perequativo per i territori con minore capacità fiscale.

    Qual è la differenza tra tributi propri e compartecipazioni?

    I tributi propri sono entrate che l'ente stabilisce e applica da solo, come l'addizionale regionale IRPEF; le compartecipazioni sono invece una quota del gettito di un tributo erariale riferibile al territorio, come la compartecipazione regionale all'IVA.

    Il Fondo di solidarietà comunale è lo stesso del fondo perequativo delle Regioni?

    No. Il Fondo di solidarietà comunale serve ai Comuni, riceve anche una quota del gettito IMU e nel 2026 vale 6.887,7 milioni di euro. Il fondo perequativo delle Regioni, quello dell'art. 119 Cost., è un altro strumento e si lega alle compartecipazioni ai tributi erariali.

    Il federalismo fiscale è già completamente attuato in Italia?

    Non ancora: secondo Openpolis, nel 2019 la legge 42/2009 risultava ancora in parte inattuata, e i Livelli essenziali delle prestazioni, il metro per una perequazione piena, non sono ancora stati definiti.

    Che differenza c'è tra federalismo fiscale e principio di sussidiarietà?

    La sussidiarietà (art. 118 Cost.) decide a quale livello di governo spetta una funzione; il federalismo fiscale (art. 119 Cost.) decide con quali risorse quell'ente la finanzia.

    Fonti consultate

    • Costituzione della Repubblica Italiana, articolo 119
    • Legge 5 maggio 2009, n. 42 — Delega al Governo in materia di federalismo fiscale
    • Camera dei Deputati — Il Fondo di solidarietà comunale e il Fondo Speciale Equità Livello dei Servizi
    • Openpolis — Cos'è e a che punto è la riforma del federalismo fiscale
    • FiscoeTasse.com — L'addizionale regionale IRPEF: cos'è, come si applica

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Educazione civica Principio di sussidiarietà: chi decide cosa tra Stato, Regioni e Comuni Il principio di sussidiarietà, scritto nell'articolo 118 della Costituzione, stabilisce chi tra Comune, Regione e Stato si occupa di una funzione pubblica. La regola parte dal basso: le funzioni amministrative spettano prima ai Comuni e passano a un ente più grande soltanto quando serve esercitarle in modo unitario. Lo stesso articolo, al comma 4, chiede alle istituzioni di favorire l'iniziativa autonoma dei cittadini prima di intervenire direttamente. Sul piano delle leggi, l'articolo 117 divide invece le materie tra potestà esclusiva statale, legislazione concorrente e competenza residuale delle Regioni. L'insieme di queste regole non fa dell'Italia uno Stato federale in senso tecnico, ma un ordinamento decentrato che la dottrina definisce una variante dello Stato unitario. Leggi il Recap →
    • Educazione civica Amministrazione pubblica: cos'è, come si struttura e a cosa serve La pubblica amministrazione è sia l'attività dell'amministrare pubblico sia l'insieme degli apparati che la svolgono: ministeri e agenzie, enti pubblici, autorità indipendenti, imprese a partecipazione pubblica e amministrazioni territoriali come Regioni, Province e Comuni. La Costituzione, agli articoli 97 e 98, impone il buon andamento e l'imparzialità dell'amministrazione, l'accesso agli impieghi mediante concorso pubblico e il servizio esclusivo alla Nazione. Una parte di questi apparati — gli organi statali come i ministeri — non ha personalità giuridica propria, perché coincide con lo Stato stesso; un'altra parte, gli enti pubblici, ha personalità giuridica autonoma. Nel 2022 l'ISTAT censiva 12.776 istituzioni pubbliche attive in Italia, con oltre 3,4 milioni di dipendenti. Leggi il Recap →
    • Educazione civica Crimini contro l'umanità: cosa sono e il legame con la dignità della persona I crimini contro l'umanità sono una categoria del diritto penale internazionale: atti come omicidio, sterminio o persecuzione, commessi come parte di un attacco diffuso o sistematico contro una popolazione civile. Lo Statuto di Roma del 1998 li definisce all'art. 7 e li affida alla Corte penale internazionale, operativa dal 2002. Il concetto è però più antico: nasce nel 1945, con la Carta che istituì il Tribunale di Norimberga. Questo Recap spiega la definizione, il confine con genocidio e crimini di guerra, e perché la redazione la lega al principio di dignità della persona scritto nella Costituzione italiana. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy