|
recaplica
I tassi di interesse: cosa sono e come muovono l'economia | |||||||||||||||
| © 2026 Recaplica · recaplica.com — Tutti i diritti riservati | |||||||||||||||
I tassi di interesse: cosa sono e come muovono l'economiaCosa stampare Con "Margini: predefiniti" compaiono anche i numeri di pagina. SlideScegli il taglio Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta18 slideTutti i capitoli e gli approfondimentiTutte e due hanno le note del relatore. In 30 secondi lettura lampoIl tasso di interesse è il prezzo del denaro: quanto costa farselo prestare, o quanto rende prestarlo. I tassi di riferimento li fissa la banca centrale (nell'area euro la BCE) e da lì si propagano a mutui, prestiti e conti deposito. Tassi alti frenano spese e inflazione; tassi bassi spingono consumi e investimenti. A metà 2026 il tasso BCE sui depositi è al 2,25%. Punti Chiave
I numeri chiave
L'ApprofondimentoIl prezzo del denaroOgni cosa ha un prezzo, anche il denaro. Quando chiedi un prestito, il prezzo che paghi per usare soldi non tuoi si chiama tasso di interesse; quando li presti tu — a una banca con un deposito, allo Stato con un titolo — il tasso è quello che incassi. Si esprime in percentuale annua: al 5%, per 1.000 euro presi in prestito ne restituisci 1.050 dopo un anno. Capito questo, hai già capito metà dell’economia che senti nei titoli dei giornali. L’altra metà è capire chi muove questo prezzo. Chi decide: la BCE e i suoi tre tassiNell’area euro i tassi di riferimento li fissa la Banca Centrale Europea. Sono tre: il tasso sui depositi (oggi il più importante), quello sulle operazioni di rifinanziamento principali e quello sul rifinanziamento marginale. A metà 2026 valgono rispettivamente 2,25%, 2,40% e 2,65% (BCE). Questi numeri non ti riguardano direttamente: nessuno di noi deposita denaro alla BCE. Ma da lì parte una catena di trasmissione che arriva dritta al tuo conto: i tassi ufficiali orientano l’Euribor (il tasso a cui le banche si prestano soldi tra loro), l’Euribor muove i mutui variabili, e l’intero livello dei tassi condiziona prestiti personali, conti deposito e titoli di Stato.
La leva che governa l’economiaPerché la BCE muove i tassi? Perché sono la sua leva principale per tenere l’inflazione vicino al 2%. Il meccanismo è intuitivo. Denaro più caro significa mutui e prestiti più pesanti: le famiglie rimandano acquisti, le imprese rinviano investimenti, la domanda si raffredda e i prezzi rallentano. Denaro più economico fa l’esatto contrario, e si usa per rianimare un’economia spenta o uscire da una recessione. C’è un dettaglio che sfugge a molti commentatori: la leva agisce con mesi di ritardo. Un rialzo deciso oggi raffredda i prezzi dell’anno prossimo. Le banche centrali guidano guardando lontano, come si guida un’auto pesante: si frena molto prima della curva. Fisso o variabile: la scelta che tutti prima o poi affrontanoSul mutuo, i tassi diventano una decisione personale.
Non esiste la risposta giusta in assoluto: esiste quella giusta per la tua situazione, ed è una valutazione da fare con un professionista. Qui facciamo divulgazione, non consulenza finanziaria. L’interesse composto: la forza silenziosaUn ultimo concetto, forse il più potente: l’interesse composto. Se gli interessi maturati restano investiti, l’anno dopo fruttano interessi anche loro. All’inizio la differenza è impercettibile; su vent’anni la differenza diventa enorme. Funziona a tuo favore quando risparmi e reinvesti, e contro di te quando un debito si accumula senza essere ripagato. Albert Einstein probabilmente non lo definì mai “l’ottava meraviglia del mondo” — la citazione circola senza fonte attendibile — ma il concetto meriterebbe comunque il titolo. E il fatto che il PIL di un Paese cresca “in composto” anno dopo anno è esattamente il motivo per cui pochi decimali di crescita in più, sommati per decenni, producono divari enormi tra Paesi. PresentazioneSlide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.     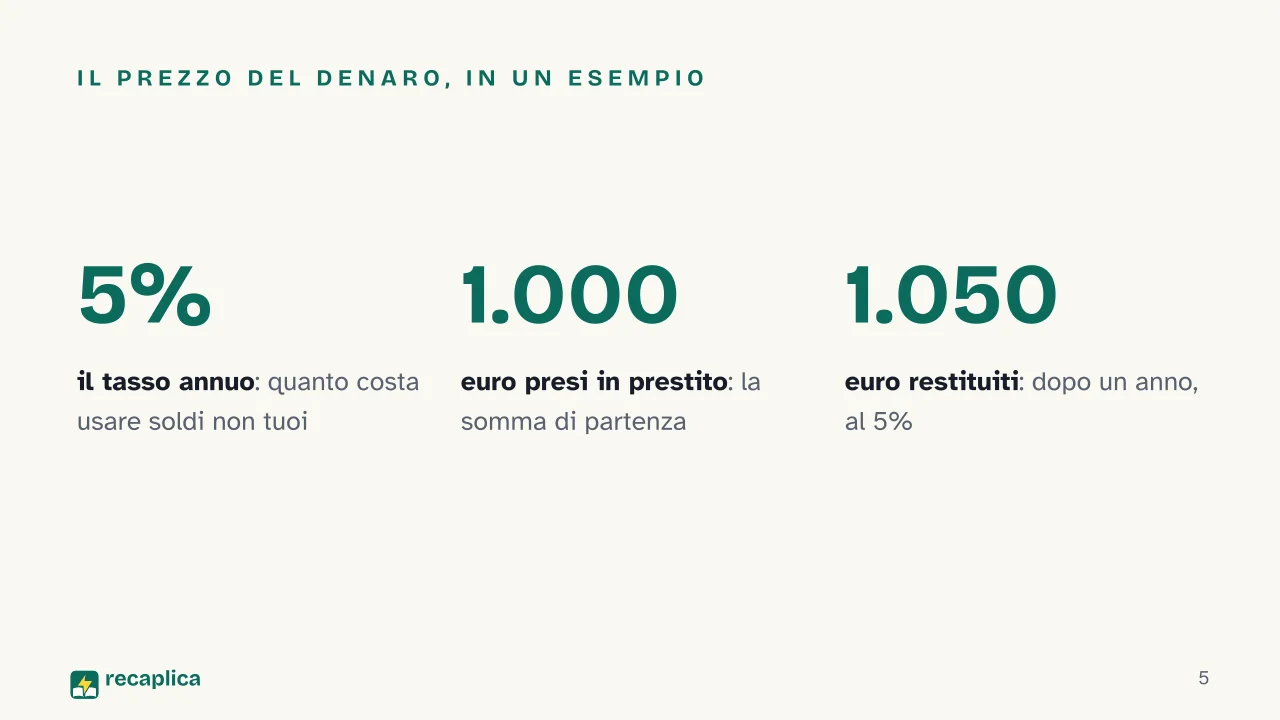  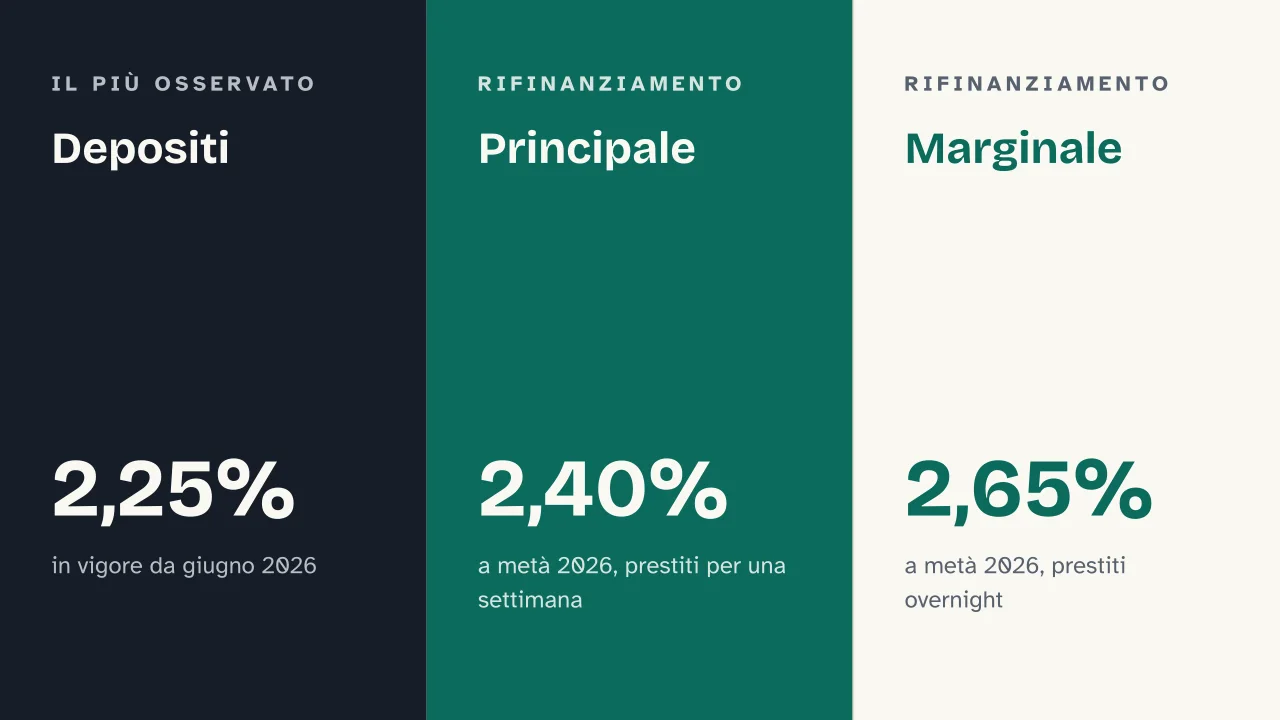 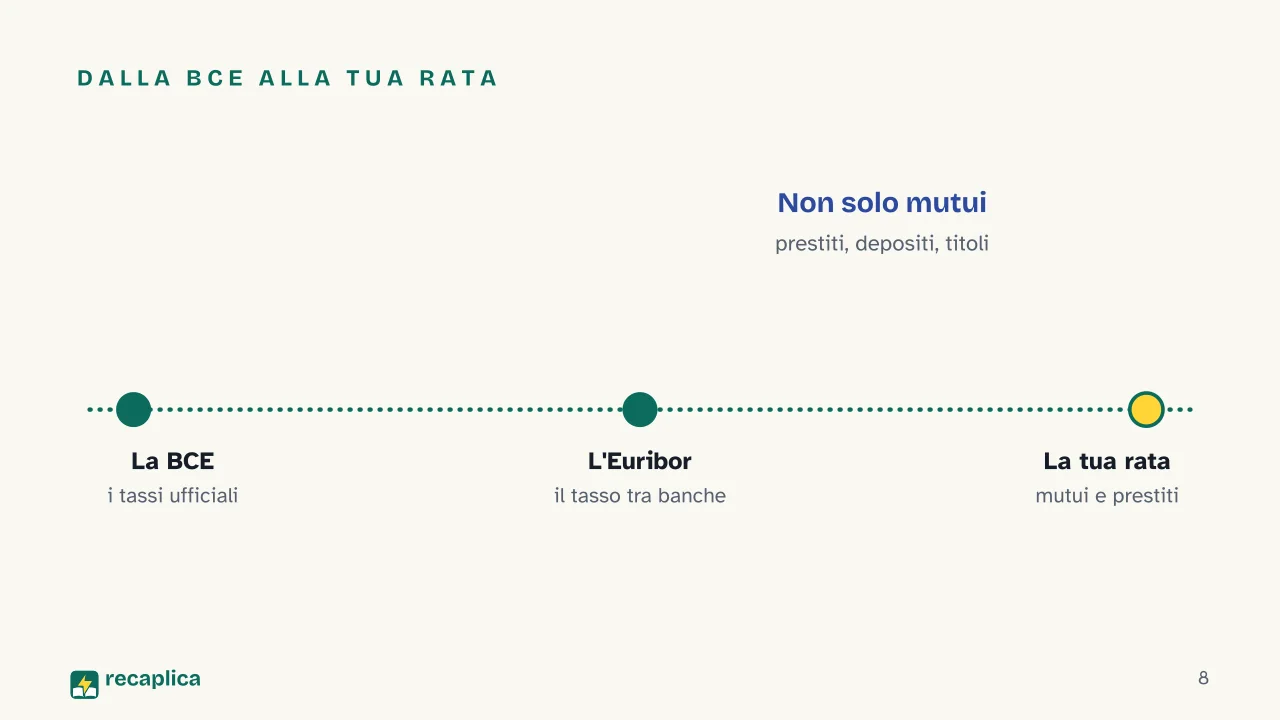   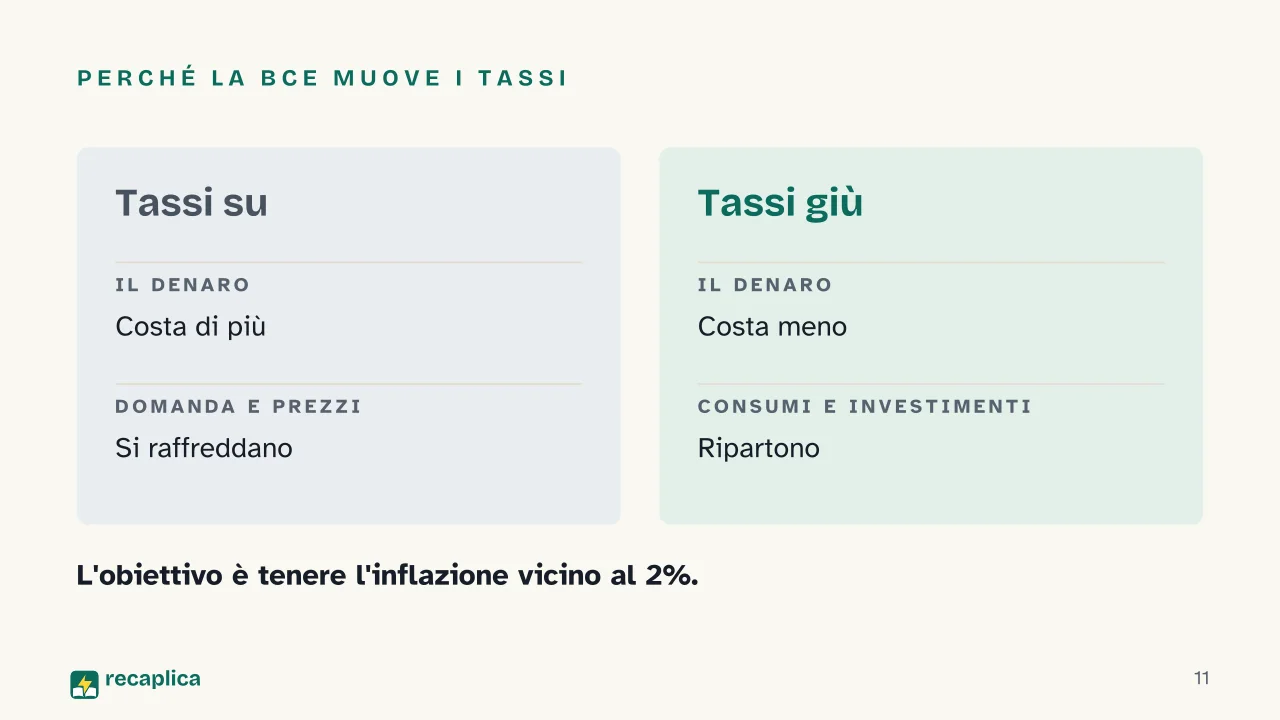   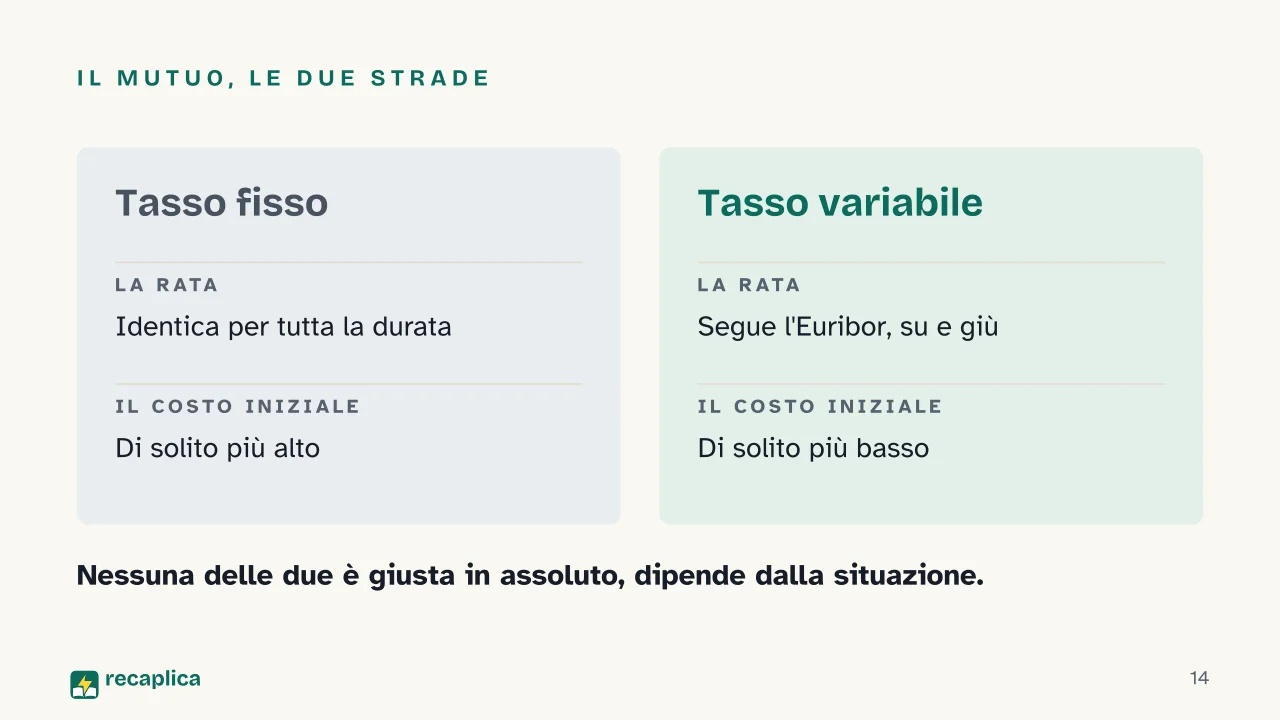 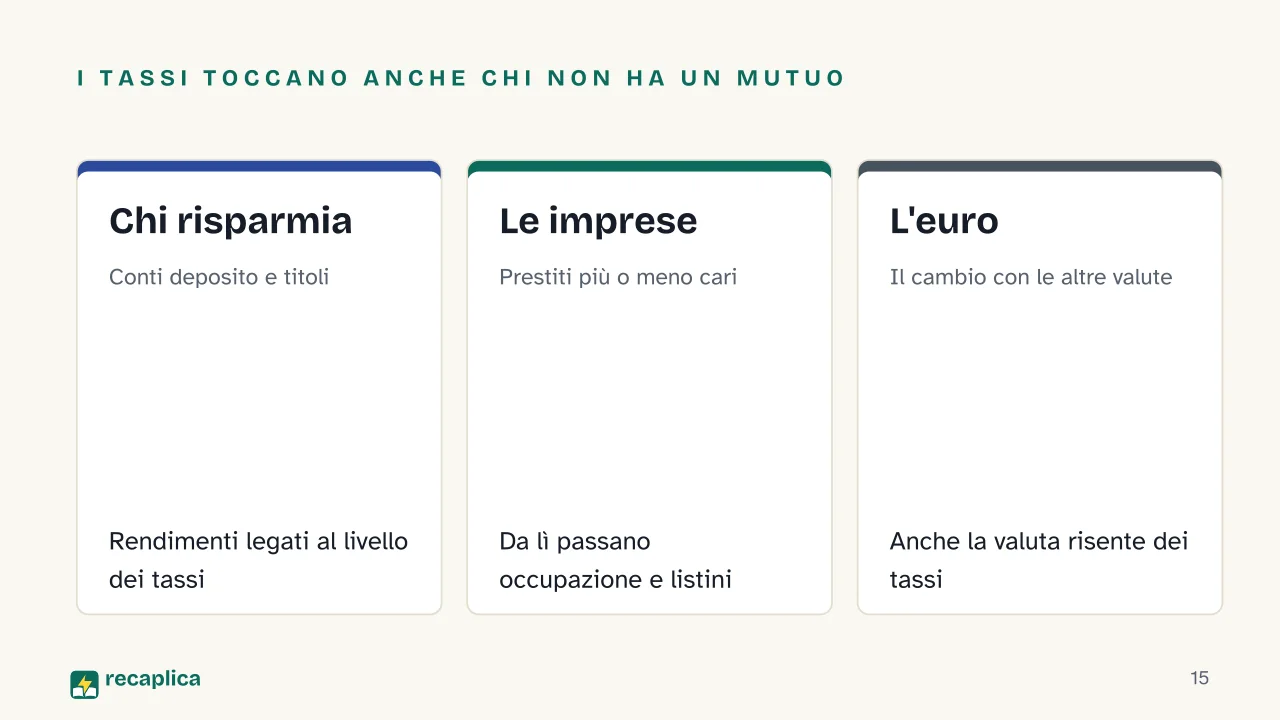    Falsi miti
Mappa concettualeTrascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami. 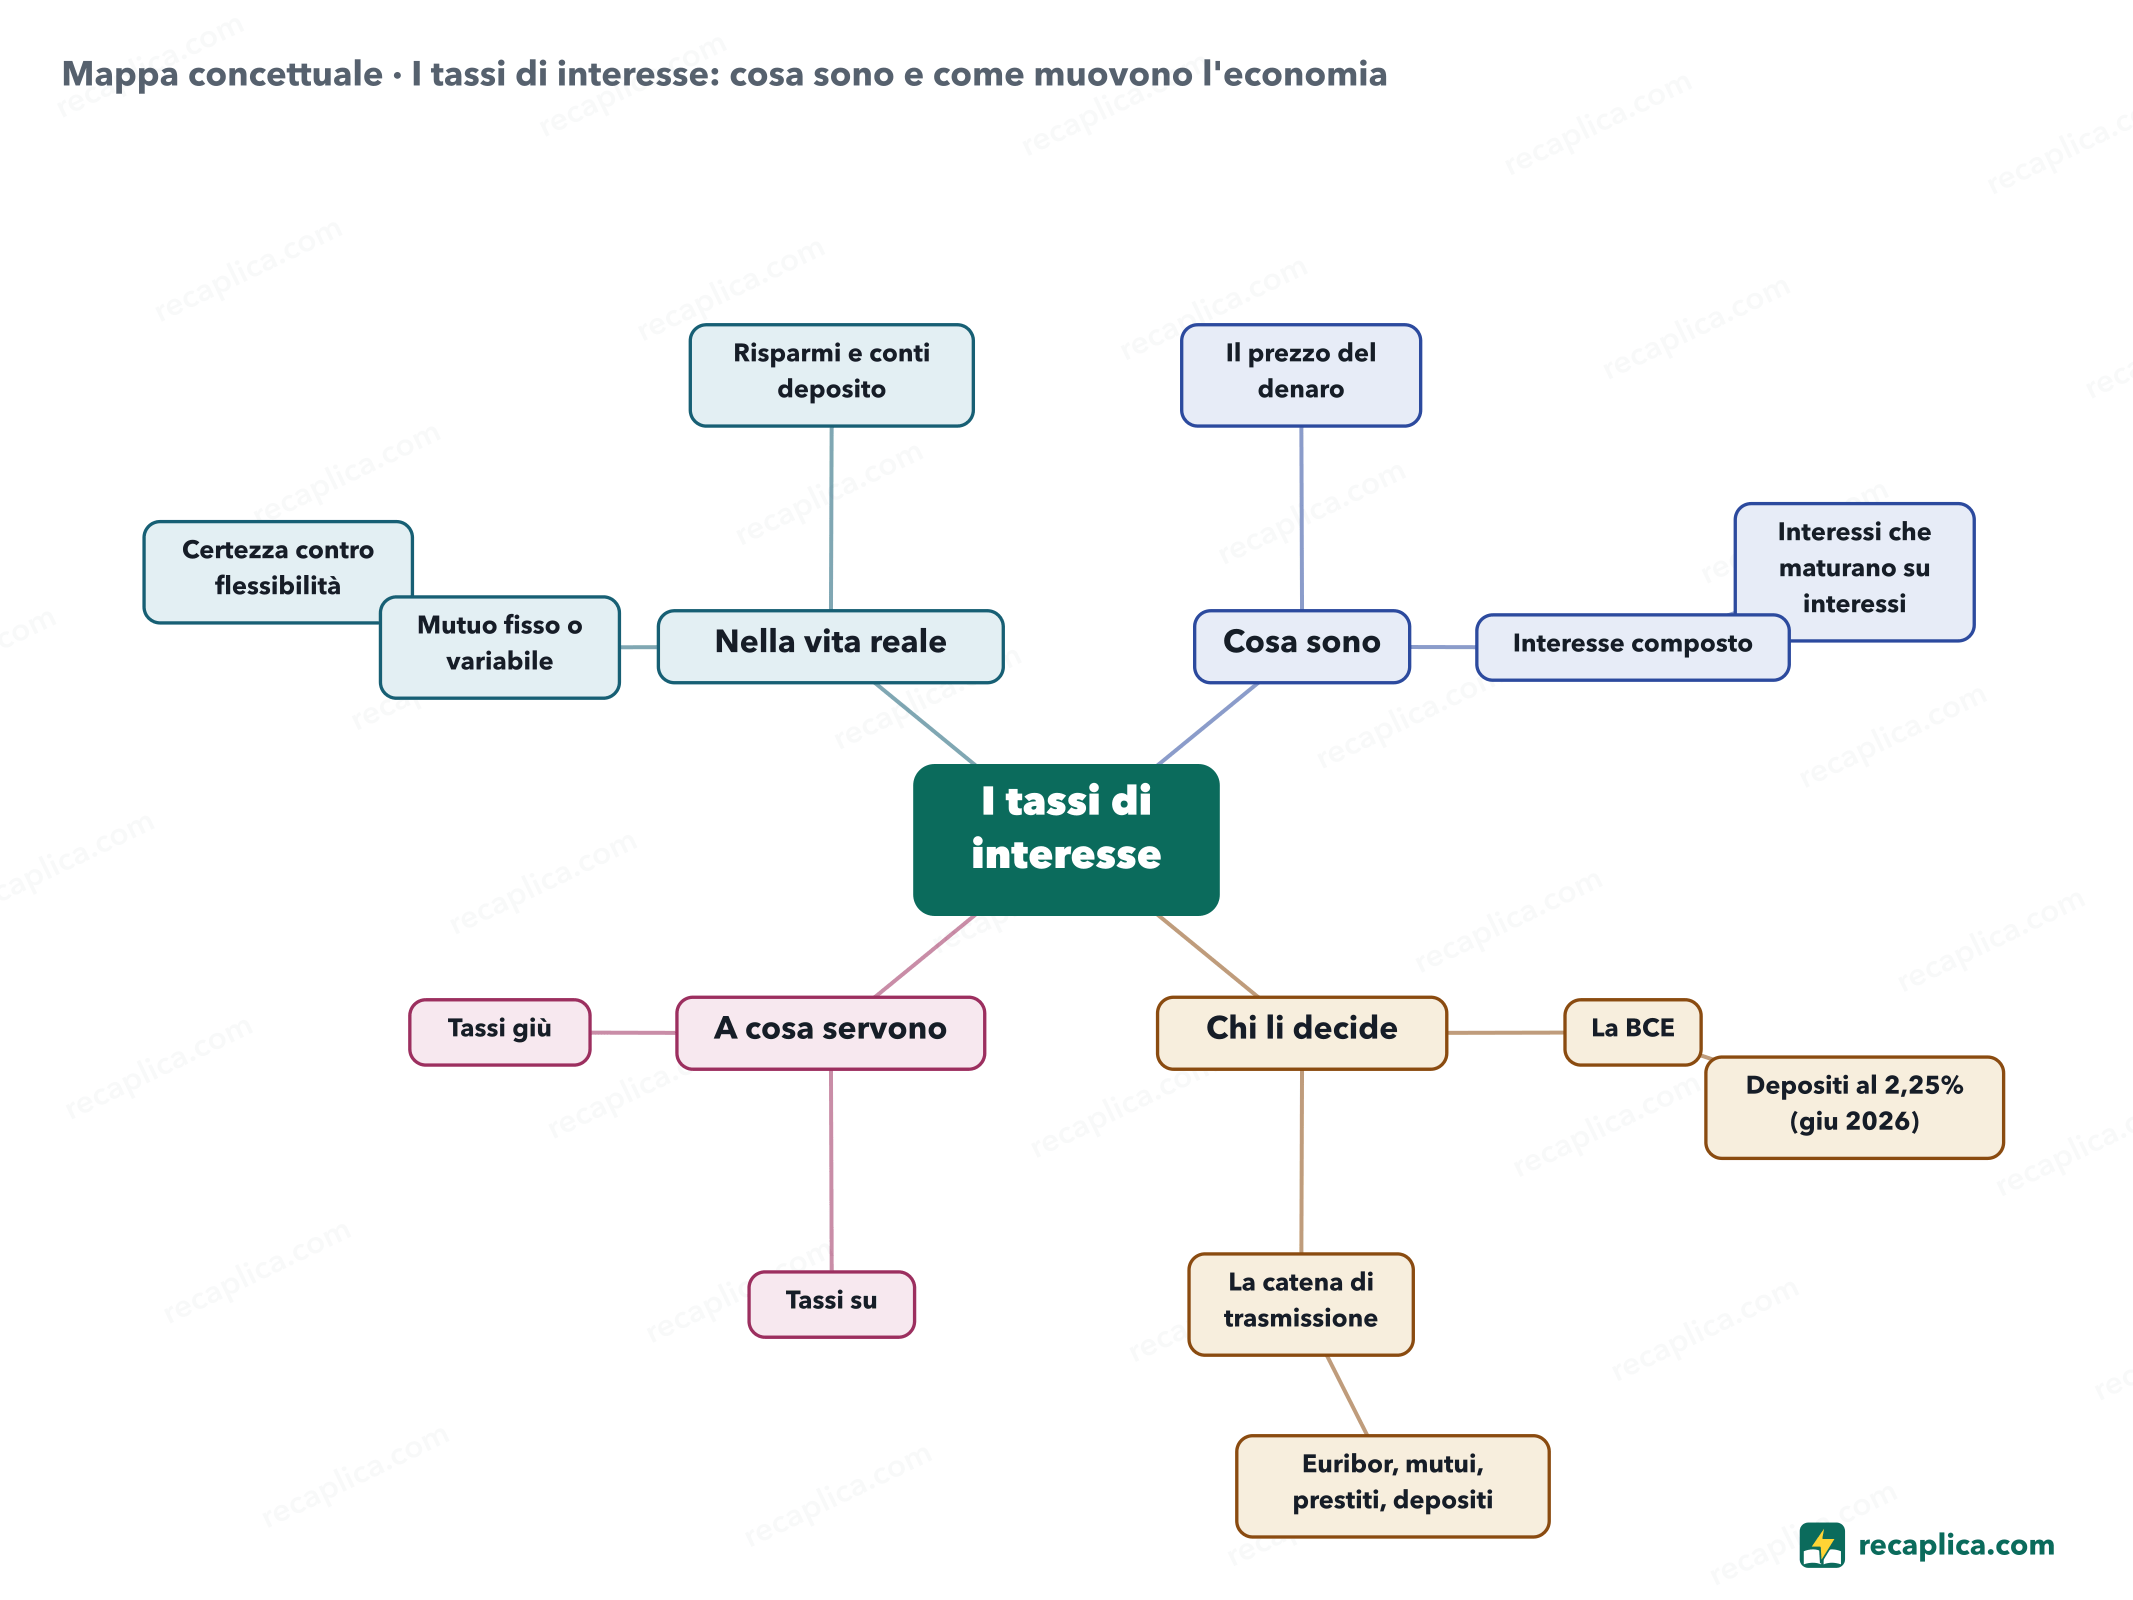
Quiz: mettiti alla provaRispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione. Voto 0/10 0/5
FlashcardsTocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva. 1 / 6 Spiegalo con parole tueIl test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap. La tua spiegazione resta salvata solo su questo dispositivo.
Domande e risposteCosa sono i tre tassi ufficiali della BCE?Il tasso sui depositi (quanto rende alle banche parcheggiare denaro presso la BCE, oggi il riferimento principale), il tasso di rifinanziamento principale (a cui le banche prendono denaro in prestito per una settimana) e il tasso di rifinanziamento marginale (prestiti overnight, il più alto dei tre). Cos'è l'Euribor?Il tasso medio a cui le principali banche europee si prestano denaro tra loro: è l'indice a cui sono agganciati la maggior parte dei mutui a tasso variabile. Segue da vicino le decisioni della BCE. Meglio tasso fisso o variabile?Dipende dalla tolleranza al rischio e dalle attese sui tassi: il fisso compra certezza, il variabile parte spesso più basso ma può salire. È una scelta personale da valutare con un consulente; questo articolo è divulgazione, non una raccomandazione. I tassi influenzano anche chi non ha mutui?Sì, e parecchio: cambiano i rendimenti di conti deposito e titoli di Stato, il costo dei prestiti alle imprese (quindi occupazione e listini), perfino il cambio dell'euro. La politica monetaria tocca tutti, anche chi non se ne accorge. Ogni Recap passa da una revisione indipendente prima della pubblicazione. |