Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Obbligazioni: cosa sono, come rendono e perché il prezzo cambia
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Obbligazioni: cosa sono, come rendono e perché il prezzo cambia

    Di Redazione Recaplica · Aggiornato il 13 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta18 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Un'obbligazione è un prestito: chi la compra dà denaro a uno Stato, a una banca o a un'impresa, che promette di restituire il valore nominale a una data fissata e, spesso, di pagare nel frattempo un interesse chiamato cedola. Chi la possiede è un creditore, non un socio. Il guadagno effettivo dipende anche dal prezzo pagato, che può essere più alto o più basso del valore di rimborso. Quando i tassi di mercato salgono, il prezzo delle obbligazioni a tasso fisso già in circolazione scende, e viceversa. Sono di norma meno rischiose delle azioni, ma non prive di rischi.

    Punti Chiave

    • Un'obbligazione è un prestito all'emittente (Stato, banca o impresa): chi la compra è un creditore con diritto al rimborso, non un socio come l'azionista.
    • Il rendimento a scadenza somma le cedole e lo scarto tra prezzo pagato e valore di rimborso; i BOT non hanno cedola e rendono solo con lo scarto.
    • Prezzo e tassi si muovono in direzioni opposte: se i tassi di mercato salgono, il prezzo delle obbligazioni a tasso fisso scende, tanto più quanto è lontana la scadenza.
    • I rischi principali sono di tasso, di credito, di liquidità e di cambio; il rating delle agenzie misura l'affidabilità dell'emittente.
    • I titoli di Stato italiani comprendono BOT, BTP, CCTeu, BTP Italia e BTP€i; dal 2021 il BTP Short Term ha preso il posto dei CTZ.
    • Si comprano all'emissione (mercato primario, per i titoli di Stato di solito tramite asta), oppure dopo, in Borsa da altri investitori (mercato secondario, come il MOT).

    I numeri chiave

    • 925 dollari il prezzo a cui scende un'obbligazione da 1.000 dollari con cedola al 3% se, un anno dopo, i tassi di mercato salgono al 4% Fonte: SEC, Investor Bulletin sul rischio di tasso
    • 12,5% l'aliquota sui rendimenti dei titoli di Stato italiani, contro il 26% di altre obbligazioni (dato indicato a settembre 2026) Fonte: Banca d'Italia, L'economia per tutti
    • 50 anni la scadenza più lunga prevista per i BTP, che partono da 18 mesi Fonte: Banca d'Italia; Borsa Italiana

    L'Approfondimento

    Un’obbligazione è una promessa scritta. Chi la compra consegna una somma di denaro a qualcuno, l’emittente, che si impegna a restituirla a una data precisa, la scadenza, e spesso a pagare un interesse lungo la strada. L’emittente può essere uno Stato, una banca, un’impresa o un ente sovranazionale; lo scopo, per tutti, è finanziarsi. La somma che verrà restituita si chiama valore nominale.

    La particolarità rispetto a un prestito tra amici è che questa promessa è un titolo: si può rivendere a un’altra persona prima della scadenza. Ed è da qui che nasce quasi tutto quello che rende le obbligazioni meno semplici di quanto sembrino, a partire dal prezzo che cambia.

    Un prestito con molti creditori

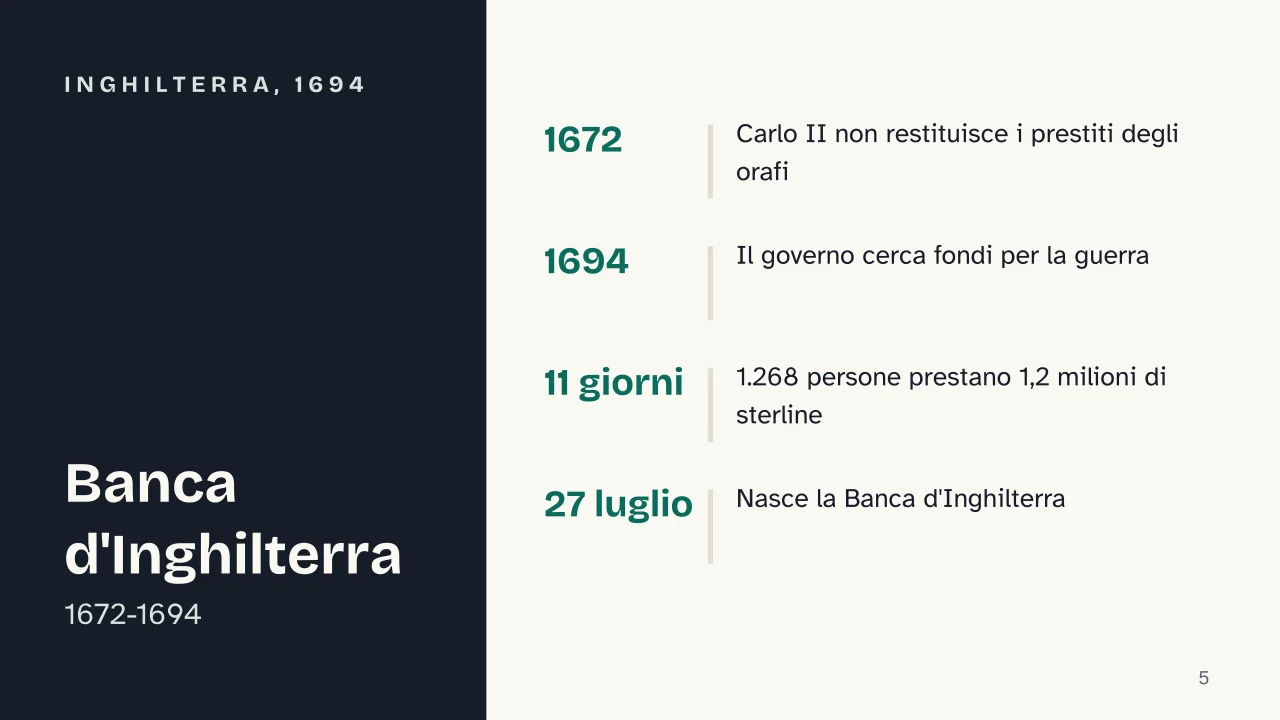
    L’idea di chiedere soldi in prestito al pubblico ha qualche secolo alle spalle. Nel 1694 il re Guglielmo III d’Inghilterra cercava fondi per la guerra contro la Francia, e il mercante scozzese William Paterson propose di farli prestare direttamente ai cittadini: 1,2 milioni di sterline, con un interesse dell’8%. Secondo il museo della Banca d’Inghilterra la somma fu raccolta in 11 giorni da 1.268 persone, e il 27 luglio di quell’anno nacque la banca stessa. La fiducia non era scontata: nel 1672 Carlo II non aveva restituito i prestiti ricevuti dagli orafi.

    Il meccanismo di fondo è rimasto quello. Borsa Italiana definisce le obbligazioni come titoli che rappresentano un prestito, emesso da una società privata o da un soggetto pubblico per raccogliere una parte dei soldi di cui ha bisogno. Quando a chiedere il prestito è uno Stato, quei titoli vanno a comporre il suo debito pubblico.

    Socio o creditore: azioni e obbligazioni a confronto

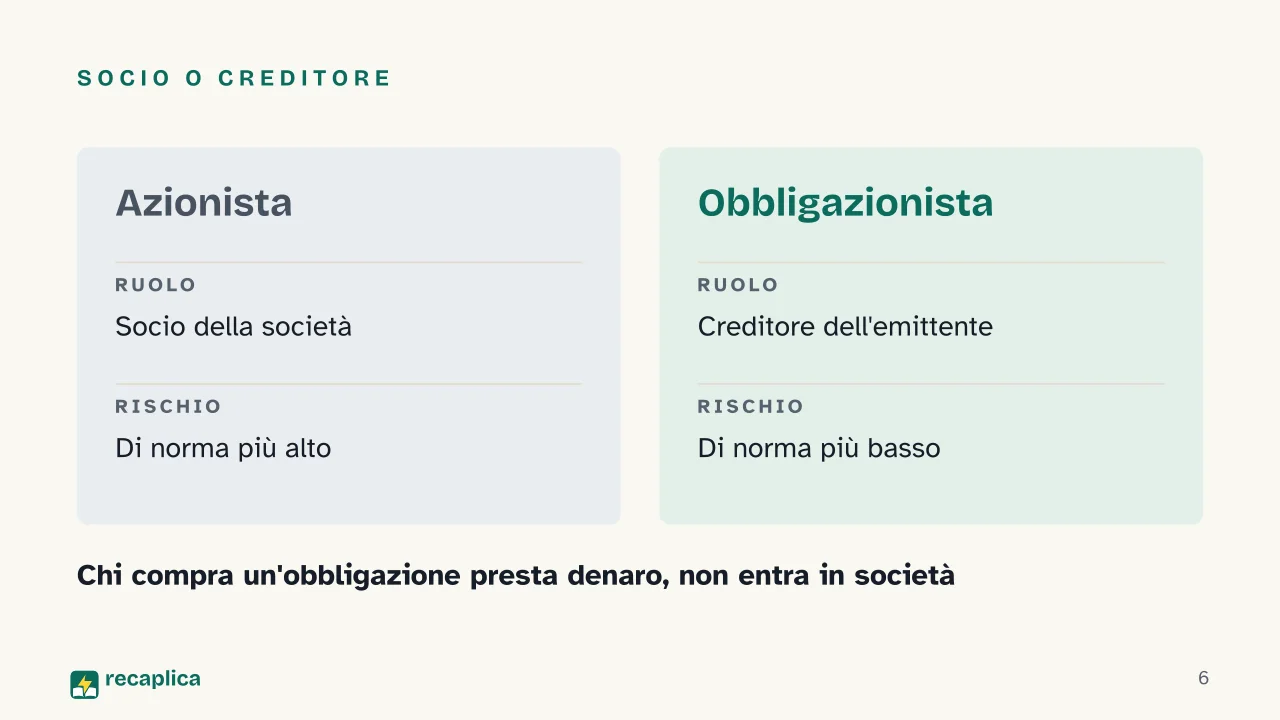
    La distinzione più importante da fissare è questa. Chi compra un’azione diventa socio di una società. Chi compra un’obbligazione diventa suo creditore. La Consob precisa che il diritto dell’obbligazionista al rimborso del capitale può essere ritardato o messo in coda ad altri creditori, ma non escluso.

    AzioniObbligazioni
    Chi le possiede èSocioCreditore
    Diritto principalePartecipare alla società come socioRimborso del valore nominale alla scadenza
    RischioDi norma più altoDi norma più basso, mai nullo
    In una crisi bancaria (bail-in)Pagano per primiPagano dopo gli azionisti

    Gli obbligazionisti di una società non sono comunque soli: possono riunirsi in un’assemblea, che a maggioranza può modificare le condizioni del prestito, e hanno un rappresentante comune incaricato di tutelarne gli interessi nei rapporti con la società.

    La cedola e il rendimento vero

    L’interesse che l’emittente paga periodicamente si chiama cedola, e la sua percentuale sul valore nominale è il tasso cedolare. Un BTP, per esempio, paga una cedola fissa annua divisa in due rate semestrali. La Consob definisce l’interesse come il prezzo che chi investe pretende per prestare il proprio denaro, e le cedole possono seguire regole diverse:

    • a tasso fisso, con importi decisi in partenza;
    • a tasso variabile, legati all’andamento dei tassi di interesse di mercato;
    • indicizzate all’inflazione, con cedola (e spesso rimborso) che crescono quando salgono i prezzi;
    • zero coupon, senza cedola: il guadagno è solo la differenza tra prezzo di acquisto e rimborso.

    La cedola, però, non basta a dire quanto si guadagna. Il rendimento a scadenza, cioè il guadagno di chi tiene il titolo fino alla fine, somma le cedole e lo scarto: la differenza tra il valore di rimborso e il prezzo pagato.

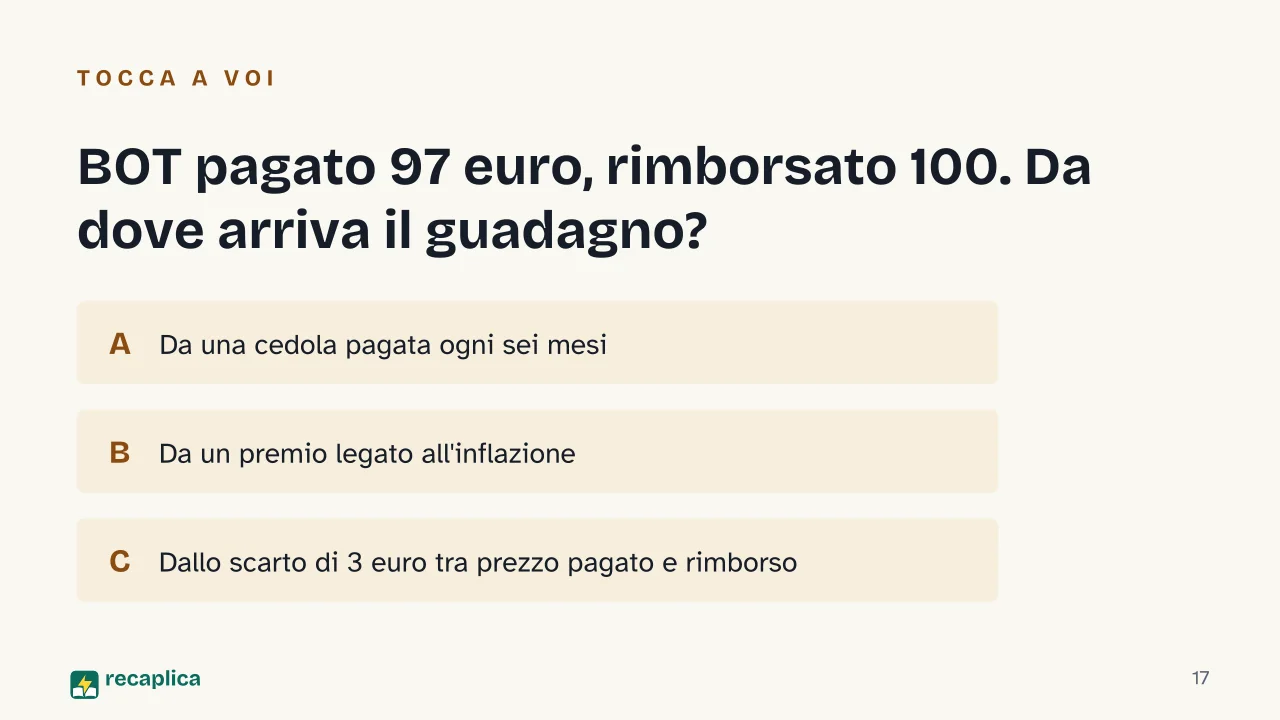
    Esempio pratico: un BOT con valore nominale di 100 euro viene comprato a 97. Non paga cedole, ma alla scadenza restituisce 100 euro: lo scarto di 3 euro è tutto il guadagno.

    Il prezzo di un titolo, infatti, raramente coincide col valore nominale. La Banca d’Italia porta l’esempio di BTP da 1.000 euro di nominale comprati a 923 oppure a 1.015 euro. Nel gergo si dice che un titolo è sotto la pari quando costa meno del nominale e sopra la pari quando costa di più; il rimborso, per BOT e BTP, avviene alla pari. Chi compra sotto la pari aggiunge un guadagno alle cedole, chi compra sopra la pari ne cede una parte, e il suo rendimento a scadenza risulta più basso della cedola.

    Perché il prezzo scende quando i tassi salgono

    Qui sta il punto che confonde di più. Prezzo e tassi di mercato si muovono in direzioni opposte. Il motivo è concreto: la cedola di un titolo a tasso fisso è scritta nel contratto e non cambia. Se nel frattempo escono obbligazioni simili che pagano di più, nessuno è disposto a comprare quella vecchia allo stesso prezzo. Per tornare competitiva, deve costare meno.

    Esempio pratico: hai pagato 100 euro un’obbligazione che rende il 4% all’anno, cioè 4 euro. Poi i tassi salgono e i nuovi titoli simili pagano il 6%, cioè 6 euro. Il tuo titolo ora rende meno degli altri, e se vuoi venderlo dovrai accettare un prezzo più basso.

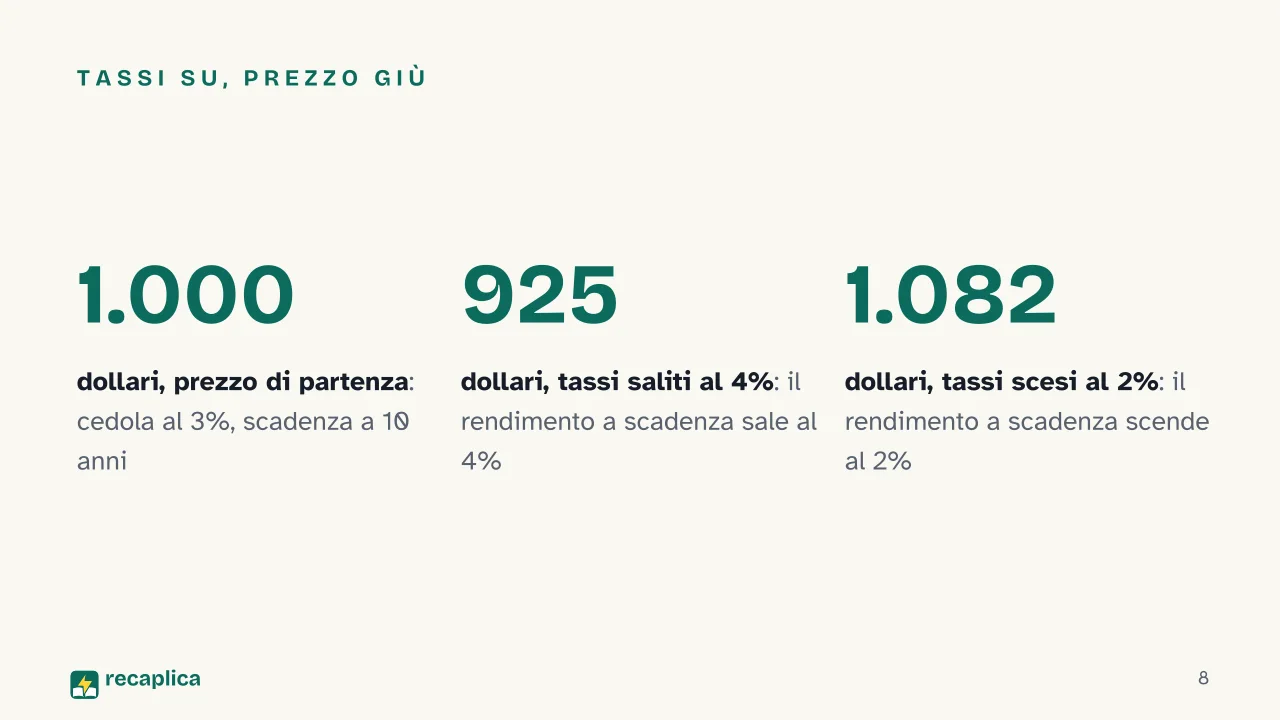
    La SEC, l’autorità di Borsa americana, fa i conti su un titolo da 1.000 dollari con cedola al 3% e scadenza a dieci anni. Se dopo un anno i tassi di mercato salgono al 4%, il prezzo scende a 925 dollari e il rendimento a scadenza per chi lo compra sale al 4%. Se invece i tassi scendono al 2%, il prezzo sale a 1.082 dollari e il rendimento a scadenza cala al 2%.

    Tassi di mercato dopo un annoPrezzo del titoloRendimento a scadenza
    Invariati al 3%1.000 dollari (alla pari)3%
    Saliti al 4%925 dollari (sotto la pari)4%
    Scesi al 2%1.082 dollari (sopra la pari)2%

    L’effetto non è uguale per tutti i titoli. È di norma più forte quando la scadenza è lontana e quando la cedola è bassa. Per misurarlo si usa la duration: secondo la FINRA, come regola pratica, per ogni punto percentuale di variazione dei tassi il prezzo si muove in senso opposto di una percentuale pari alla duration. Un titolo con duration 10 perde circa il 10% se i tassi salgono di un punto.

    Chi tiene il titolo fino alla scadenza, ricorda la SEC, riceve comunque le cedole promesse e il valore nominale, qualunque cosa sia successa al prezzo nel frattempo.

    Non tutte le obbligazioni sono uguali

    Oltre al tipo di cedola, contano la durata e il posto in fila tra i creditori. La Banca d’Italia chiama a breve termine le obbligazioni che scadono entro uno o due anni, a lungo termine quelle che durano dai cinque o dieci anni in su.

    • Le obbligazioni ordinarie, dette anche senior, vengono rimborsate prima delle subordinate (o junior) se l’emittente finisce in difficoltà. A parità di emittente, le subordinate sono quindi più rischiose.
    • Le obbligazioni convertibili danno a chi le possiede la facoltà di trasformarle in azioni della società.
    • Le obbligazioni strutturate contengono un contratto derivato: il loro rendimento dipende da altri parametri, come indici di Borsa, tassi di cambio o materie prime. La Consob le descrive come più complesse e meno facili da capire.

    I rischi, uno per uno

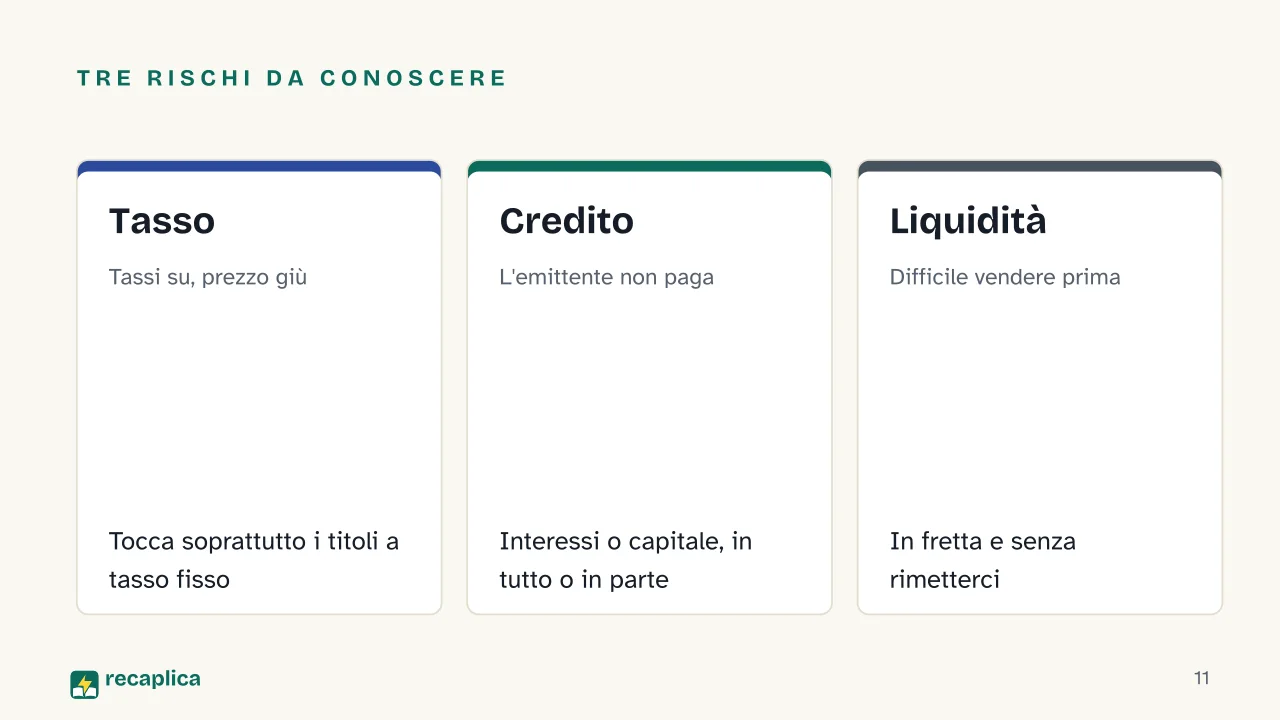
    La Banca d’Italia scrive che le obbligazioni sono normalmente meno rischiose delle azioni. “Meno” è la parola da tenere a mente. I rischi principali sono questi:

    RischioCosa significaChi colpisce di più
    Di tassoIl prezzo scende se i tassi di mercato salgonoTitoli a tasso fisso con scadenza lontana
    Di creditoL’emittente non paga interessi o capitale, in tutto o in parteEmittenti con conti in peggioramento
    Di liquiditàÈ difficile vendere in fretta e a buon prezzo prima della scadenzaTitoli scambiati di rado
    Di cambioIl valore cambia con la valutaTitoli in una moneta diversa dall’euro, per esempio in dollari
    Di inflazioneLe cedole comprano meno coseTitoli con cedola inferiore all’aumento dei prezzi
    Di rimborso anticipatoL’emittente rimborsa prima, di solito quando i tassi scendonoTitoli che prevedono questa possibilità

    Il rischio di inflazione è facile da vedere con i numeri della FINRA: se un titolo paga il 5% e i prezzi salgono dell’8%, il potere d’acquisto degli interessi si riduce. Chi vuole ripassare il meccanismo trova i dettagli nel Recap sull’inflazione.

    Il rischio di credito ha anche un caso italiano da manuale. Le obbligazioni legate a Parmalat, ricorda la Banca d’Italia, furono rimborsate solo in parte, con perdite per chi ci aveva messo i propri risparmi. La stessa Banca d’Italia avverte anche che concentrare il denaro sulle obbligazioni di un solo emittente è molto rischioso.

    Per le banche esiste poi il bail-in, introdotto dall’Unione europea nel 2014 e in vigore in Italia dal 1° gennaio 2016. Se una banca va in crisi, le perdite colpiscono in quest’ordine gli azionisti, chi ha obbligazioni subordinate, chi ha obbligazioni ordinarie non garantite e infine i depositi oltre 100.000 euro. Restano fuori, tra gli altri, i depositi fino a 100.000 euro e le obbligazioni garantite.

    Rating e spread

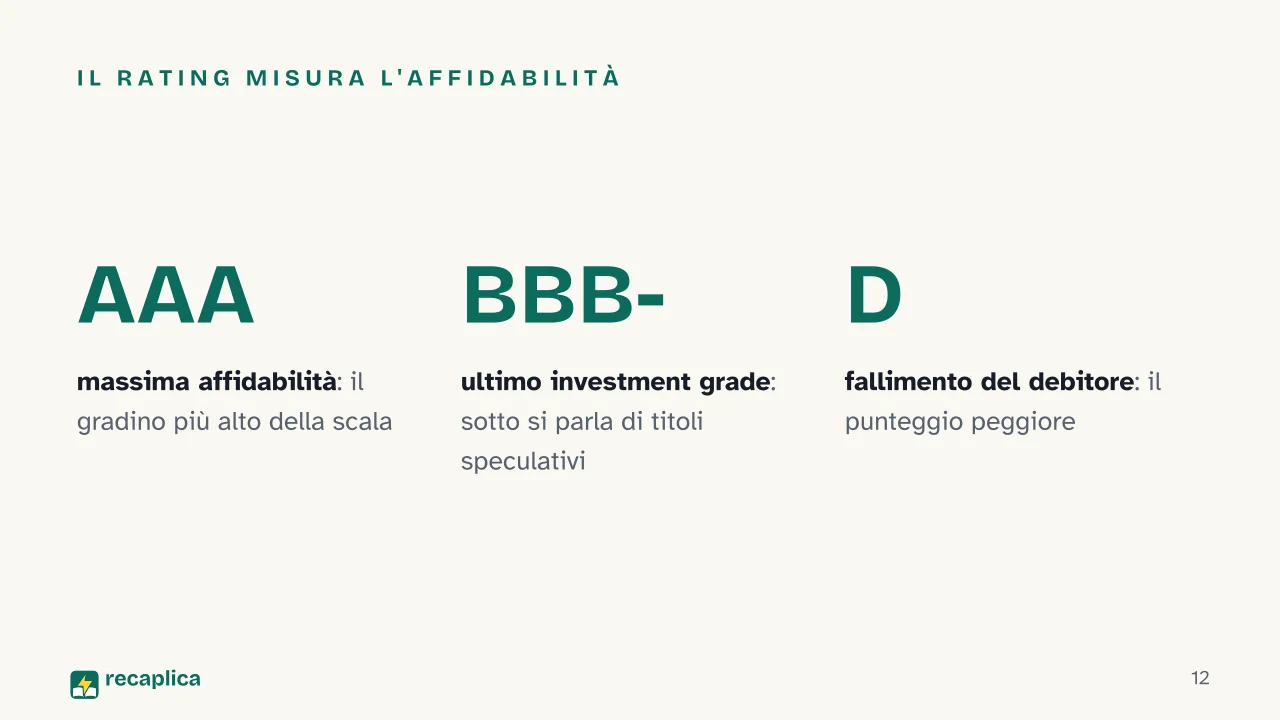
    Per orientarsi sull’affidabilità di un emittente esistono le agenzie di rating, che assegnano un giudizio su una scala che va da AAA, la massima affidabilità, fino a D, che indica il fallimento. I titoli da AAA a BBB- sono detti investment grade; sotto BBB- si parla di titoli speculativi, o junk. Più il rating è basso, più chi presta chiede un compenso alto per il rischio che si prende.

    Lo spread misura proprio questa differenza: è lo scarto tra i rendimenti a scadenza di due titoli di emittenti diversi. In Italia di solito si confronta il BTP a dieci anni con l’equivalente tedesco, il Bund.

    Esempio pratico: secondo la Banca d’Italia, il 29 dicembre 2025 il BTP decennale rendeva circa il 3,5% e il Bund tedesco circa il 2,8%. Lo spread era quindi di 0,7 punti percentuali, cioè 70 punti base.

    I titoli di Stato italiani

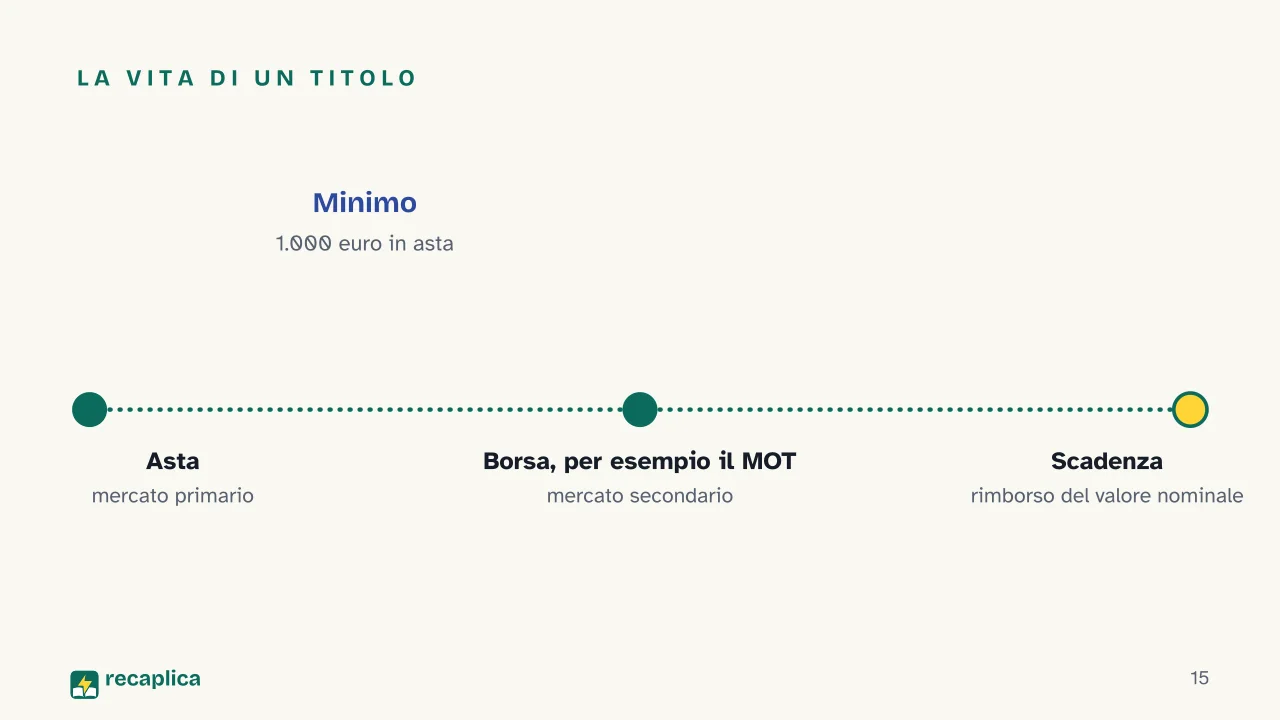
    Quando l’emittente è uno Stato, l’obbligazione si chiama titolo di Stato. In Italia li emette il Dipartimento del Tesoro del Ministero dell’Economia, con tagli minimi da 1.000 euro di valore nominale.

    TitoloDurataCome rende
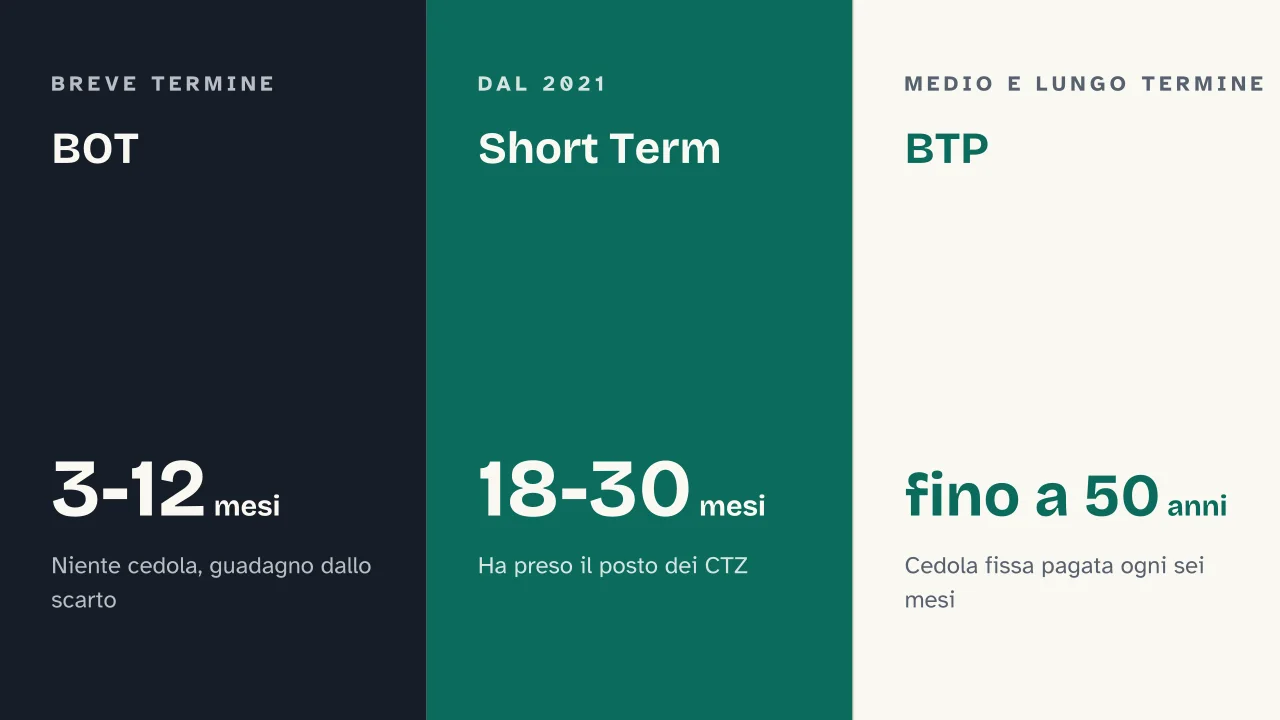
    BOT (Buoni ordinari del Tesoro)3, 6 o 12 mesiNessuna cedola, solo scarto di emissione
    BTP Short TermTra 18 e 30 mesiCome i BTP: cedola fissa
    BTP (Buoni del Tesoro poliennali)Da 18 mesi a 50 anniCedola fissa pagata ogni sei mesi
    CCTeuMedia scadenza, fra 3 e 7 anni secondo la Banca d’ItaliaCedola variabile legata all’Euribor
    BTP ItaliaVariabile a seconda dell’emissionePagamenti legati all’inflazione italiana
    BTP€iVariabile a seconda dell’emissionePagamenti legati all’inflazione dell’area euro

    Chi trova i CTZ (Certificati del Tesoro zero coupon) nei libri deve sapere che non vengono più emessi: il Ministero ha sospeso le loro emissioni dall’asta del 25 marzo 2021, quando ha debuttato il BTP Short Term, pensato per rendere più efficiente il comparto a breve.

    C’è anche una differenza fiscale. A settembre 2026 la Banca d’Italia indica che i rendimenti dei titoli di Stato italiani sono tassati al 12,5%, contro il 26% di altre obbligazioni.

    Dove si comprano: mercato primario e secondario

    Un’obbligazione si può comprare in due momenti. Il mercato primario è quello dell’emissione, quando il titolo viene offerto per la prima volta. Per i titoli di Stato italiani avviene di norma con un’asta, a cui i risparmiatori partecipano attraverso un intermediario, come una banca. Le regole cambiano col titolo: per i BOT l’asta è competitiva, le offerte si fanno in termini di rendimento e ciascuna viene assegnata al tasso proposto; per i titoli a medio e lungo termine l’asta è marginale, e tutte le richieste accolte pagano lo stesso prezzo. Il pagamento avviene due giorni lavorativi dopo l’asta.

    Il mercato secondario comprende tutte le compravendite successive, tra investitori. In Italia c’è il MOT, gestito da Borsa Italiana; l’MTS è invece riservato agli intermediari autorizzati, con scambi minimi da 2 milioni di euro.

    Esempio pratico: Giulia sottoscrive un BTP all’asta, sul mercato primario. Tre anni dopo lo vende sul MOT a Luca, che lo compra sul mercato secondario al prezzo di quel giorno. Da quel momento le cedole e il rimborso finale spettano a Luca.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Obbligazioni: ObbligazioniSlide 2 della presentazione su Obbligazioni: Chi compra un'obbligazione diventa socio o creditore?Slide 3 della presentazione su Obbligazioni: Quattro tappeSlide 4 della presentazione su Obbligazioni: Capitolo 01: Il prestitoSlide 5 della presentazione su Obbligazioni: Inghilterra, 1694Slide 6 della presentazione su Obbligazioni: Socio o creditoreSlide 7 della presentazione su Obbligazioni: Capitolo 02: Cedola e prezzoSlide 8 della presentazione su Obbligazioni: Tassi su, prezzo giùSlide 9 della presentazione su Obbligazioni: Capitolo 03: I rischiSlide 10 della presentazione su Obbligazioni: Meno rischiose delle azioni non vuol dire senza rischiSlide 11 della presentazione su Obbligazioni: Tre rischi da conoscere: Tasso, Credito, LiquiditàSlide 12 della presentazione su Obbligazioni: Il rating misura l'affidabilitàSlide 13 della presentazione su Obbligazioni: Capitolo 04: BOT, BTP e mercatiSlide 14 della presentazione su Obbligazioni: BOT · Short Term · BTPSlide 15 della presentazione su Obbligazioni: La vita di un titoloSlide 16 della presentazione su Obbligazioni: Per le scelte sui propri risparmi conviene rivolgersi a un consulente abilitatoSlide 17 della presentazione su Obbligazioni: BOT pagato 97 euro, rimborsato 100. Da dove arriva il guadagno?Slide 18 della presentazione su Obbligazioni: Per ripassare
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta18 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito I titoli di Stato non perdono mai valore, perché dietro c'è lo Stato.

      ✓ Realtà Lo Stato si impegna a pagare le cedole e a rimborsare il valore nominale alla scadenza, ma non garantisce il prezzo di mercato. La SEC ricorda che il rischio di tasso tocca tutte le obbligazioni, compresi i titoli del Tesoro americano: se i tassi salgono e il titolo si vende prima della scadenza, si può incassare meno di quanto si è pagato.

    • ✗ Mito Se tengo l'obbligazione fino alla scadenza non corro nessun rischio.

      ✓ Realtà Arrivando alla scadenza si evitano gli sbalzi di prezzo, ma restano altri rischi. L'emittente può non pagare in tutto o in parte, come mostra il caso Parmalat, e l'inflazione può erodere il valore delle cedole: con una cedola del 5% e prezzi che salgono dell'8%, il potere d'acquisto degli interessi si riduce.

    • ✗ Mito La cedola è il rendimento dell'obbligazione.

      ✓ Realtà La cedola è solo una parte del guadagno. Il rendimento a scadenza tiene conto anche della differenza tra il prezzo pagato e il valore di rimborso: un BOT comprato a 97 euro e rimborsato a 100 non paga cedole, eppure rende 3 euro. Chi compra sopra il valore nominale, invece, a scadenza ottiene un rendimento più basso della cedola.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
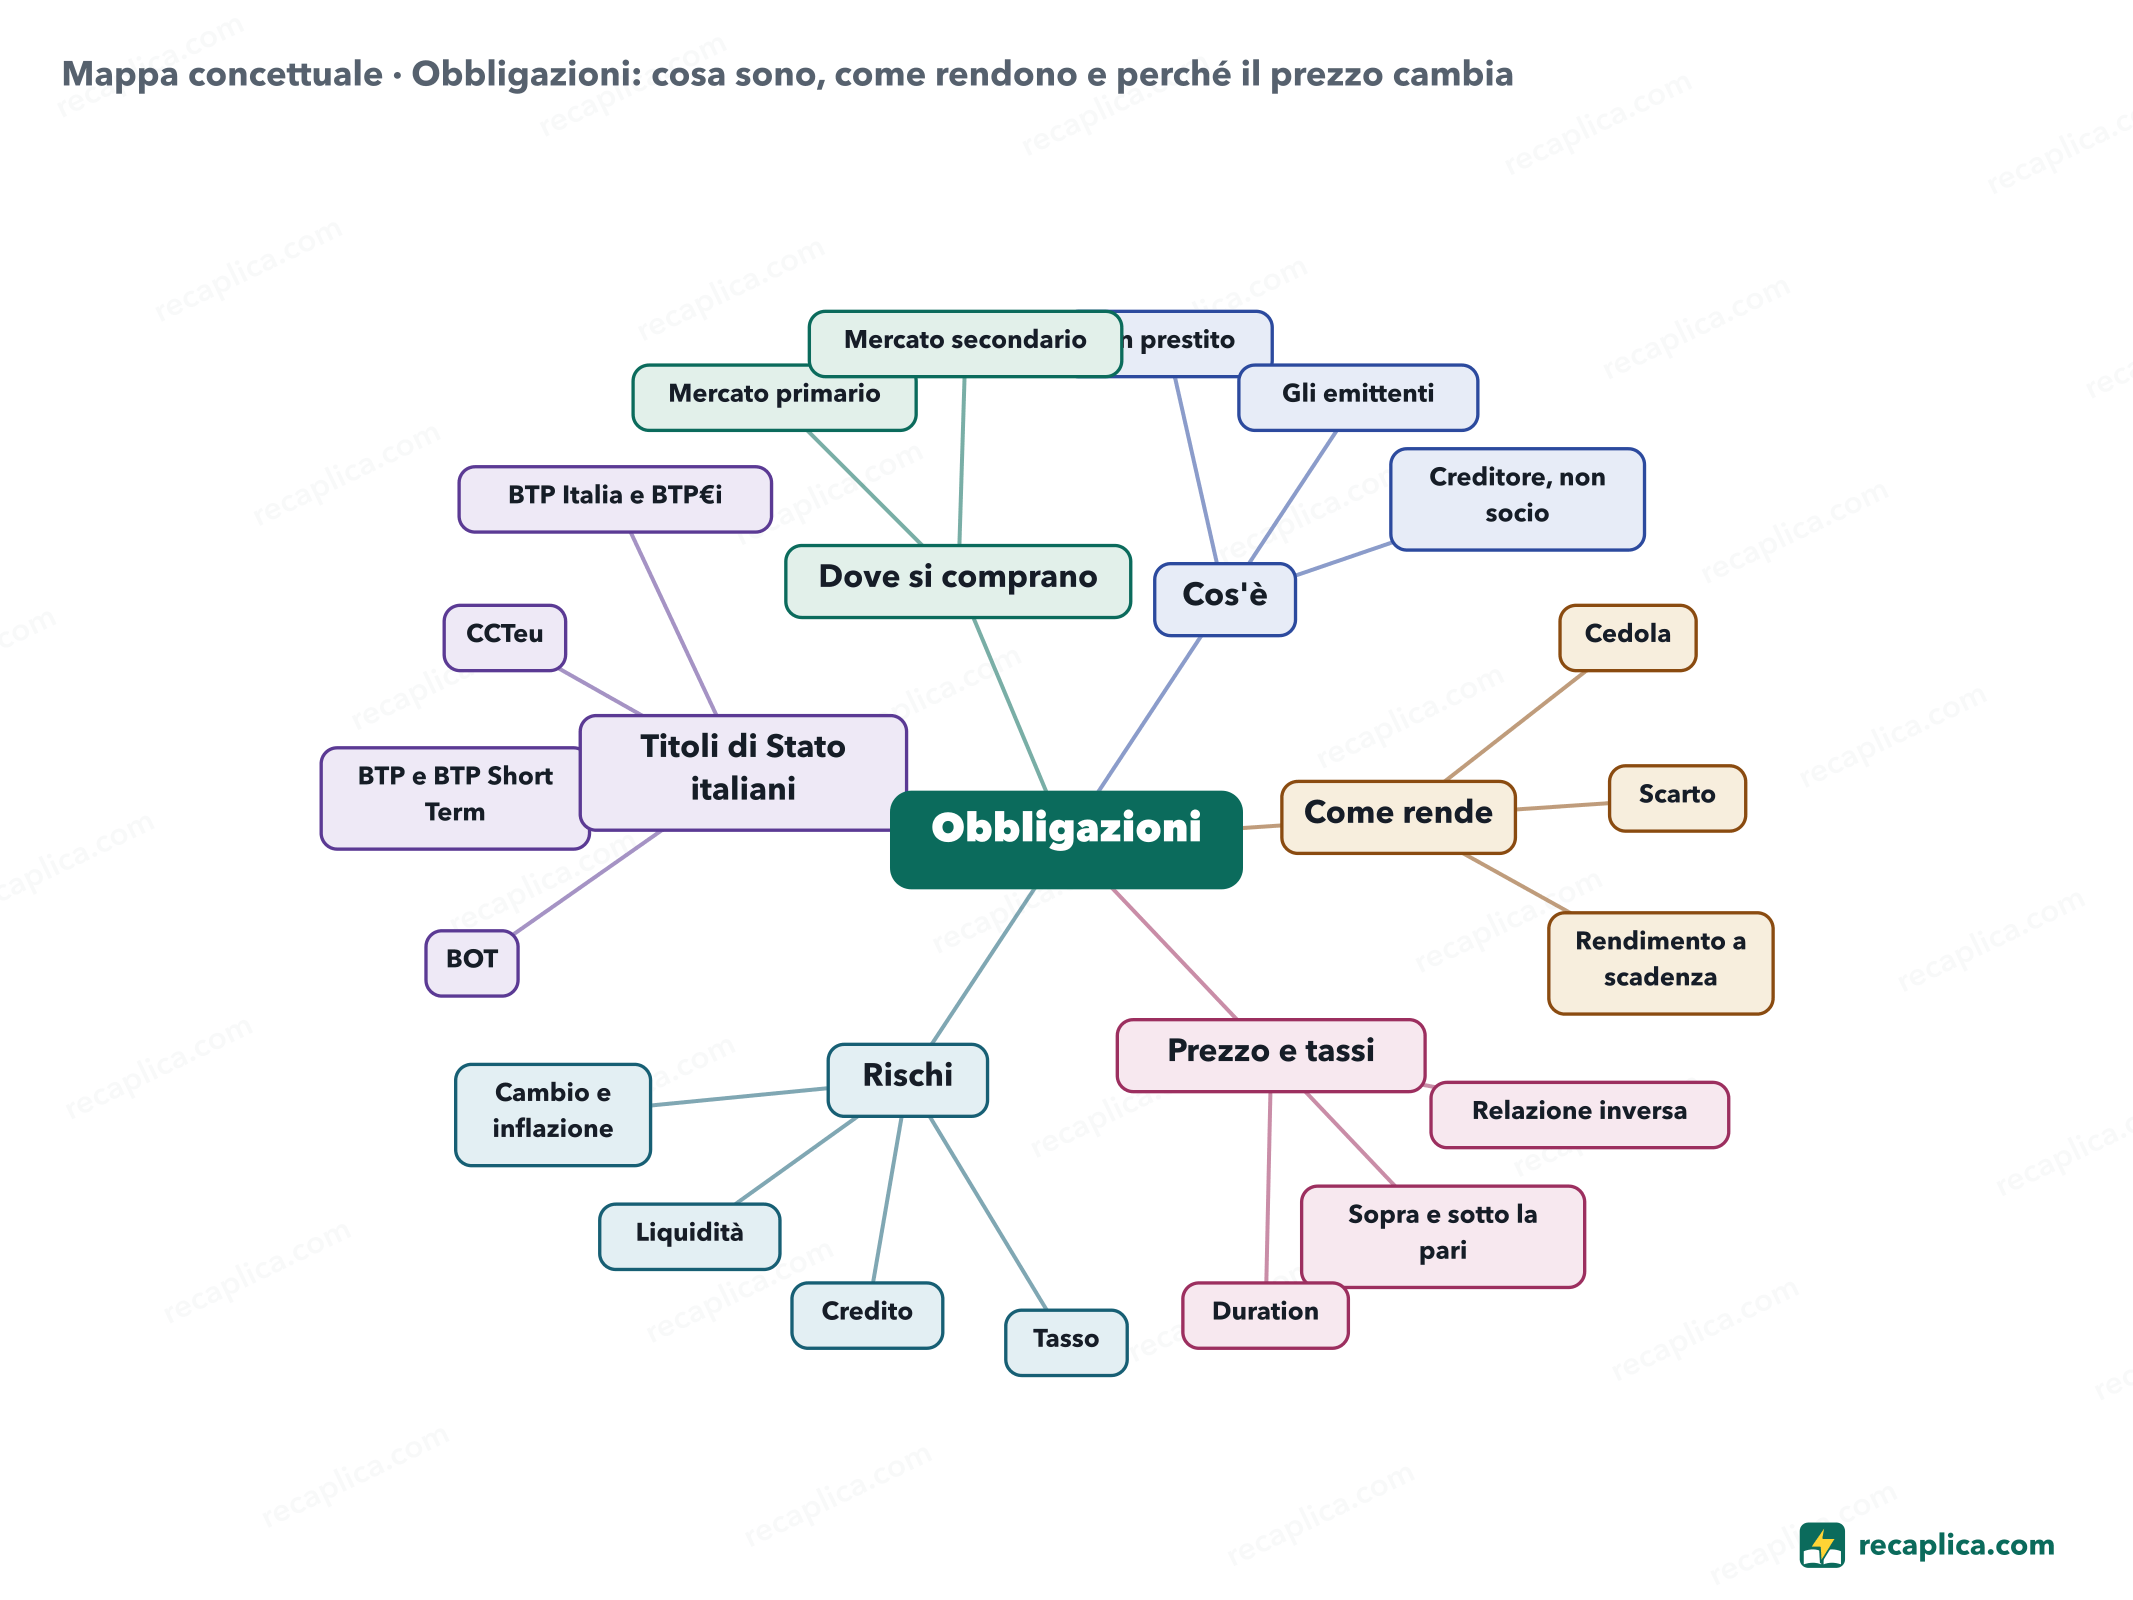
    Mappa concettuale: Obbligazioni: cosa sono, come rendono e perché il prezzo cambia
    • Obbligazioni
      • Cos'è
        • Un prestito si restituisce il valore nominale a scadenza
        • Gli emittenti Stati, banche, imprese, enti sovranazionali
        • Creditore, non socio a differenza dell'azionista
      • Come rende
        • Cedola interesse fisso, variabile o legato all'inflazione
        • Scarto differenza tra prezzo pagato e rimborso
        • Rendimento a scadenza cedole più scarto
      • Prezzo e tassi
        • Relazione inversa tassi su, prezzo giù
        • Sopra e sotto la pari prezzo sopra o sotto il nominale
        • Duration misura quanto il prezzo reagisce ai tassi
      • Rischi
        • Tasso
        • Credito rating, spread, subordinate, bail-in
        • Liquidità
        • Cambio e inflazione
      • Titoli di Stato italiani
        • BOT 3, 6 o 12 mesi, senza cedola
        • BTP e BTP Short Term da 18 mesi a 50 anni, cedola fissa
        • CCTeu cedola legata all'Euribor
        • BTP Italia e BTP€i legati all'inflazione
      • Dove si comprano
        • Mercato primario all'emissione, per i titoli di Stato con un'asta
        • Mercato secondario dopo l'emissione, per esempio sul MOT

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Chi compra un'obbligazione emessa da una società diventa...

    L'obbligazione è un prestito: chi la compra presta denaro e ha diritto al rimborso del valore nominale alla scadenza. La Consob lo dice in modo netto, gli obbligazionisti non sono soci ma creditori. Soci sono gli azionisti.

    2 I tassi di mercato salgono. Cosa succede al prezzo di un'obbligazione a tasso fisso già in circolazione?

    Una cedola fissa non può adeguarsi ai nuovi tassi, quindi a cambiare è il prezzo. Se escono obbligazioni simili che pagano di più, quella vecchia attira meno compratori e il suo prezzo cala. Nell'esempio della SEC un titolo da 1.000 dollari al 3% scende a 925 dollari quando i tassi salgono al 4%.

    3 Compri un BOT a 97 euro e alla scadenza ricevi il valore nominale di 100 euro. Da dove arriva il guadagno?

    I BOT sono titoli zero coupon: non pagano cedole. Il rendimento nasce tutto dalla differenza tra quanto si paga e quanto si riceve alla scadenza, lo scarto di emissione, qui pari a 3 euro.

    4 Vero o falso: un BTP venduto prima della scadenza non può valere meno del prezzo pagato, perché lo garantisce lo Stato.

    Falso. Lo Stato garantisce cedole e rimborso alla scadenza, non il prezzo di mercato. Se nel frattempo i tassi sono saliti, chi vende prima può incassare meno di quanto ha speso. Per i titoli a tasso fisso questo rischio cresce quanto più è lontana la scadenza.

    5 Due anni dopo l'emissione, Marco compra un BTP sul MOT da un altro risparmiatore. Su quale mercato si trova?

    Il mercato primario è quello del collocamento, quando il titolo viene offerto per la prima volta, di solito con un'asta. Tutte le compravendite successive avvengono sul mercato secondario: il MOT di Borsa Italiana è uno di questi.

    Risposte: 1-A · 2-B · 3-C · 4-B · 5-D

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Un'obbligazione è un prestito: chi la compra dà denaro a uno Stato, a una banca o a un'impresa, che promette di restituire il valore nominale a una data fissata e, spesso, di pagare nel frattempo un interesse chiamato cedola. Chi la possiede è un creditore, non un socio. Il guadagno effettivo dipende anche dal prezzo pagato, che può essere più alto o più basso del valore di rimborso. Quando i tassi di mercato salgono, il prezzo delle obbligazioni a tasso fisso già in circolazione scende, e viceversa. Sono di norma meno rischiose delle azioni, ma non prive di rischi.

    Domande e risposte

    Che differenza c'è tra azioni e obbligazioni?

    Con un'azione si diventa soci di una società; con un'obbligazione si presta denaro a chi la emette e se ne diventa creditori. L'obbligazionista ha diritto al rimborso del valore nominale alla scadenza, un diritto che può essere ritardato o messo in coda ad altri creditori ma non cancellato. Secondo la Banca d'Italia le obbligazioni sono normalmente meno rischiose delle azioni, il che non significa prive di rischi.

    Cosa succede a chi ha obbligazioni se l'emittente va in crisi?

    Può perdere una parte dei soldi: le obbligazioni legate a Parmalat, per esempio, furono rimborsate solo in parte. Conta il posto in fila. Chi ha obbligazioni ordinarie (senior) viene soddisfatto prima di chi ha obbligazioni subordinate. Per le banche vale il bail-in, in vigore in Italia dal 1° gennaio 2016: le perdite toccano prima gli azionisti, poi le obbligazioni subordinate, poi quelle ordinarie non garantite, poi i depositi oltre 100.000 euro.

    Come si comprano i BTP e gli altri titoli di Stato?

    All'emissione si partecipa all'asta del Tesoro attraverso un intermediario, come una banca, con un importo minimo di 1.000 euro di valore nominale. Dopo l'emissione i titoli si comprano e si vendono sul mercato secondario, per esempio sul MOT di Borsa Italiana.

    Cos'è lo spread di cui parlano i telegiornali?

    È la differenza tra i rendimenti a scadenza di due titoli di emittenti diversi. In Italia di solito si confronta il BTP a dieci anni con il titolo tedesco di pari durata. Il 29 dicembre 2025, secondo la Banca d'Italia, il BTP decennale rendeva circa il 3,5% e il Bund circa il 2,8%: uno spread di 0,7 punti, cioè 70 punti base.

    Le obbligazioni sono adatte ai miei risparmi?

    Questo Recap spiega come funzionano le obbligazioni e non può rispondere a una domanda che dipende dalla situazione di ciascuno: obiettivi, tempi, tolleranza alle perdite. Per una scelta personale conviene rivolgersi a un consulente finanziario abilitato. Per capire meglio i singoli strumenti ci sono i materiali di educazione finanziaria della Banca d'Italia (il portale L'economia per tutti) e della Consob.

    Fonti consultate

    • Obbligazioni, L'economia per tutti (Banca d'Italia)
    • Titoli di Stato, L'economia per tutti (Banca d'Italia)
    • Cosa sono i BTP?, L'economia per tutti (Banca d'Italia)
    • Spread e rating: cosa misurano e come interpretarli (Banca d'Italia)
    • Bail-in, L'economia per tutti (Banca d'Italia)
    • Obbligazioni? Bond? Un tuffo nel passato per un veloce ripasso (Banca d'Italia)
    • Le obbligazioni, educazione finanziaria (Consob)
    • Come obbligazionista societario (Consob)
    • Riepilogo dei titoli di Stato (MEF, Dipartimento del Tesoro)
    • Aste Titoli di Stato (MEF, Dipartimento del Tesoro)
    • BTP Short Term: prima emissione nell'asta del 25 marzo 2021 (MEF)
    • Obbligazioni, Glossario (Borsa Italiana)
    • Obbligazione convertibile, Glossario (Borsa Italiana)
    • I BTP: cosa sono, quanto rendono e come acquistarli (Borsa Italiana)
    • Investor Bulletin: Interest Rate Risk (SEC)
    • Brush Up on Bonds: Interest Rate Changes and Duration (FINRA)
    • Bonds, Risks (FINRA)
    • Why was the Bank of England founded? (Bank of England Museum)

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia I tassi di interesse: cosa sono e come muovono l'economia Il tasso di interesse è il prezzo del denaro: quanto costa farselo prestare, o quanto rende prestarlo. I tassi di riferimento li fissa la banca centrale (nell'area euro la BCE) e da lì si propagano a mutui, prestiti e conti deposito. Tassi alti frenano spese e inflazione; tassi bassi spingono consumi e investimenti. A metà 2026 il tasso BCE sui depositi è al 2,25%. Leggi il Recap →
    • Economia Mercantilismo: cos'è, come funzionava e perché ha contato Il mercantilismo è la dottrina economica che dominò l'Europa occidentale tra il Cinquecento e il Settecento: uno Stato si arricchiva vendendo all'estero più di quanto comprava, per accumulare oro e argento. Secondo Britannica Money, era «una pratica economica con cui i governi usavano l'economia per aumentare il potere dello Stato a spese degli altri paesi». Le colonie avevano un compito preciso: fornire materie prime alla madrepatria e comprare da essa i prodotti finiti, mentre in patria dazi e monopoli proteggevano l'industria nazionale. Il nome stesso arrivò dopo, dato dal suo critico più famoso: fu Adam Smith, nella Ricchezza delle nazioni del 1776, a renderlo corrente. Leggi il Recap →
    • Economia Mercato del lavoro: come funzionano domanda, offerta e disoccupazione Il mercato del lavoro è l'insieme dei meccanismi con cui le imprese, che domandano lavoro per produrre beni e servizi, incontrano i lavoratori, che lo offrono. Nel modello teorico l'incontro fissa salari e livelli di occupazione come in ogni altro mercato, ma nella pratica informazioni imperfette, potere contrattuale e regole istituzionali lo allontanano dalla concorrenza pura. Da questi scarti nasce la disoccupazione, che gli economisti distinguono in frizionale, strutturale, ciclica e tecnologica a seconda della causa. Le statistiche ufficiali, come quelle ISTAT, la misurano sulle forze di lavoro — occupati più persone in cerca di occupazione — non sulla popolazione intera. A luglio 2026 il tasso di disoccupazione italiano era al 5,8%, contro il 6,4% dell'area euro. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy