Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Crisi finanziaria del 2008: come nacque e si propagò nel mondo
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Crisi finanziaria del 2008: come nacque e si propagò nel mondo

    Di Redazione Recaplica · Aggiornato il 1 ottobre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    La crisi finanziaria del 2008 nacque negli Stati Uniti dal mercato dei mutui subprime, quando l'espansione del credito ipotecario a debitori più rischiosi e la pratica di impacchettare quei mutui in titoli da rivendere agli investitori si scontrarono con il rallentamento dei prezzi delle case, secondo la Federal Reserve. Nella primavera del 2008 la banca d'investimento Bear Stearns fu salvata con l'intervento della Federal Reserve, ma a settembre dello stesso anno Lehman Brothers dichiarò bancarotta e la compagnia assicurativa AIG dovette essere sostenuta dallo Stato. Il governo statunitense rispose con il TARP, un programma che il Congresso autorizzò fino a 700 miliardi di dollari, e con nuove regole di vigilanza bancaria nel 2010. Negli Stati Uniti il PIL scese del 4,3% e il tasso di disoccupazione arrivò a circa il 10%, mentre in Europa lo shock si trasformò, negli anni successivi, in una crisi dei bilanci pubblici che la Banca Centrale Europea dovette affrontare con acquisti di titoli di stato.

    Punti Chiave

    • Negli Stati Uniti, prima della crisi, il credito ipotecario si allargò anche ai debitori subprime, e i prestatori impacchettavano i mutui in titoli rivenduti agli investitori (cartolarizzazione), secondo la Federal Reserve.
    • Un segnale precoce arrivò nell'aprile 2007, un anno prima del salvataggio di Bear Stearns: New Century Financial Corp, tra i più grandi prestatori del settore subprime, chiuse i battenti in bancarotta.
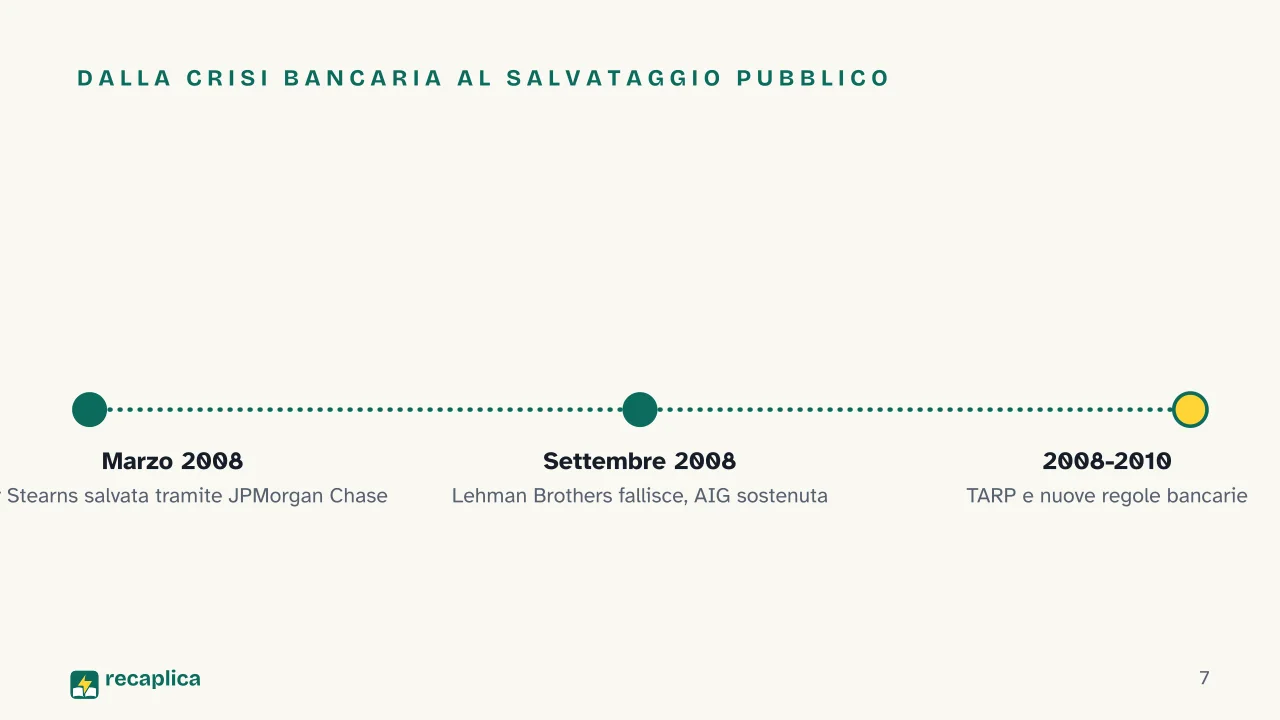
    • Il 14 marzo 2008 la Federal Reserve autorizzò un prestito d'emergenza di 12,9 miliardi di dollari a Bear Stearns tramite JPMorgan Chase, che ne rilevò il controllo pochi giorni dopo.
    • Il 15 settembre 2008 Lehman Brothers dichiarò bancarotta; il giorno successivo la Federal Reserve intervenne a sostegno di AIG, che a metà 2008 dichiarava circa 1.000 miliardi di dollari di attivi.
    • Il Congresso statunitense autorizzò fino a 700 miliardi di dollari per il TARP, ma secondo il Tesoro USA il costo effettivo finale del programma fu di circa 31,1 miliardi di dollari.
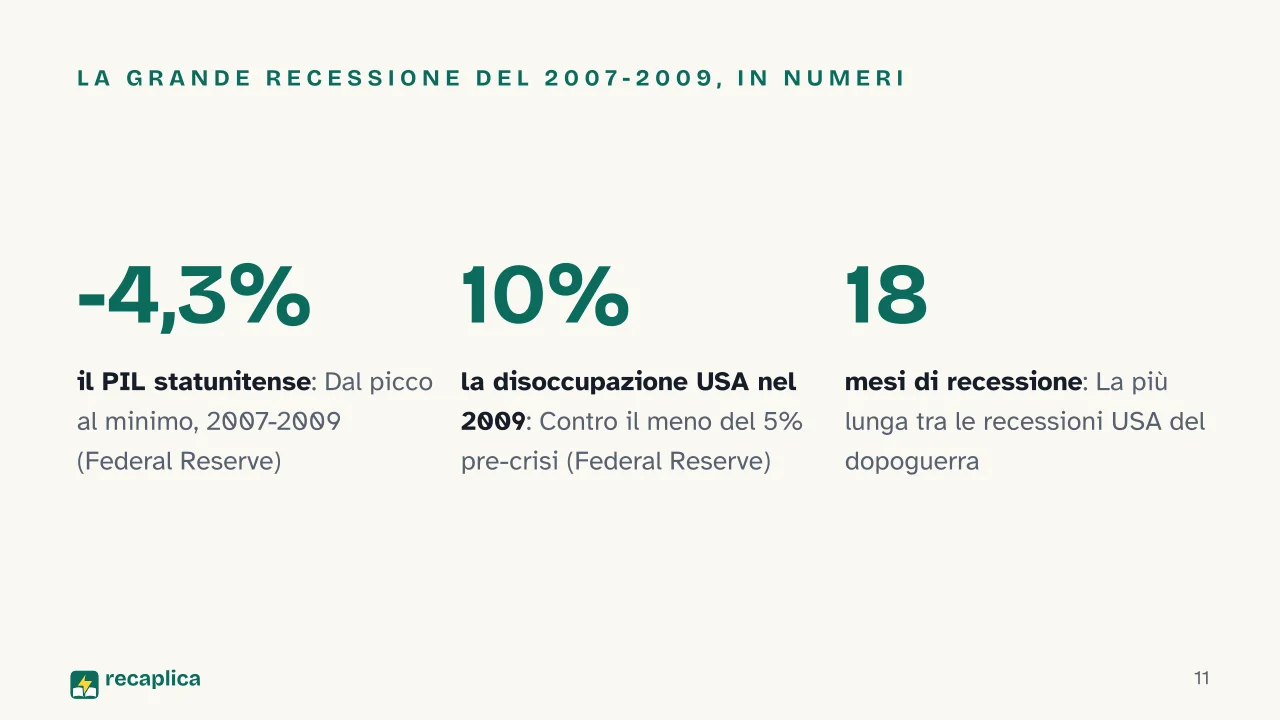
    • Negli Stati Uniti il PIL scese del 4,3% dal picco al minimo e il tasso di disoccupazione più che raddoppiò, da meno del 5% a circa il 10%, nella recessione 2007-2009 durata 18 mesi, secondo la Federal Reserve.

    I numeri chiave

    • -4,3% Il calo del PIL statunitense dal picco al minimo nella recessione tra il 2007 e il 2009, la più profonda dal dopoguerra Fonte: Federal Reserve History
    • 10% Il tasso di disoccupazione raggiunto negli Stati Uniti nel 2009, contro il meno del 5% di prima della crisi Fonte: Federal Reserve History
    • 31,1 miliardi di dollari Il costo finale del TARP a conti chiusi, a fronte dei 700 miliardi di dollari autorizzati dal Congresso nel 2008 Fonte: Dipartimento del Tesoro USA

    L'Approfondimento

    Come si formò la bolla dei mutui subprime

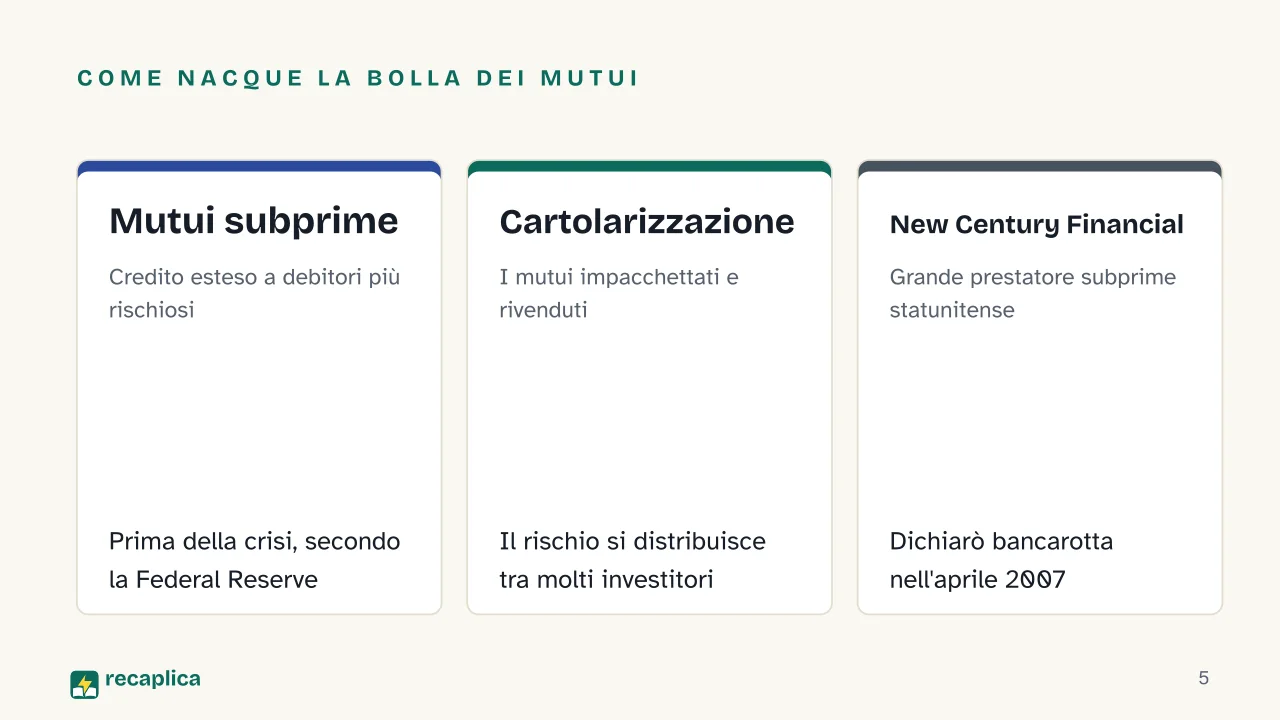
    Prima della crisi, il credito ipotecario statunitense si allargò anche ai mutuatari subprime, cioè a debitori che in precedenza avrebbero avuto difficoltà a ottenere un mutuo, spiega la Federal Reserve in un saggio dedicato alla crisi dei mutui subprime. I prestatori non tenevano quei mutui nel proprio bilancio: li impacchettavano insieme ad altri in titoli, rivenduti poi agli investitori. È la pratica nota come cartolarizzazione, e gran parte del finanziamento dei mutui subprime passava proprio per titoli cartolarizzati privati, non emessi da agenzie pubbliche.

    Esempio pratico: immagina cento mutui casa concessi in un anno a debitori diversi, alcuni solidi e altri più fragili. Un prestatore che li cartolarizza non aspetta trent’anni per essere ripagato: li impacchetta subito in un titolo unico e lo vende a un fondo d’investimento, incassando prima possibile. Il fondo, a sua volta, rivende quote di quel titolo a chi vuole investirci. Il rischio del singolo mutuo, se un debitore non paga, si spalma così su molti soggetti lontani dal prestatore originario.

    La maggiore domanda di mutui spinse al rialzo i prezzi delle case, in modo più marcato dove l’offerta abitativa era scarsa. Il meccanismo si inceppò quando quella crescita rallentò: nell’aprile 2007 New Century Financial Corp, tra i maggiori prestatori subprime statunitensi, dichiarò bancarotta. Nel corso dello stesso anno molti titoli cartolarizzati e i derivati costruiti su di essi furono declassati ad alto rischio, e diversi prestatori subprime chiusero i battenti.

    Marzo 2008: il salvataggio di Bear Stearns

    Il primo grande scossone bancario arrivò circa un anno dopo. Il 13 marzo 2008 la banca d’investimento Bear Stearns avvisò la Federal Reserve che avrebbe potuto restare senza liquidità sufficiente già il giorno successivo. La Federal Reserve, che agisce come banca centrale degli Stati Uniti, autorizzò il 14 marzo un prestito d’emergenza di 12,9 miliardi di dollari, garantito da attivi valutati 13,8 miliardi, erogato tramite JPMorgan Chase. Il 16 marzo Bear Stearns accettò di fondersi con JPMorgan Chase. Per completare l’operazione, la Federal Reserve di New York erogò circa 29 miliardi di dollari a una società veicolo, Maiden Lane LLC, che rilevò circa 30 miliardi di attivi problematici della banca.

    Settembre 2008: Lehman Brothers e il salvataggio di AIG

    Sei mesi dopo Bear Stearns, la crisi entrò nella sua fase più acuta. Lehman Brothers dichiarò formalmente bancarotta il 15 settembre 2008; alla vigilia del fallimento la banca aveva ancora 18,5 miliardi di dollari di prestiti in essere verso la Federal Reserve. Il giorno successivo, il 16 settembre, la Federal Reserve di New York concesse credito alla compagnia assicurativa AIG, che a metà 2008 dichiarava circa 1.000 miliardi di dollari di attivi; come contropartita del salvataggio, il Tesoro USA ottenne una quota azionaria del 79,9% in AIG. Dopo il fallimento di Lehman, la Federal Reserve erogò 28 miliardi di dollari attraverso la sua linea di credito per i primary dealer, per contenere il contagio sul resto del sistema. Nelle settimane seguenti anche Citigroup e Bank of America chiesero sostegno a Federal Reserve, Tesoro USA e FDIC.

    La risposta pubblica: TARP e Dodd-Frank

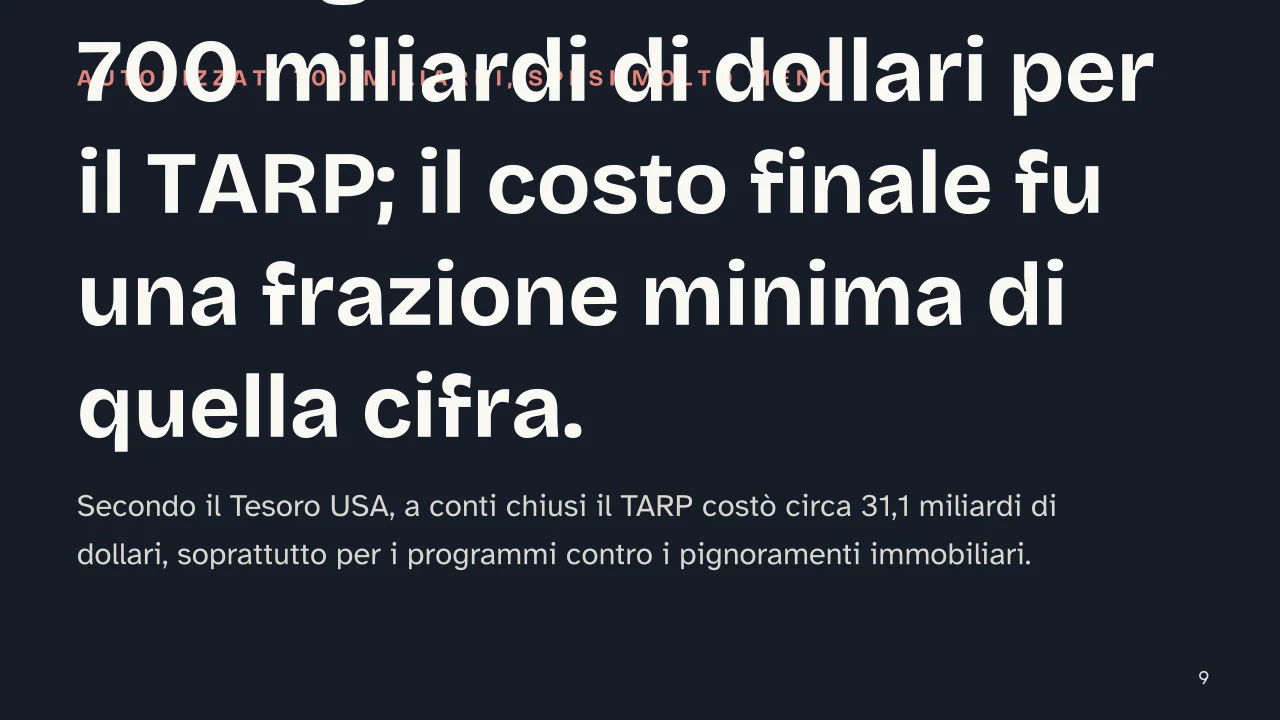
    Per stabilizzare il sistema, il Tesoro USA varò il Troubled Asset Relief Program, il TARP: il Congresso ne autorizzò fino a 700 miliardi di dollari, ma il Tesoro ne impiegò una quota molto inferiore. Il costo effettivo complessivo del programma, a conti chiusi, fu di circa 31,1 miliardi di dollari, dovuto in gran parte ai programmi contro i pignoramenti immobiliari. Al 30 settembre 2023 il Tesoro aveva erogato in tutto 443,5 miliardi di dollari tramite i programmi TARP e ne aveva recuperati 425,5 miliardi, arrivando a 443,1 miliardi includendo 17,5 miliardi di proventi aggiuntivi dalle azioni AIG: a quella data tutti i programmi di investimento del TARP risultavano chiusi.

    Autorizzato dal CongressoCosto finale a conti chiusi
    TARP700 miliardi di dollariCirca 31,1 miliardi di dollari

    Nel 2010 il Congresso approvò anche il Dodd-Frank Act, che introdusse nuove regole per la vigilanza sui grandi istituti finanziari.

    Gli effetti sull’economia reale, tra PIL e lavoro

    La crisi finanziaria si tradusse in una recessione profonda dell’economia reale. Dal picco al minimo, il PIL statunitense scese del 4,3%, rendendo quella del 2007-2009 la recessione più profonda dagli anni della Seconda guerra mondiale. Il tasso di disoccupazione negli Stati Uniti più che raddoppiò nello stesso periodo, passando da meno del 5% a circa il 10%: un effetto diretto sul mercato del lavoro americano. La recessione durò 18 mesi, la più lunga tra le recessioni statunitensi del dopoguerra.

    La propagazione in Europa: dal credito al debito pubblico

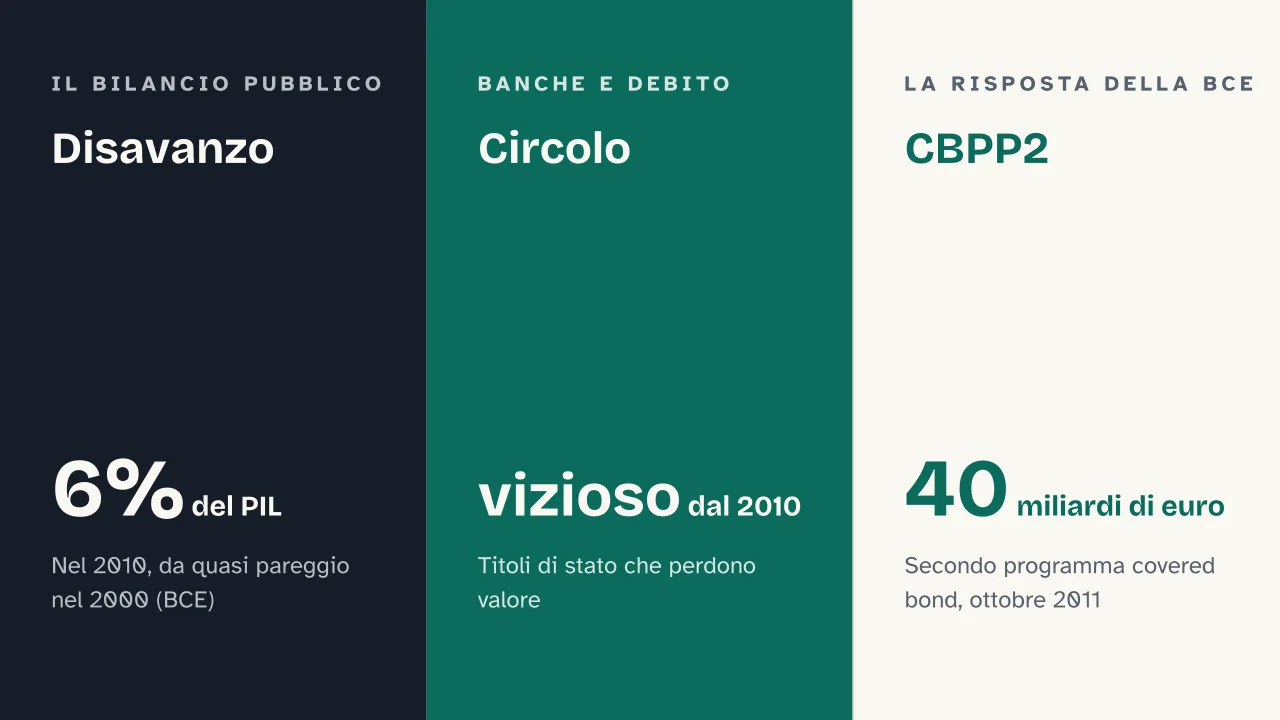
    L’economia mondiale del 2008 era già attraversata da flussi di capitale e credito che superavano i confini nazionali, una delle facce della globalizzazione: fu anche per questo che lo shock partito dai mutui americani si fece sentire in Europa, sia pure con un ritardo di qualche anno. Il saldo di bilancio aggregato dell’area euro passò da una condizione vicina al pareggio nel 2000 a un disavanzo di circa il 6% del PIL nel 2010, secondo la Banca Centrale Europea; è la stessa dinamica che, spinta oltre una certa soglia, alimenta il debito pubblico di un paese.

    Dalla metà del 2010 si consolidò un circolo vizioso tra banche e debito pubblico: le banche detenevano titoli di stato che si deprezzavano, e questo indeboliva a sua volta i loro bilanci. La BCE intervenne su più fronti. Tra luglio 2009 e luglio 2010 l’Eurosistema acquistò 60 miliardi di euro di obbligazioni garantite; nel maggio 2010, di fronte al malfunzionamento crescente dei mercati dei titoli di stato dell’area euro, avviò il Securities Markets Programme per acquistare direttamente quei titoli. Il 6 ottobre 2011 il Consiglio direttivo della BCE decise un secondo programma di acquisto di obbligazioni garantite, da 40 miliardi di euro, da realizzare a partire da novembre 2011.

    Sul piano delle regole, il quadro di governance economica dell’Unione Europea non era riuscito a prevenire né a correggere le politiche nazionali insostenibili che avevano alimentato gli squilibri sfociati nella crisi del debito sovrano, ha riconosciuto Vítor Constâncio, allora vicepresidente della BCE. Il 28 settembre 2011 il Parlamento europeo approvò una nuova normativa, nota come “six-pack”: quattro proposte per rafforzare il Patto di stabilità e crescita e la sorveglianza di bilancio, più altre due per monitorare e controllare gli squilibri macroeconomici tra i paesi dell’Unione.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Crisi finanziaria del 2008: Crisi finanziaria del 2008Slide 2 della presentazione su Crisi finanziaria del 2008: Come poteva un problema sui mutui americani travolgere le banche di mezzo mondo?Slide 3 della presentazione su Crisi finanziaria del 2008: Dai mutui subprime al debito europeoSlide 4 della presentazione su Crisi finanziaria del 2008: Capitolo 01: La bolla dei mutui subprimeSlide 5 della presentazione su Crisi finanziaria del 2008: Come nacque la bolla dei mutui: Mutui subprime, Cartolarizzazione, New Century FinancialSlide 6 della presentazione su Crisi finanziaria del 2008: Capitolo 02: Marzo 2008, Bear StearnsSlide 7 della presentazione su Crisi finanziaria del 2008: Dalla crisi bancaria al salvataggio pubblicoSlide 8 della presentazione su Crisi finanziaria del 2008: Capitolo 03: Settembre 2008, Lehman e AIGSlide 9 della presentazione su Crisi finanziaria del 2008: Il Congresso autorizzò 700 miliardi di dollari per il TARP; il costo finale fu una frazione minima di quella cifra.Slide 10 della presentazione su Crisi finanziaria del 2008: Capitolo 04: Gli effetti, dagli USA all'EuropaSlide 11 della presentazione su Crisi finanziaria del 2008: La Grande Recessione del 2007-2009, in numeriSlide 12 della presentazione su Crisi finanziaria del 2008: Disavanzo · Circolo · CBPP2Slide 13 della presentazione su Crisi finanziaria del 2008: Quanto costò effettivamente il TARP a conti chiusi, secondo il Tesoro USA?Slide 14 della presentazione su Crisi finanziaria del 2008: Fonti e approfondimento completo
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Il TARP, il piano di salvataggio da 700 miliardi di dollari, costò ai contribuenti americani l'intera cifra autorizzata.

      ✓ Realtà Il Congresso autorizzò fino a 700 miliardi di dollari, ma il Tesoro USA ne impiegò una quota molto inferiore: il conto finale, a conti chiusi, si fermò a circa 31,1 miliardi di dollari, in gran parte assorbiti dai programmi contro i pignoramenti immobiliari.

    • ✗ Mito La crisi finanziaria del 2008 iniziò con il fallimento di Lehman Brothers, a settembre di quell'anno.

      ✓ Realtà I primi segnali arrivarono prima: già nell'aprile 2007 New Century Financial Corp, un grande prestatore subprime, dichiarò bancarotta, e nel corso del 2007 molti titoli legati ai mutui subprime furono declassati e diversi prestatori chiusero, secondo la Federal Reserve. Lehman Brothers fu un punto di svolta nella fase più acuta della crisi, arrivato un anno e mezzo dopo quei primi segnali.

    • ✗ Mito La crisi del 2008 restò un problema soprattutto americano, senza conseguenze dirette per l'Europa.

      ✓ Realtà Per la Banca Centrale Europea, i conti pubblici dell'area euro erano quasi in pareggio nel 2000 e finirono in disavanzo per circa il 6% del PIL dieci anni dopo; dalla metà di quel 2010 si formò anche un circolo vizioso tra banche e debito pubblico che portò la BCE a intervenire con acquisti di titoli di stato.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
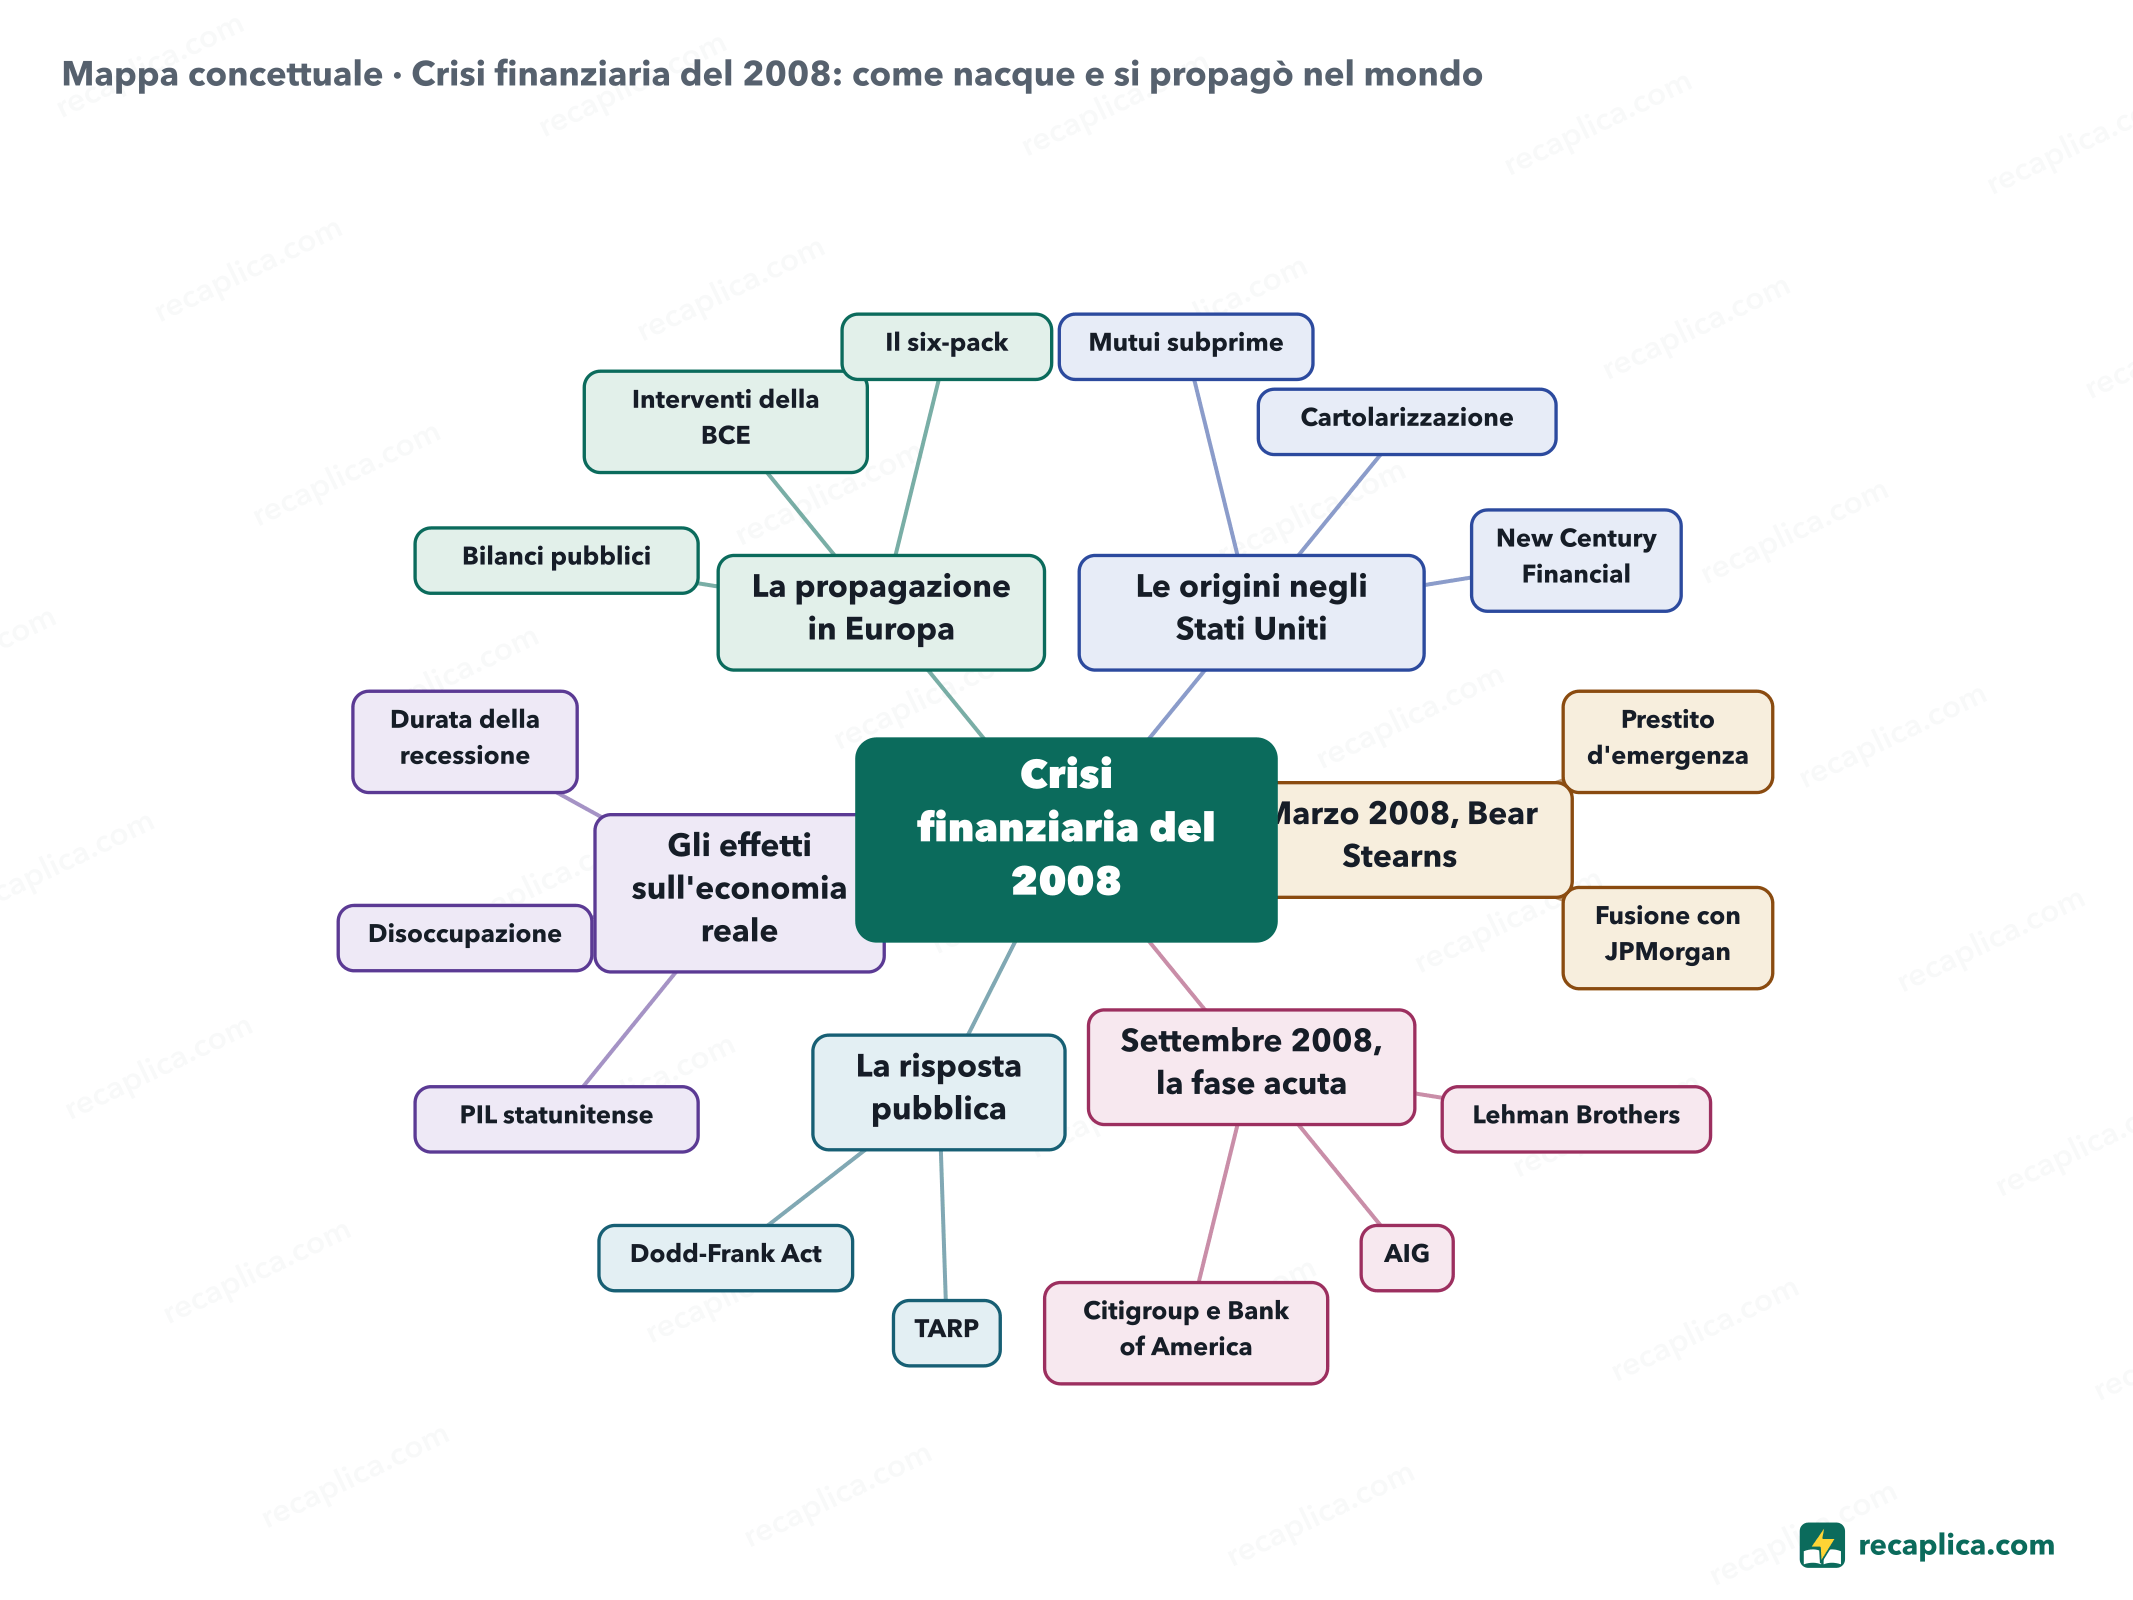
    Mappa concettuale: Crisi finanziaria del 2008: come nacque e si propagò nel mondo
    • Crisi finanziaria del 2008
      • Le origini negli Stati Uniti
        • Mutui subprime Credito ipotecario esteso a debitori più rischiosi
        • Cartolarizzazione I mutui impacchettati e rivenduti agli investitori
        • New Century Financial Fallita nell'aprile 2007
      • Marzo 2008, Bear Stearns
        • Prestito d'emergenza Della Federal Reserve, tramite JPMorgan Chase
        • Fusione con JPMorgan Accettata il 16 marzo 2008
      • Settembre 2008, la fase acuta
        • Lehman Brothers Bancarotta il 15 settembre 2008
        • AIG Sostenuta dalla Federal Reserve dal 16 settembre 2008
        • Citigroup e Bank of America Chiesero sostegno pubblico a fine 2008
      • La risposta pubblica
        • TARP 700 miliardi autorizzati, 31,1 miliardi il costo finale
        • Dodd-Frank Act Nuove regole di vigilanza bancaria, 2010
      • Gli effetti sull'economia reale
        • PIL statunitense -4,3% dal picco al minimo
        • Disoccupazione Dal meno del 5% a circa il 10%
        • Durata della recessione 18 mesi, 2007-2009
      • La propagazione in Europa
        • Bilanci pubblici Disavanzo dell'area euro al 6% del PIL nel 2010
        • Interventi della BCE Acquisti di titoli di stato dal 2010
        • Il six-pack Nuove regole UE approvate nel 2011

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Che cosa permise ai prestatori di allargare il credito ai mutuatari subprime prima della crisi, secondo la Federal Reserve?

    Secondo la Federal Reserve, i prestatori finanziavano nuovi mutui impacchettando quelli già erogati in titoli rivenduti agli investitori, distribuendo così il rischio tra molti soggetti.

    2 Che cosa accadde a Bear Stearns nel marzo 2008?

    Il 14 marzo 2008 la Federal Reserve autorizzò un prestito d'emergenza tramite JPMorgan Chase, che il 16 marzo accettò di fondersi con Bear Stearns.

    3 Vero o falso: secondo la Federal Reserve, Lehman Brothers dichiarò bancarotta il 15 settembre 2008.

    È così: Lehman Brothers dichiarò formalmente bancarotta il 15 settembre 2008; il giorno dopo la Federal Reserve intervenne a sostegno di AIG.

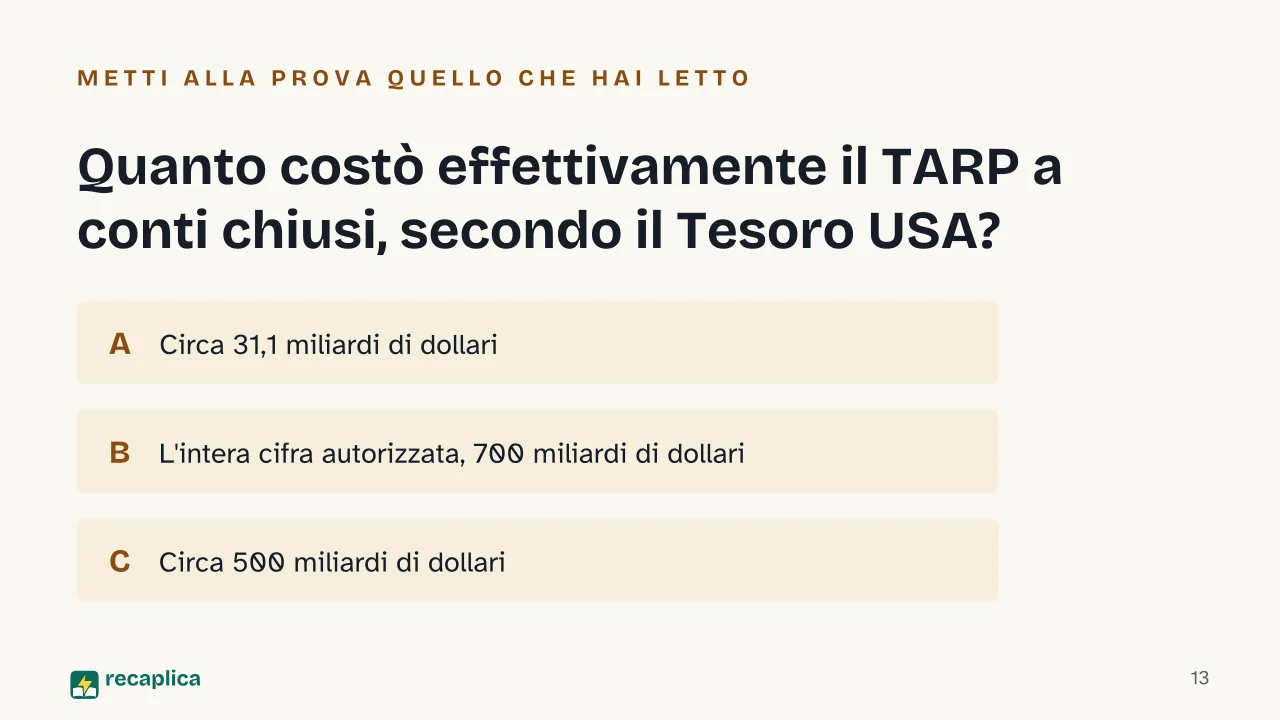
    4 Quanto costò effettivamente il TARP a conti chiusi, secondo il Tesoro USA, a fronte dei 700 miliardi di dollari autorizzati dal Congresso?

    Il Tesoro USA indica un costo finale di circa 31,1 miliardi di dollari, dovuto soprattutto ai programmi contro i pignoramenti immobiliari.

    5 Come cambiò il saldo di bilancio dell'area euro tra il 2000 e il 2010, secondo la Banca Centrale Europea?

    È così: per la BCE i conti pubblici dell'area euro erano vicini al pareggio nel 2000 e chiusero il 2010 con un disavanzo di circa il 6% del PIL.

    Risposte: 1-A · 2-A · 3-A · 4-A · 5-A

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    La crisi finanziaria del 2008 nacque negli Stati Uniti dal mercato dei mutui subprime, quando l'espansione del credito ipotecario a debitori più rischiosi e la pratica di impacchettare quei mutui in titoli da rivendere agli investitori si scontrarono con il rallentamento dei prezzi delle case, secondo la Federal Reserve. Nella primavera del 2008 la banca d'investimento Bear Stearns fu salvata con l'intervento della Federal Reserve, ma a settembre dello stesso anno Lehman Brothers dichiarò bancarotta e la compagnia assicurativa AIG dovette essere sostenuta dallo Stato. Il governo statunitense rispose con il TARP, un programma che il Congresso autorizzò fino a 700 miliardi di dollari, e con nuove regole di vigilanza bancaria nel 2010. Negli Stati Uniti il PIL scese del 4,3% e il tasso di disoccupazione arrivò a circa il 10%, mentre in Europa lo shock si trasformò, negli anni successivi, in una crisi dei bilanci pubblici che la Banca Centrale Europea dovette affrontare con acquisti di titoli di stato.

    Domande e risposte

    Che cos'è la crisi del 2008?

    È la crisi finanziaria che colpì gli Stati Uniti a partire dal mercato dei mutui subprime e che, tra il 2007 e il 2009, secondo la Federal Reserve produsse la recessione più profonda dal dopoguerra, con un calo del PIL del 4,3% e un tasso di disoccupazione salito a circa il 10%.

    Perché entrarono in crisi tanti mutui subprime?

    Perché i prestatori avevano esteso il credito anche a debitori più rischiosi e finanziavano nuovi mutui impacchettandoli in titoli rivenduti agli investitori, secondo la Federal Reserve. Quando i prezzi delle case smisero di salire, i primi prestatori subprime, come New Century Financial Corp nell'aprile 2007, cominciarono a fallire.

    Quando fallì Lehman Brothers e cosa successe subito dopo?

    Lehman Brothers dichiarò bancarotta il 15 settembre 2008. Il giorno successivo la Federal Reserve di New York intervenne a sostegno di AIG, che a metà 2008 dichiarava circa 1.000 miliardi di dollari di attivi; nelle settimane seguenti anche Citigroup e Bank of America chiesero sostegno pubblico.

    Cosa fu il TARP e quanto costò davvero?

    Il TARP (Troubled Asset Relief Program) fu il programma federale statunitense varato per stabilizzare il sistema finanziario. Il Congresso autorizzò fino a 700 miliardi di dollari, ma secondo il Tesoro USA il costo effettivo, a conti chiusi, fu di circa 31,1 miliardi di dollari, in gran parte legato ai programmi contro i pignoramenti immobiliari.

    Come si propagò la crisi all'Europa?

    La Banca Centrale Europea colloca nel 2010 il momento in cui i conti pubblici dell'area euro, quasi in pareggio dieci anni prima, arrivarono a un disavanzo di circa il 6% del PIL; da quello stesso anno si formò un circolo vizioso tra banche, che avevano in bilancio titoli di stato in calo di valore, e debito pubblico, e la BCE rispose con acquisti di obbligazioni.

    Fonti consultate

    • The Great Recession and Its Aftermath — Federal Reserve History
    • Subprime Mortgage Crisis — Federal Reserve History (John V. Duca)
    • Support for Specific Institutions — Federal Reserve History
    • About TARP — U.S. Department of the Treasury
    • The ECB and the sovereign debt crisis — Vítor Constâncio, Banca Centrale Europea

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Sviluppo sostenibile: la definizione e cosa significa davvero Lo sviluppo sostenibile è lo sviluppo che soddisfa i bisogni del presente senza compromettere la capacità delle generazioni future di soddisfare i propri: così lo definiscono le Nazioni Unite. La formula arriva dal rapporto «Our Common Future», pubblicato nel 1987 dalla Commissione mondiale per l'ambiente e lo sviluppo, chiamata anche Commissione Brundtland. Treccani individua tre fattori interdipendenti dietro quell'espressione. Le Nazioni Unite parlano di un approccio integrato, dove le questioni ambientali camminano accanto allo sviluppo economico. Leggi il Recap →
    • Economia Quali paesi hanno la crescita del PIL più rapida al mondo Il paese con il PIL più alto in valore assoluto non è quasi mai quello che cresce più in fretta: nella proiezione del Fondo Monetario Internazionale per il 2025 la vetta della classifica per tasso di crescita va al Sud Sudan, seguito da Guyana e Libia, economie piccole o legate a una singola risorsa. Il tasso di crescita del PIL misura, in percentuale, quanto aumenta ogni anno la produzione di un paese, corretta per l'inflazione. Nel 2024 il PIL reale mondiale è cresciuto del 3,4% secondo l'FMI, con le economie emergenti a più del doppio del ritmo di quelle avanzate. Un tasso altissimo, però, può nascere da un rimbalzo dopo un crollo, da un boom petrolifero o persino da un effetto contabile: da solo, non certifica un'economia più solida. Leggi il Recap →
    • Economia Globalizzazione: definizione, storia e come funziona il commercio mondiale La globalizzazione è, secondo il Fondo Monetario Internazionale, l'integrazione crescente delle economie mondiali: beni, servizi e capitali che si muovono oltre i confini nazionali, e con loro lavoro e conoscenza, più dimensioni politiche e culturali. Non è un fenomeno recente né lineare: Our World in Data descrive due grandi ondate, la prima nata nell'Ottocento e interrotta dalla Prima guerra mondiale nel 1914, la seconda avviata dopo la Seconda guerra mondiale e ancora in corso. Gli scambi mondiali di beni e servizi valevano 34,89 trilioni di dollari nel 2025, secondo l'Organizzazione Mondiale del Commercio, mentre la mappa dei flussi commerciali si è spostata: nel 2024 circa quattro paesi su dieci nel mondo importavano più dalla Cina che da qualsiasi altro paese. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy