Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero

    Di Redazione Recaplica · Aggiornato il 20 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Quando si paga o si preleva in una valuta diversa dalla propria, il costo del cambio arriva in due forme, un margine applicato sul tasso di cambio e, a volte, una commissione fissa per operazione. Il Dynamic Currency Conversion (DCC) è il servizio che propone di vedere subito l'importo nella propria valuta invece che in quella locale, e include un margine deciso da chi lo offre. In Unione Europea il Regolamento 2019/518 impone di mostrare quel margine in percentuale prima di confermare il pagamento, sia al POS sia al bancomat. Le carte di credito tradizionali, le carte prepagate da viaggio e i conti digitali multivaluta trattano queste operazioni con regole proprie, da controllare prima di partire.

    Punti Chiave

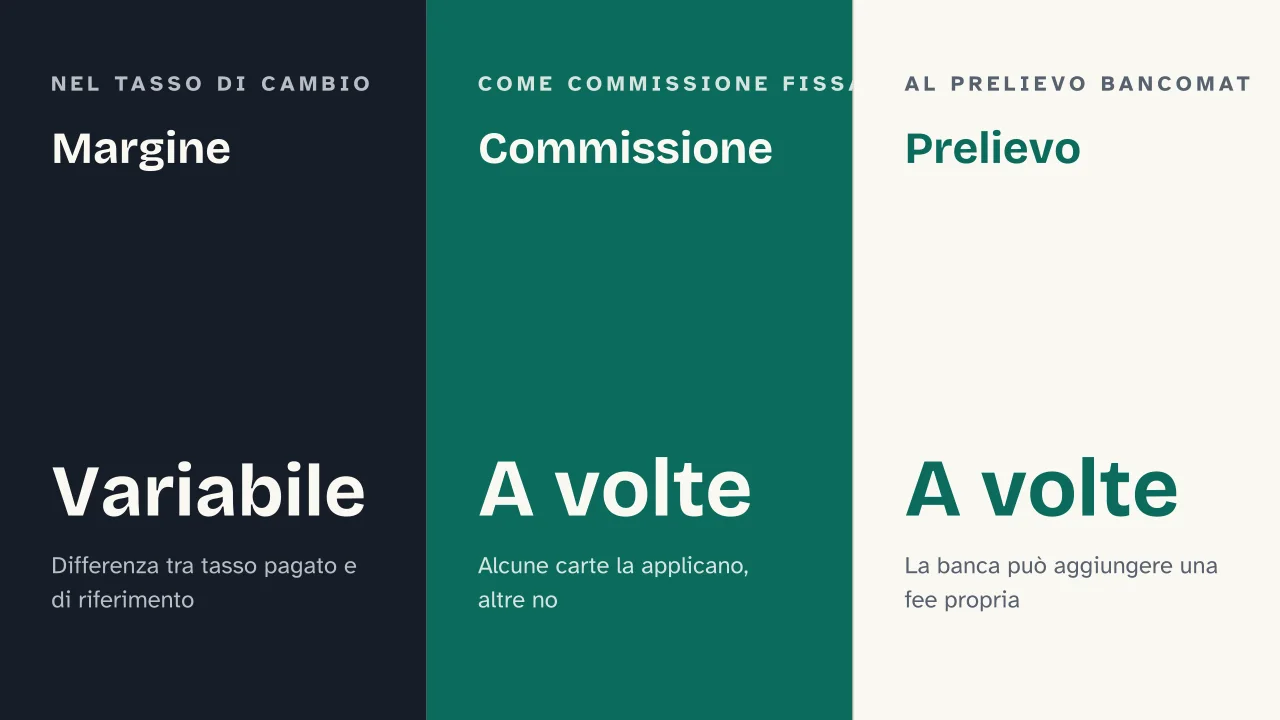
    • Le commissioni sul cambio valuta nascono in due modi, un margine sul tasso di cambio e, in alcuni casi, una commissione fissa per operazione.
    • Il DCC (Dynamic Currency Conversion) è la proposta di pagare o prelevare nella propria valuta invece che in quella locale, con un margine deciso da chi lo offre.
    • In Unione Europea il Regolamento 2019/518 impone di mostrare il margine di conversione in percentuale sul tasso di riferimento BCE prima di confermare il pagamento.
    • Visa, il circuito di pagamento, chiarisce che la scelta tra valuta locale e valuta di casa spetta al cliente, mai al negoziante o al gestore del bancomat.
    • Le carte prepagate da viaggio e i conti digitali multivaluta trattano le operazioni in valuta estera con condizioni proprie, diverse da carta a carta.
    • Il modo più semplice per riconoscere un margine nascosto è confrontare l'importo mostrato con il tasso di cambio del giorno, non solo controllare se c'è una commissione fissa.

    I numeri chiave

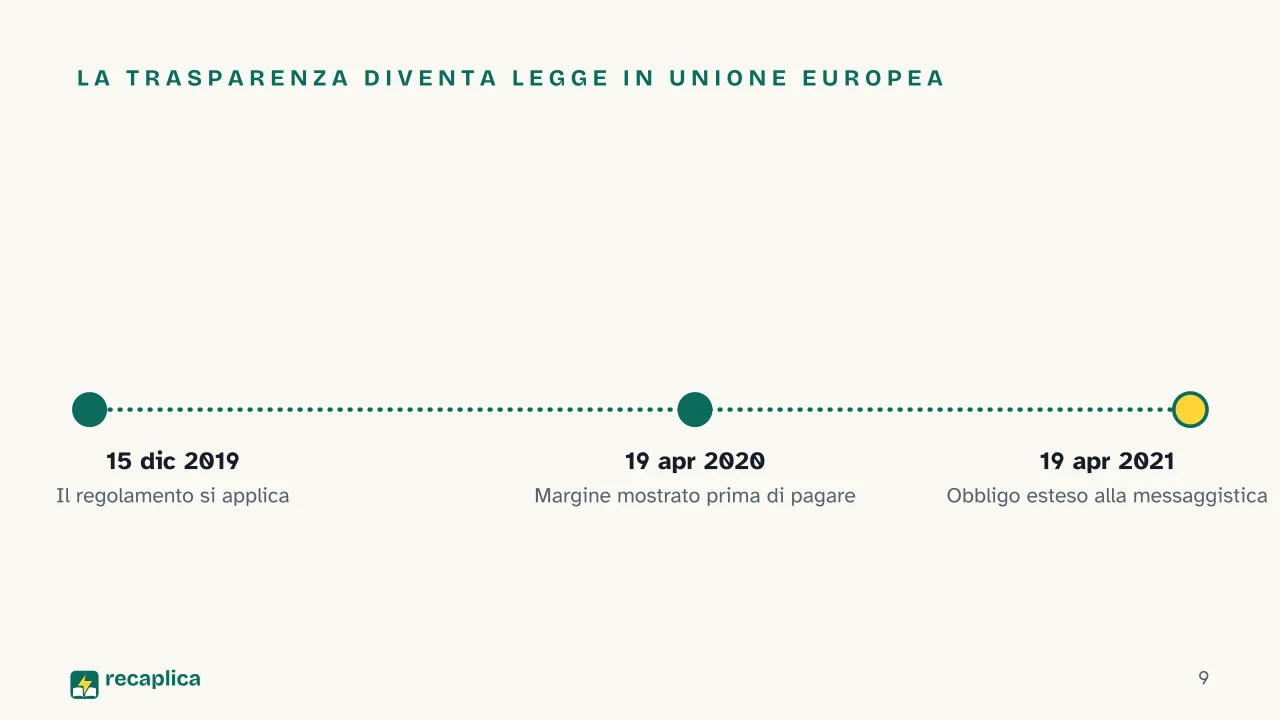
    • 15 dicembre 2019 Da questa data si applica in Unione Europea il Regolamento 2019/518, che ha esteso alle commissioni di conversione valutaria le regole sulla trasparenza dei pagamenti transfrontalieri. Fonte: Regolamento (UE) 2019/518
    • 19 aprile 2020 Da questa data scatta l'obbligo (art. 3a) di mostrare il margine di conversione in percentuale sul tasso di riferimento BCE prima che il pagamento venga confermato, al POS e al bancomat. Fonte: Regolamento (UE) 2019/518
    • 1 maggio 2025 Data della guida della FCA, l'autorità finanziaria britannica, sulle buone e cattive pratiche di trasparenza dei prezzi nei pagamenti internazionali. Fonte: Financial Conduct Authority (FCA, Regno Unito)

    L'Approfondimento

    Da dove nasce il costo del cambio valuta

    Il Regolamento (UE) 2019/518 distingue le commissioni di conversione valutaria dal resto dei costi di un pagamento transfrontaliero, e le tratta come una voce a parte da rendere trasparente. Il costo, in pratica, arriva da due strade diverse: un margine applicato sopra il tasso di cambio di riferimento, e una commissione fissa per operazione che alcune carte applicano e altre no. Ai prelievi da bancomat può aggiungersi anche una commissione decisa dalla banca che gestisce l’ATM, indipendente dal margine sul cambio.

    Il margine sul tasso è la componente meno visibile delle due, perché non compare come una riga separata sullo scontrino o nell’estratto conto: è semplicemente il tasso stesso, leggermente meno favorevole di quello di riferimento. Una commissione fissa, al contrario, si vede subito. Per questo un conto o una carta senza commissione fissa non dice ancora nulla sul costo reale dell’operazione.

    Il meccanismo del DCC, la conversione dinamica

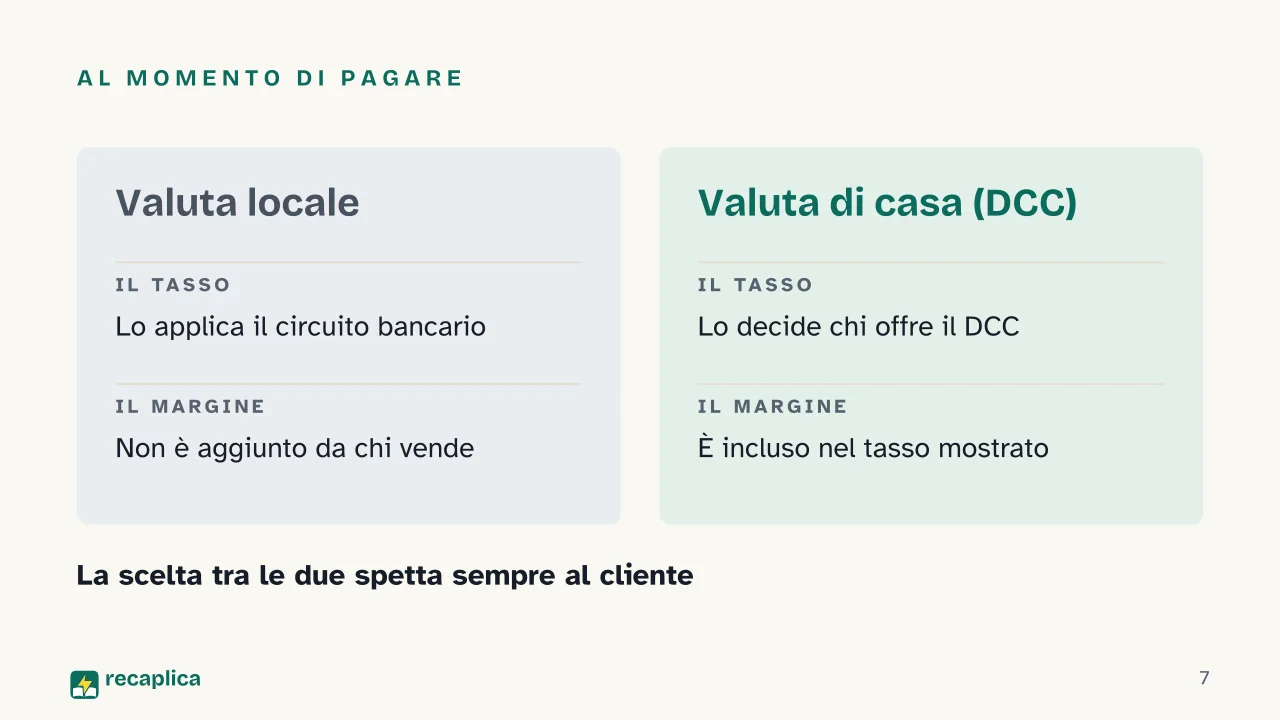
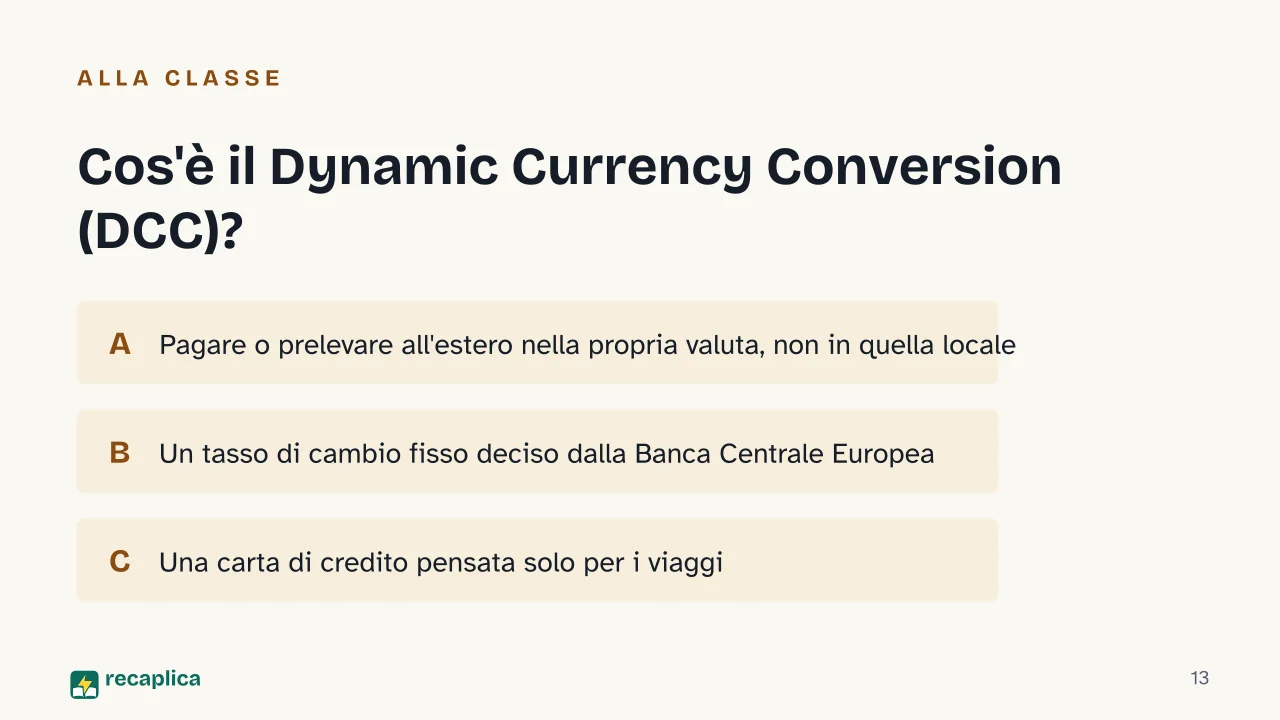
    Visa descrive il Dynamic Currency Conversion come il servizio che, quando si paga o si preleva in un paese estero, propone di vedere l’importo direttamente nella propria valuta invece che in quella locale. Succede sia al punto vendita sia al bancomat: la macchina chiede se si vuole pagare, per esempio, in euro invece che in pesos o in dollari. Quella conversione, spiega Visa, include un tasso di cambio e commissioni aggiuntive decisi da chi offre il servizio, non dal circuito di pagamento in sé.

    Esempio pratico: un turista italiano preleva contanti da un bancomat a Città del Messico. Lo schermo propone due opzioni, prelevare in pesos oppure vedere subito l’importo in euro. Scegliendo l’importo in euro, accetta il tasso di cambio e l’eventuale margine applicati da chi gestisce quel bancomat in quel momento; scegliendo i pesos, lascia il cambio alla propria banca o al circuito della carta.

    Visa è chiara su un punto, la scelta tra le due opzioni spetta sempre al cliente: negozianti e gestori di bancomat non possono decidere al posto suo, né usare accorgimenti come un font o un colore diversi per orientare la decisione. Rifiutare il DCC, aggiunge Visa, non comporta alcuna limitazione nell’acquisto o nel prelievo.

    Le regole di trasparenza in Unione Europea

    Il Regolamento (UE) 2019/518 si applica in generale dal 15 dicembre 2019, ma gli obblighi più specifici sul margine di conversione (art. 3a, commi 1-4) sono entrati in vigore il 19 aprile 2020; un ulteriore obbligo sulla messaggistica elettronica dei costi decorre dal 19 aprile 2021. La norma impone due cose distinte: esprimere il margine di conversione come percentuale sopra il tasso di riferimento pubblicato dalla Banca Centrale Europea, e mostrare quell’informazione, insieme all’importo nelle due valute, prima che il pagamento venga confermato.

    Nel Regno Unito, la Financial Conduct Authority ha pubblicato il 1 maggio 2025 una guida sulle buone e cattive pratiche di trasparenza nei pagamenti internazionali. Tra le pratiche scorrette elencate dalla FCA compare proprio la presentazione dell’assenza di una commissione fissa come un’operazione a costo zero, quando il margine può restare incluso nel tasso di cambio applicato; tra le buone pratiche, la FCA cita la comunicazione esplicita che un tasso include un margine, non solo il numero finale.

    Cosa cambia con la carta di credito

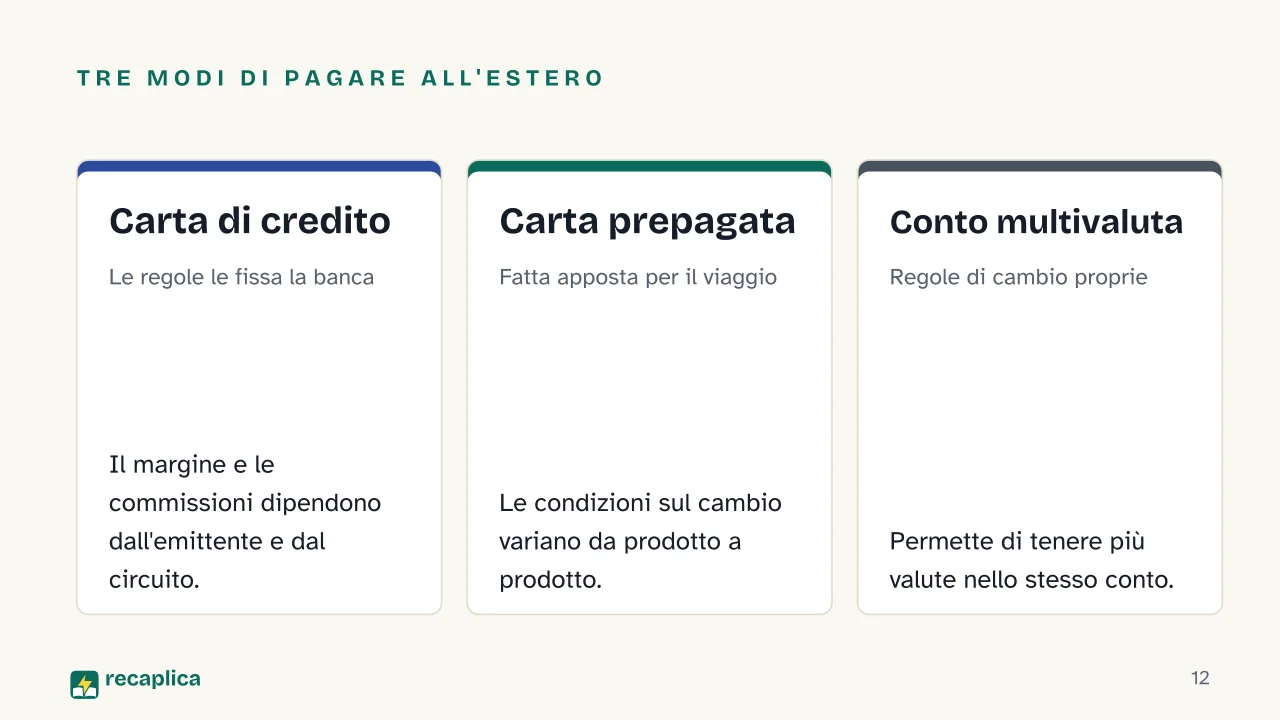
    Le carte di credito tradizionali seguono le condizioni fissate dalla banca che le emette e dal circuito a cui appartengono: alcune applicano una commissione fissa sulle operazioni in valuta estera, altre la includono nel margine sul tasso, altre ancora la eliminano del tutto per certe categorie di carte. Il funzionamento di base del pagamento con carta, dall’inserimento al prelievo, è descritto in Bancomat, come funziona dall’inserimento della carta al prelievo: lo stesso circuito che autorizza un prelievo in Italia è quello che, all’estero, può proporre il DCC allo sportello.

    Carte prepagate da viaggio e conti digitali

    Accanto alle carte di credito tradizionali esiste una categoria di prodotti pensati apposta per la spesa in valute diverse: le carte prepagate da viaggio e i conti digitali multivaluta. Il Consumer Financial Protection Bureau, l’autorità statunitense per la tutela dei consumatori finanziari, definisce la foreign transaction fee come la commissione che il fornitore della carta applica quando questa viene usata in un paese estero o per pagare in una valuta diversa da quella di emissione; la stessa voce di costo compare, con nomi diversi, anche su carte prepagate e conti digitali europei.

    Le condizioni cambiano da prodotto a prodotto, e non esiste una regola unica valida per l’intera categoria: alcuni conti digitali multivaluta e alcune carte prepagate applicano un margine sul cambio, altri lo riducono o lo eliminano per certe operazioni, con condizioni diverse da emittente a emittente. Leggere le condizioni specifiche del proprio prodotto resta l’unico modo per sapere in anticipo cosa aspettarsi, dato che nessuna fonte istituzionale consultata fornisce un intervallo di costo tipico valido per tutta la categoria.

    Confronto tra i metodi di pagamento

    MetodoMargine sul tassoCommissione fissaChi decide il tasso
    Carta di credito tradizionale, pagamento in valuta localeApplicato dal circuito o dalla bancaDipende dall’emittenteCircuito/banca emittente
    Carta di credito tradizionale, DCC accettatoApplicato da chi offre il DCCSpesso inclusa nel margineNegoziante o gestore del bancomat
    Carta prepagata da viaggioVaria da prodotto a prodottoVaria da prodotto a prodottoEmittente della carta prepagata
    Conto digitale multivalutaVaria da servizio a servizioVaria da servizio a servizioServizio del conto digitale

    Cosa guardare prima di partire

    Il punto di partenza, secondo le fonti istituzionali consultate, è lo schermo che compare prima di confermare un pagamento o un prelievo: il Regolamento UE 2019/518 impone di mostrare lì l’importo in entrambe le valute, il tasso di cambio e il margine applicato. Confrontare quel tasso con il cambio ufficiale del giorno, anche solo a memoria, permette di stimare se il margine proposto è contenuto o no, indipendentemente dal fatto che ci sia o meno una commissione fissa separata.

    Chi viaggia spesso può anche informarsi in anticipo sulle condizioni della propria carta di credito, di un’eventuale carta prepagata da viaggio o di un conto digitale multivaluta, così da sapere già prima di partire quale opzione — valuta locale o DCC, quale carta usare al bancomat — tende a costare meno nel proprio caso specifico. Anche organizzare gli aspetti pratici del viaggio, dai bagagli all’elettronica, aiuta a concentrarsi su questa scelta al momento giusto: per esempio le regole su cosa si può portare a bordo, spiegate in Powerbank in aereo, le regole per portarla e usarla in sicurezza, riguardano un’altra decisione da prendere prima della partenza, non durante il pagamento in cassa. Nel tempo, va anche ricordato che il potere d’acquisto di una valuta cambia: le dinamiche descritte in Inflazione, cos’è, come funziona e perché i prezzi salgono influenzano il valore reale di un cambio anche quando il tasso nominale resta invariato.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Commissioni cambio valutaSlide 2 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Chi decide il tasso di cambio quando paghi con la carta?Slide 3 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Il percorsoSlide 4 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Capitolo 01: Da dove nasce il costoSlide 5 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Margine · Commissione · PrelievoSlide 6 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Capitolo 02: Il meccanismo DCCSlide 7 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Al momento di pagareSlide 8 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Capitolo 03: Le regole di trasparenzaSlide 9 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: La trasparenza diventa legge in Unione EuropeaSlide 10 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Nessuna commissione fissa non significa cambio gratuitoSlide 11 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Capitolo 04: Le carte a confrontoSlide 12 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Tre modi di pagare all'estero: Carta di credito, Carta prepagata, Conto multivalutaSlide 13 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Cos'è il Dynamic Currency Conversion (DCC)?Slide 14 della presentazione su Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero: Recaplica
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta14 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Quando il POS propone di pagare in euro invece che in valuta locale, è sempre la scelta più comoda e sicura perché si vede subito la cifra di casa.

      ✓ Realtà Quella cifra nasce da un tasso di cambio deciso da chi offre il servizio di conversione, non dal tasso di riferimento della banca centrale: il margine incluso può essere più alto di quello applicato scegliendo la valuta locale. È anche per questo che il Regolamento UE 2019/518 impone di mostrarlo in percentuale prima di confermare.

    • ✗ Mito Se la carta non ha una commissione fissa per l'estero, il cambio valuta non costa nulla.

      ✓ Realtà La FCA, l'autorità finanziaria britannica, segnala esplicitamente come pratica scorretta il presentare l'assenza di una commissione fissa come un costo azzerato: il costo può comunque nascondersi in un margine applicato al tasso di cambio, anche senza una voce separata in bolletta.

    • ✗ Mito Il negoziante o il gestore del bancomat non sono obbligati a dire quanto costa la conversione valutaria.

      ✓ Realtà Nell'Unione Europea il Regolamento 2019/518 impone di mostrare il margine in percentuale sul tasso BCE, l'importo nelle due valute ed eventuali commissioni aggiuntive prima che il pagamento venga confermato: l'obbligo di trasparenza esiste già, il problema è quando quello schermo non viene letto.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
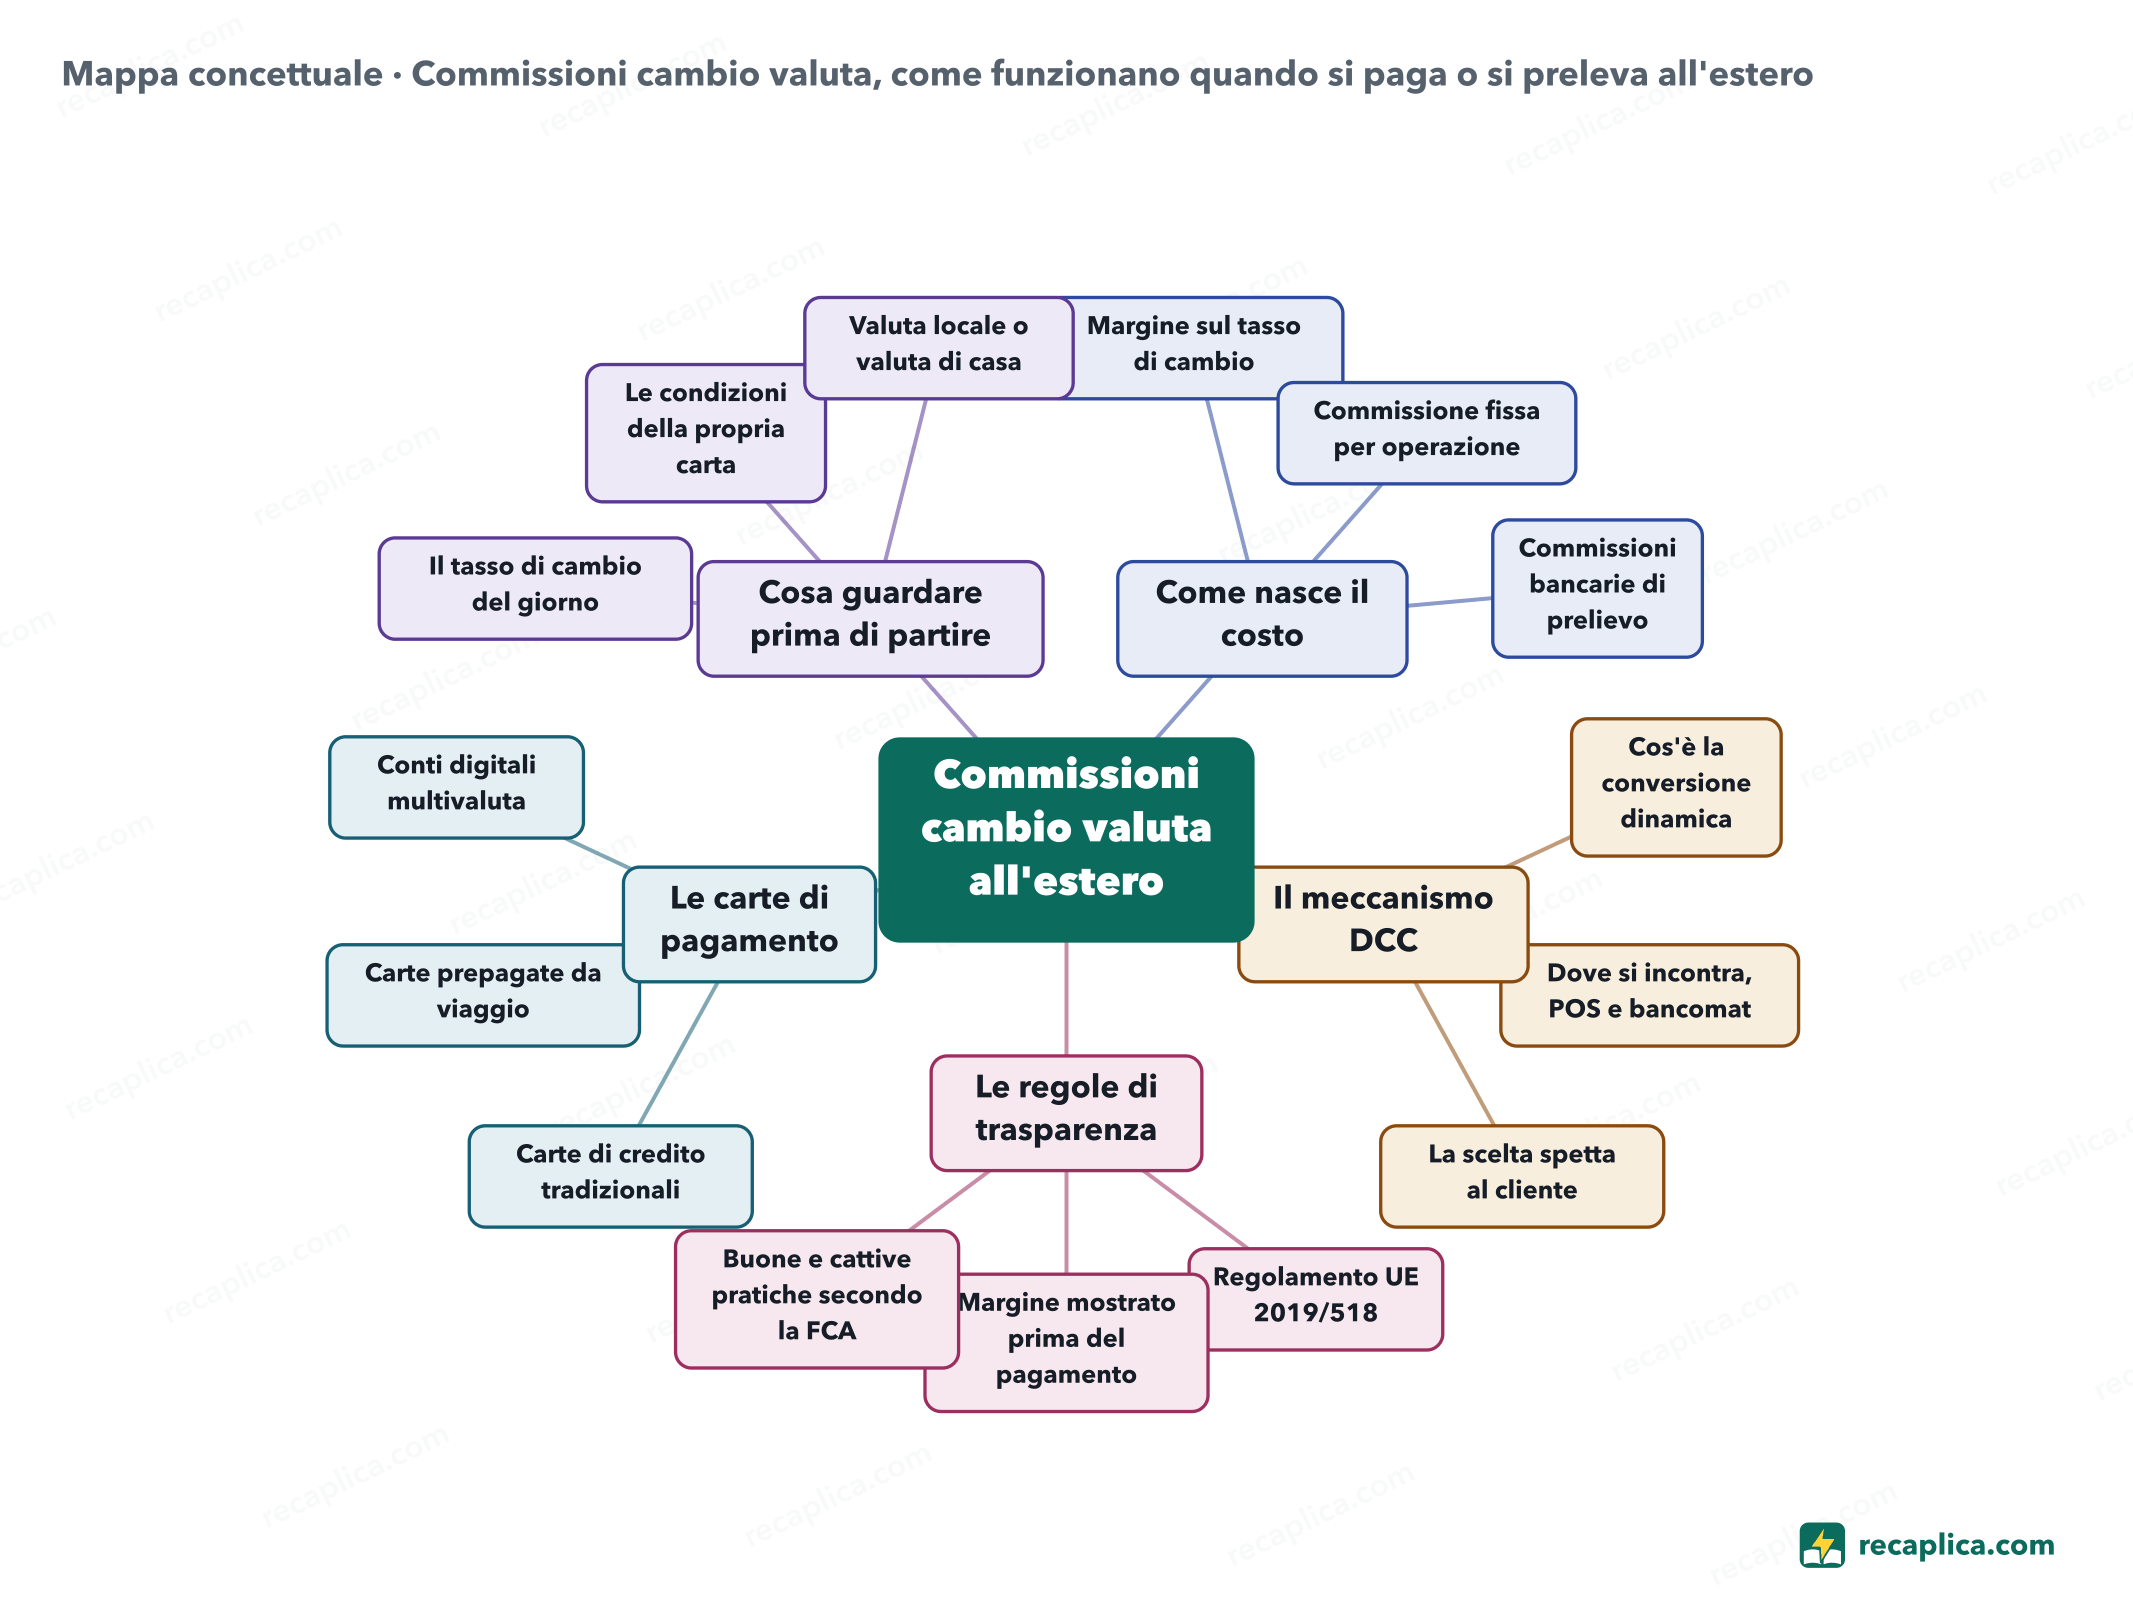
    Mappa concettuale: Commissioni cambio valuta, come funzionano quando si paga o si preleva all'estero
    • Commissioni cambio valuta all'estero
      • Come nasce il costo
        • Margine sul tasso di cambio
        • Commissione fissa per operazione
        • Commissioni bancarie di prelievo
      • Il meccanismo DCC
        • Cos'è la conversione dinamica
        • Dove si incontra, POS e bancomat
        • La scelta spetta al cliente
      • Le regole di trasparenza
        • Regolamento UE 2019/518
        • Margine mostrato prima del pagamento
        • Buone e cattive pratiche secondo la FCA
      • Le carte di pagamento
        • Carte di credito tradizionali
        • Carte prepagate da viaggio
        • Conti digitali multivaluta
      • Cosa guardare prima di partire
        • Il tasso di cambio del giorno
        • Le condizioni della propria carta
        • Valuta locale o valuta di casa

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Cos'è il Dynamic Currency Conversion (DCC)?

    Il DCC è il servizio che mostra l'importo direttamente nella propria valuta, invece che in quella locale, al POS o al bancomat, includendo un margine di conversione deciso da chi lo offre.

    2 Il Regolamento (UE) 2019/518 impone di esprimere il margine di conversione valutaria come...

    L'art. 3a del regolamento richiede che il margine sia espresso come percentuale sopra i tassi di riferimento pubblicati dalla Banca Centrale Europea, non come importo fisso.

    3 Vero o falso, al bancomat o alla cassa chi offre il DCC può scegliere al posto del cliente se pagare in valuta locale o nella valuta di casa.

    Visa specifica che negozianti e gestori di bancomat devono lasciare al cliente la scelta tra le due valute, senza deciderla al posto suo né influenzarla con espedienti grafici come font o colori diversi.

    4 Perché una carta senza commissione fissa per l'estero non garantisce da sola un cambio a costo zero?

    La FCA segnala come pratica scorretta il presentare l'assenza di una commissione fissa come 'costo zero': il margine può restare nascosto nel tasso di cambio applicato.

    5 Da quando si applicano in Unione Europea gli obblighi di mostrare il margine di conversione prima di confermare il pagamento (art. 3a, commi 1-4)?

    Il Regolamento 2019/518 si applica in generale dal 15 dicembre 2019, ma gli obblighi specifici di trasparenza sul margine, art. 3a commi 1-4, scattano dal 19 aprile 2020.

    Risposte: 1-A · 2-A · 3-B · 4-A · 5-A

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 7

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Quando si paga o si preleva in una valuta diversa dalla propria, il costo del cambio arriva in due forme, un margine applicato sul tasso di cambio e, a volte, una commissione fissa per operazione. Il Dynamic Currency Conversion (DCC) è il servizio che propone di vedere subito l'importo nella propria valuta invece che in quella locale, e include un margine deciso da chi lo offre. In Unione Europea il Regolamento 2019/518 impone di mostrare quel margine in percentuale prima di confermare il pagamento, sia al POS sia al bancomat. Le carte di credito tradizionali, le carte prepagate da viaggio e i conti digitali multivaluta trattano queste operazioni con regole proprie, da controllare prima di partire.

    Domande e risposte

    Conviene accettare il pagamento in euro quando lo propone il POS all'estero?

    La scelta spetta sempre al cliente, come chiarisce Visa: pagare nella valuta locale lascia il cambio al circuito bancario, mentre pagare nella propria valuta con il DCC include nel tasso mostrato a schermo il margine deciso da chi offre quel servizio.

    Come si riconosce la commissione sul cambio valuta prima di pagare?

    Il Regolamento UE 2019/518 impone di mostrare, prima della conferma, l'importo nelle due valute, il tasso di cambio applicato ed eventuali commissioni aggiuntive: la commissione si legge lì, non solo cercando una voce separata in fattura.

    Le carte prepagate da viaggio hanno commissioni diverse dalle carte di credito tradizionali?

    Le condizioni variano da emittente a emittente: alcune carte prepagate e i conti digitali multivaluta trattano le operazioni in valuta estera con regole proprie, mentre le carte di credito tradizionali seguono di norma le condizioni del circuito e della banca che le emette.

    Il prelievo al bancomat all'estero segue le stesse regole del pagamento al POS?

    Sì: la guida Visa sul DCC si applica sia ai pagamenti al punto vendita sia ai prelievi da bancomat, con lo stesso obbligo di lasciare al cliente la scelta della valuta e di mostrare tasso e commissioni prima dell'operazione.

    Cosa succede se un operatore non mostra chiaramente che il proprio tasso di cambio include un margine?

    Secondo la FCA, l'autorità di vigilanza finanziaria britannica, presentare un cambio come privo di costi solo perché manca una commissione fissa, quando in realtà include un margine, è una pratica scorretta di trasparenza verso il consumatore.

    Fonti consultate

    • Regolamento (UE) 2019/518 del Parlamento europeo e del Consiglio
    • Visa, Dynamic Currency Conversion Explained
    • Financial Conduct Authority (FCA), Consumer Duty, International payment pricing transparency
    • Consumer Financial Protection Bureau (CFPB), Prepaid card answers, key terms

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Obbligazioni: cosa sono, come rendono e perché il prezzo cambia Un'obbligazione è un prestito: chi la compra dà denaro a uno Stato, a una banca o a un'impresa, che promette di restituire il valore nominale a una data fissata e, spesso, di pagare nel frattempo un interesse chiamato cedola. Chi la possiede è un creditore, non un socio. Il guadagno effettivo dipende anche dal prezzo pagato, che può essere più alto o più basso del valore di rimborso. Quando i tassi di mercato salgono, il prezzo delle obbligazioni a tasso fisso già in circolazione scende, e viceversa. Sono di norma meno rischiose delle azioni, ma non prive di rischi. Leggi il Recap →
    • Economia Azioni e Borsa: cosa sono e come funzionano davvero Un'azione è una piccola fetta di proprietà di una società: chi la compra diventa socio, con diritto a votare in assemblea e a ricevere eventuali dividendi. La Borsa è il mercato regolamentato dove le azioni si comprano e vendono, e i prezzi si muovono di continuo con l'incontro tra domanda e offerta. Rendimenti possibili, garanzie zero: il valore può salire come scendere. Leggi il Recap →
    • Economia I tassi di interesse: cosa sono e come muovono l'economia Il tasso di interesse è il prezzo del denaro: quanto costa farselo prestare, o quanto rende prestarlo. I tassi di riferimento li fissa la banca centrale (nell'area euro la BCE) e da lì si propagano a mutui, prestiti e conti deposito. Tassi alti frenano spese e inflazione; tassi bassi spingono consumi e investimenti. A metà 2026 il tasso BCE sui depositi è al 2,25%. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy